Sella
4,7FinanzaAggiornata il 17 ottobre 2026
Screenshot
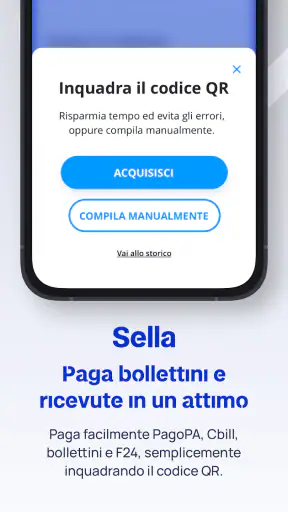
 Analisi di Mobexer
Quando scelgo un’app bancaria, la prima domanda che mi faccio non è quante schermate o strumenti prometta, ma se mi aiuta a risolvere in fretta le cose che faccio più spesso: controllare il conto, riconoscere un movimento e seguire un’operazione. È con questo criterio che ho valutato Sella, l’app finanziaria sviluppata da BancaSella. La trovo soprattutto una porta d’accesso mobile al rapporto con la banca, non un centro universale per organizzare ogni aspetto delle proprie finanze.
La differenza è importante prima ancora di installarla: se sono cliente dell’istituto e voglio gestire il conto dallo smartphone, l’impostazione ha senso; se cerco di riunire conti di banche diverse o di costruire un’analisi approfondita delle spese, devo aspettarmi di affiancarle un altro strumento. La mia impressione complessiva è positiva, ma dipende molto da quale problema voglio risolvere.
Come si comporta nell’uso quotidiano
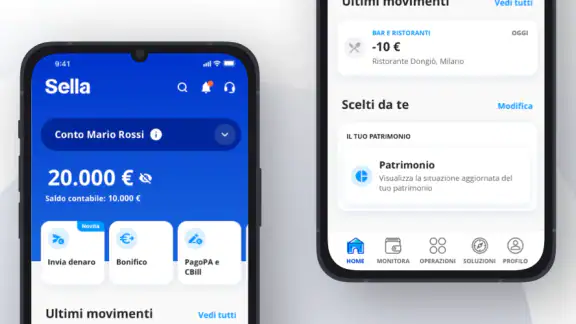
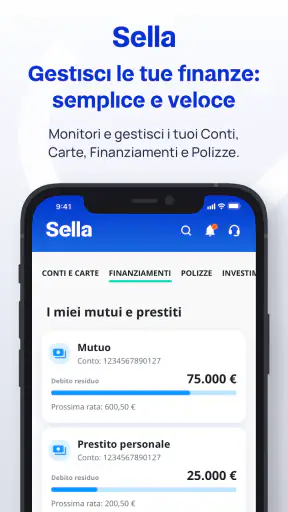
La prima cosa che apprezzo è la logica pratica dell’app. Quando apro uno strumento bancario, voglio arrivare rapidamente alle informazioni importanti: quanto denaro ho disponibile, quali movimenti sono appena comparsi e se un pagamento è andato a buon fine. Sella nasce proprio per questo tipo di consultazione rapida, più che per intrattenere o guidare l’utente con spiegazioni prolisse.
Il fatto che sia sviluppata da BancaSella si riflette nel suo ruolo: non è una semplice app indipendente per annotare spese, ma il punto di accesso mobile ai servizi della banca. Questa distinzione è importante. Un’app di budgeting può aiutarmi a classificare le uscite provenienti da più fonti; Sella, invece, ha senso soprattutto quando desidero operare direttamente sul mio rapporto bancario e controllare ciò che succede sul conto.
Nel mio uso, il vantaggio più concreto emerge nelle situazioni brevi. Posso controllare un addebito dopo un acquisto, verificare se lo stipendio è arrivato o guardare il saldo prima di una spesa importante senza dover aspettare di essere davanti a un portatile. È un tipo di comodità poco appariscente, ma nelle app bancarie conta più di molte funzioni decorative.
La distribuzione dell’app suggerisce anche una certa maturità: è presente dal 18 novembre 2011 e oggi si trova alla versione 9.1.35. Non interpreto questo come una garanzia automatica di perfezione, ma come il segnale di un prodotto che ha avuto tempo per evolversi e adattarsi alle abitudini degli utenti mobile.
Un controllo veloce che aiuta a decidere
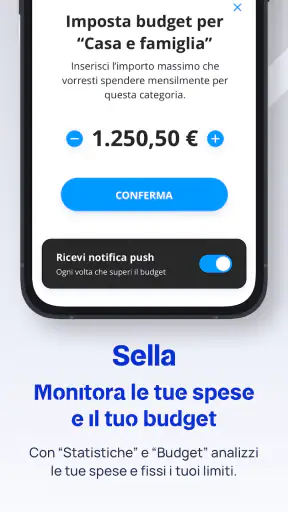
Per capire se questo approccio fa al caso mio, distinguo tra consultazione e pianificazione. Se voglio sapere se posso permettermi una spesa oggi, l’accesso al saldo e ai movimenti è più immediato che aprire un foglio di calcolo. Se invece voglio capire come cambiano le mie uscite nel corso di diversi mesi, un’app bancaria non è necessariamente il luogo più adatto per quell’analisi.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Un accorgimento concreto è controllare i movimenti in un momento tranquillo, non soltanto quando un pagamento sembra andato storto. Riconoscere le spese ricorrenti rende più facile notare una voce insolita; farlo dopo una giornata di acquisti, per esempio, aiuta anche a collegare gli addebiti ai negozi visitati senza dover ricostruire tutto a distanza di settimane.
Se sto per fare un acquisto importante, posso usare l’app come punto di verifica prima di decidere, ma non confonderei il saldo visibile con una fotografia completa delle spese già pianificate. Il controllo del conto è utile proprio perché è diretto; per tener conto di bollette future, obiettivi o spese condivise serve comunque un metodo personale coerente.
Controllare le spese senza complicare il percorso
Un caso realistico è quello di una giornata in cui faccio diversi pagamenti con la carta e, la sera, voglio ricostruire rapidamente cosa è successo. Invece di aspettare l’estratto conto o cercare ricevute sparse, apro l’app e confronto i movimenti con gli acquisti ricordati. Questo controllo non sostituisce una vera pianificazione mensile, ma riduce il rischio di accorgermi troppo tardi di un’uscita inattesa.
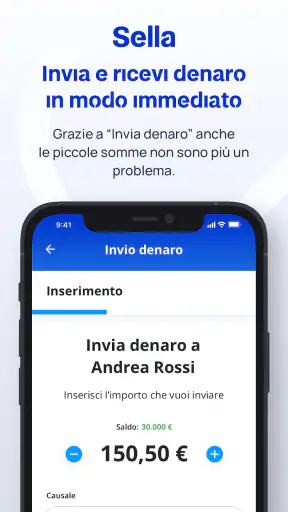
Un secondo scenario riguarda un bonifico o un’altra operazione bancaria che sto aspettando. In questi casi il valore non sta solo nell’invio, ma nella possibilità di verificare lo stato e ritrovare l’operazione quando serve. Se devo comunicare a qualcuno che ho effettuato un pagamento, avere il dettaglio a portata di mano è più pratico che recuperare una ricevuta da un sistema separato.
Il mio consiglio è di non usare l’app soltanto quando nasce un problema. Una breve consultazione regolare dei movimenti rende più facile riconoscere le spese abituali e individuare subito qualcosa di insolito. È una piccola abitudine, ma funziona meglio quando l’app viene inserita nella routine, ad esempio dopo la spesa settimanale o prima di chiudere il mese.
Il punto forte è la continuità con la banca
Per me, la forza principale di Sella è la continuità: conto, operazioni e consultazione convivono nello stesso ambiente. Con alcune soluzioni alternative bisogna passare da un’app per il conto a una per il bilancio familiare, oppure da un sito mobile a un’app dedicata. Qui il percorso è più diretto per chi ha già scelto BancaSella.
Questa impostazione aiuta anche chi non vuole imparare un sistema nuovo ogni volta che deve fare un’operazione. L’app non pretende di diventare un consulente personale e, proprio per questo, può risultare meno dispersiva rispetto a prodotti pieni di grafici, promozioni o sezioni non pertinenti al proprio conto.
La valutazione degli utenti è molto positiva, con una media di 4,7 basata su circa 20 mila valutazioni e oltre 7 mila recensioni. È un riscontro incoraggiante, anche se non lo considero sufficiente da solo per decidere: nelle applicazioni bancarie contano molto il tipo di conto posseduto, le operazioni che si fanno e il modo in cui ciascuno preferisce organizzare le proprie finanze.
Il confine tra app bancaria e strumenti alternativi
Se il mio obiettivo è tenere sotto controllo un solo rapporto bancario, preferisco la continuità di un’app legata direttamente alla banca. Se invece devo seguire conti e carte distribuiti tra più istituti, un aggregatore o un prospetto personale può offrire una visione più ampia. Non è una questione di quale categoria sia migliore in assoluto: conta se voglio agire sul conto oppure confrontare la mia situazione finanziaria nel suo insieme.
Per le spese condivise in famiglia, per esempio, potrei annotare a parte chi ha pagato e quali importi vanno ripartiti. Sella può aiutarmi a controllare i movimenti relativi al mio rapporto, ma non la userei come registro comune di più persone. In questo caso una tabella condivisa o uno strumento pensato per dividere le spese risponde meglio al bisogno, lasciando all’app bancaria il compito di verificare gli addebiti effettivi.
La scelta cambia anche per chi usa raramente lo smartphone per la banca. Se preferisco gestire tutto dal computer e apro l’app solo in occasioni sporadiche, il vantaggio pratico è minore; se invece voglio verificare un pagamento mentre sono in giro, l’accesso mobile diventa una ragione concreta per tenerla a portata di mano.
Dove può nascere qualche attrito
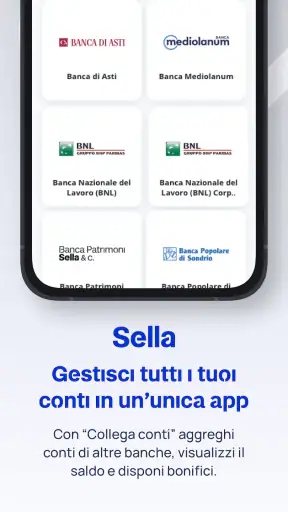
La limitazione più importante, dal mio punto di vista, è il perimetro. Sella è adatta a chi vive principalmente dentro i servizi BancaSella; se gestisco conti presso più istituti, potrei desiderare una visione unificata. In quel caso un’app di aggregazione finanziaria o un foglio di calcolo ben organizzato può offrire una prospettiva più ampia, mentre Sella resta focalizzata sul proprio rapporto bancario.
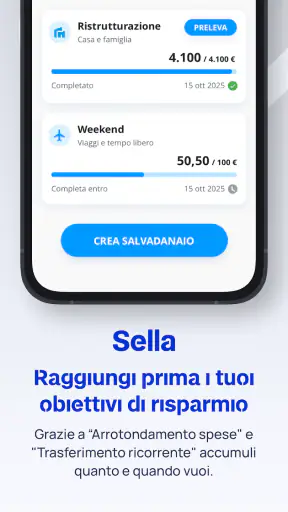
Non la sceglierei nemmeno come unico strumento per costruire un piano finanziario dettagliato. Consultare saldo e movimenti è diverso dal definire obiettivi, confrontare categorie di spesa su periodi lunghi o analizzare il patrimonio complessivo. Per queste esigenze può servire un’app specializzata, usata eventualmente insieme all’app bancaria invece che al suo posto.
Un altro aspetto da considerare è che la semplicità può diventare riduttiva per l’utente esperto. Chi vuole personalizzare molto il controllo delle spese, esportare dati in flussi di lavoro complessi o seguire numerosi conti potrebbe trovare più flessibilità altrove. Io preferisco che un’app bancaria non sia sovraccarica, ma capisco perché questa scelta non soddisfi tutti.
Prima di affidarle le operazioni quotidiane, verificherei anche che il mio rapporto con BancaSella sia compatibile con ciò che desidero fare dall’app. Non tutti usano la banca nello stesso modo: un cliente interessato solo alla consultazione avrà aspettative diverse da chi vuole gestire frequentemente pagamenti e trasferimenti. Questa distinzione evita di installarla aspettandosi un prodotto finanziario universale.
Tre accorgimenti che migliorano l’esperienza
Uso la consultazione dei movimenti come controllo di sicurezza, non solo come lettura del saldo. Il saldo può sembrare corretto anche quando una spesa recente merita attenzione; scorrere le operazioni aiuta a notare importi o descrizioni insolite.
Prima di confermare un’operazione importante, ricontrollo destinatario, importo e causale con calma. Il vantaggio dello smartphone è la velocità, ma proprio la velocità può spingere a toccare i comandi senza verificare i dettagli.
Per il bilancio mensile affianco l’app a un metodo separato, come una semplice tabella personale. Sella mi dà il dato bancario aggiornato; una tabella può aiutarmi a distinguere spese ricorrenti, acquisti occasionali e obiettivi futuri senza confondere i due scopi.
Questi accorgimenti evidenziano un punto spesso trascurato: un’app bancaria è più utile quando ciascuno le assegna un compito preciso. Io la userei per il rapporto operativo con BancaSella e non pretenderei che diventasse contemporaneamente archivio fiscale, consulente d’investimento e strumento completo di budgeting.
Installazione, costo e compatibilità
Sella è gratuita e ha una classificazione PEGI 3, quindi è presentata come un’app adatta a un pubblico generale. Richiede Android 7.0 o versioni successive, un requisito che lascia spazio a molti dispositivi non recentissimi, pur rendendo necessario controllare la compatibilità se si utilizza uno smartphone molto vecchio.
Ha superato le 500 mila installazioni, un numero che mostra una presenza concreta nel settore delle app bancarie. Io, però, non userei il volume dei download come criterio principale: per scegliere uno strumento finanziario guarderei prima alla banca con cui ho il conto, alle operazioni disponibili per il mio profilo e alla facilità con cui riesco a controllare ciò che mi serve.
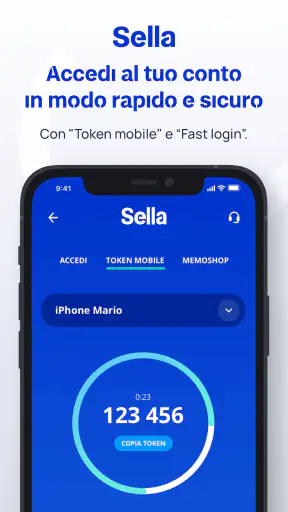
L’installazione è solo il primo passo. Per usare davvero l’app bisogna seguire il percorso di accesso previsto dal proprio rapporto con BancaSella e prestare attenzione alle procedure di sicurezza. In un’app finanziaria non cerco scorciatoie: preferisco qualche passaggio in più, se serve a proteggere l’accesso e a evitare conferme distratte.
Una routine utile, senza automatismi
Un uso pratico che consiglio è collegare il controllo dell’app a un’abitudine già esistente, invece di aprirla continuamente senza uno scopo. Dopo aver fatto la spesa, ad esempio, posso verificare che gli addebiti attesi siano riconoscibili; prima di una scadenza, posso controllare che il conto sia coerente con i pagamenti che prevedo. Così la consultazione resta breve e mirata.
Se una voce non mi è chiara, prenderei nota della data e dell’importo e confronterei il movimento con la ricevuta o con l’acquisto ricordato, prima di trarre conclusioni. È un passaggio semplice ma utile: evita di scambiare un addebito riconosciuto con un problema e mi lascia un riferimento preciso qualora debba chiedere chiarimenti attraverso i canali della banca.
Non trasformerei però questo controllo in un gesto compulsivo. Le notifiche e le schermate del saldo non sostituiscono una verifica ragionata, e guardare il conto troppe volte può generare ansia senza migliorare la gestione. Per me funziona meglio una routine leggera: controllare quando ho un motivo concreto e dedicare un momento separato al riepilogo delle spese.
A chi la consiglierei davvero
La consiglierei innanzitutto a un cliente BancaSella che effettua molte operazioni da smartphone e vuole una soluzione ufficiale, gratuita e concentrata sul conto. È adatta anche a chi non ama i software finanziari troppo elaborati: l’obiettivo principale è avere il rapporto bancario vicino, non costruire un laboratorio di analisi.
Può essere utile a studenti, lavoratori e famiglie che vogliono controllare le spese con maggiore regolarità, purché comprendano il suo ruolo. Per una famiglia con più conti e carte di banche diverse, invece, la userei come fonte per il rapporto Sella ma non come unico pannello di controllo del bilancio domestico.
La eviterei come scelta principale se non sono cliente BancaSella o se cerco un servizio indipendente dall’istituto bancario. In quel caso avrebbe più senso un’app finanziaria multipiattaforma, un aggregatore o uno strumento di budgeting che raccolga informazioni da fonti diverse. La scelta migliore dipende meno dal numero di funzioni e più dal problema che voglio risolvere.
Non la consiglierei nemmeno a chi vuole imparare a investire attraverso un’app generalista o seguire analisi finanziarie approfondite. Sella può accompagnare la gestione del conto, ma non la considererei un percorso didattico completo. Per formazione, pianificazione patrimoniale o analisi avanzata cercherei strumenti dedicati e, quando necessario, un professionista qualificato.
La mia valutazione dopo l’uso
Il giudizio finale è positivo, con una condizione precisa: Sella dà il meglio di sé quando la si usa come estensione mobile del proprio rapporto con BancaSella. In questo ruolo è concreta, comoda e più utile di quanto lasci intendere una descrizione breve. Mi permette di controllare la situazione in momenti reali della giornata e di gestire il rapporto bancario senza dipendere dal computer.
La sua semplicità è il principale pregio, ma anche il confine da accettare. Chi cerca un centro finanziario capace di unire più banche, classificare ogni spesa e offrire analisi articolate dovrebbe orientarsi verso un’altra categoria di prodotto. Non è una bocciatura: significa soltanto che Sella non prova a risolvere problemi diversi da quelli legati ai servizi della propria banca.
La presenza di BancaSella come sviluppatore, il prezzo gratuito, la compatibilità con Android 7.0 e il seguito costruito nel tempo la rendono una scelta facile da prendere in considerazione per i clienti dell’istituto. Io la installerei soprattutto se voglio controllare saldo e movimenti con rapidità, mantenendo le operazioni bancarie nello stesso ambiente, mentre la affiancherei a uno strumento separato per un bilancio personale più analitico.
In definitiva, non è l’app giusta per tutti e non deve esserlo. È una soluzione mirata: pratica per la gestione quotidiana di un conto Sella, meno convincente come piattaforma finanziaria completa. Per il pubblico corretto, questa attenzione al compito principale è proprio ciò che la rende più affidabile e meno faticosa da usare.
FAQ
Che cos’è Sella e quali servizi offre?
Sella è l’applicazione mobile del Gruppo Sella pensata per gestire i propri rapporti bancari direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e verificare le operazioni recenti. Le funzioni disponibili possono variare in base al conto, ai prodotti attivati e agli aggiornamenti dell’app.
Come si accede all’app Sella per la prima volta?
Per utilizzare Sella è generalmente necessario essere già clienti e avere le credenziali dei servizi di internet banking. Durante il primo accesso l’app può richiedere la verifica dell’identità, la configurazione di un codice personale e l’abilitazione dell’accesso biometrico, se supportato dal dispositivo. È importante scaricare l’app esclusivamente dagli store ufficiali e non condividere mai codici o password.
L’app Sella consente di effettuare bonifici e pagamenti?
Sì, l’app permette normalmente di eseguire diverse operazioni bancarie, tra cui bonifici, giroconti e pagamenti di determinati bollettini o avvisi. Prima della conferma vengono mostrati beneficiario, importo e causale, così da poter controllare i dati inseriti. Alcune operazioni possono richiedere un’autenticazione aggiuntiva, avere limiti specifici oppure comportare commissioni secondo il contratto sottoscritto.
Sella è sicura per gestire conto e carte dallo smartphone?
L’app utilizza sistemi di autenticazione e autorizzazione delle operazioni progettati per proteggere l’accesso al conto, inclusi codici personali, notifiche e, sui dispositivi compatibili, impronta digitale o riconoscimento facciale. La sicurezza dipende anche dall’utente: è consigliabile mantenere aggiornati sistema e applicazione, evitare reti Wi-Fi pubbliche non protette, attivare il blocco schermo e segnalare immediatamente attività sospette.
Cosa fare se l’app Sella non funziona o si dimenticano le credenziali?
In caso di problemi è utile verificare la connessione, aggiornare l’app, riavviare il dispositivo e controllare eventuali comunicazioni ufficiali relative a manutenzioni o disservizi. Se l’accesso resta bloccato, bisogna utilizzare esclusivamente le procedure di recupero presenti nell’app o sul sito ufficiale. Per motivi di sicurezza, non è opportuno chiedere assistenza tramite link ricevuti da mittenti sconosciuti o comunicare codici temporanei a terzi.
Scarica