Wise
4,8FinanzaAggiornata il 7 ottobre 2026

Screenshot
Pro
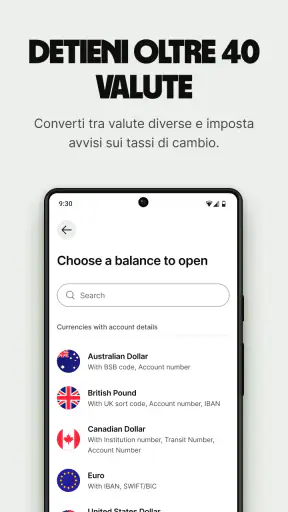
- Conti e carte disponibili in più valute
- utili per viaggi e spese internazionali.
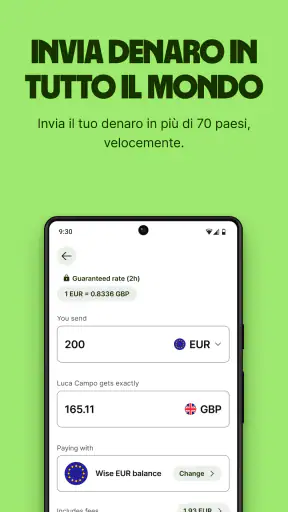
- L'app mostra in anticipo commissioni e importi prima di confermare un trasferimento.
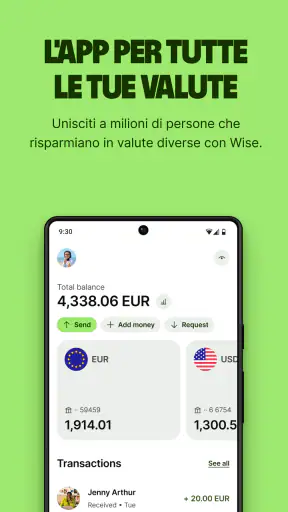
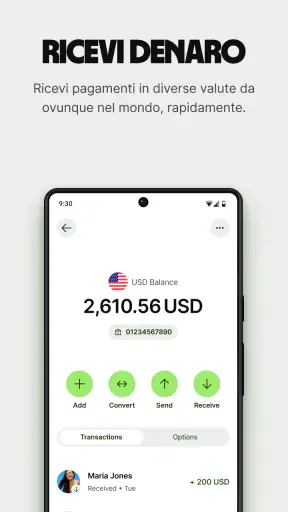
- Include strumenti per monitorare saldo
- movimenti e tassi di cambio.
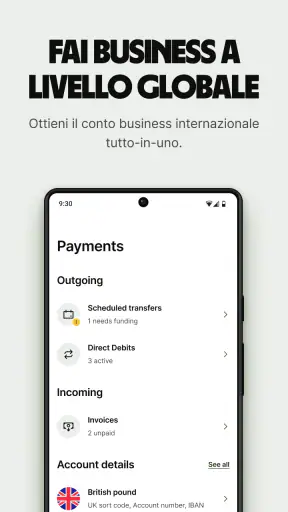
- È possibile inviare denaro a destinatari in numerosi paesi.
- La verifica dell'identità aiuta a proteggere l'accesso e le operazioni.
Contro
- Alcuni trasferimenti prevedono commissioni
- che variano in base a valuta e metodo.
- Tempi e costi possono dipendere da banche e circuiti coinvolti.
- La carta Wise non è disponibile in tutti i paesi o per tutti gli utenti.
- Per alcune operazioni può essere richiesta documentazione aggiuntiva.
- L'assistenza e i tempi di risposta possono variare secondo il problema.
 Analisi di Mobexer
Prima di aggiungere un servizio finanziario, mi chiederei anche quanto spesso userò davvero le sue funzioni internazionali: una partenza all’anno non richiede necessariamente di cambiare abitudini, mentre pagamenti ricorrenti con l’estero possono rendere utile avere un flusso separato. Con Wise, la scelta migliore non è spostare tutto in una volta, ma individuare un’operazione concreta e capire se gestirla lì è più chiaro rispetto al metodo abituale.
Un controllo pratico prima di usarla per una spesa
Quando preparo un acquisto o un trasferimento, trovo utile verificare prima la valuta richiesta e l’importo che voglio inviare, poi rileggere il riepilogo subito prima della conferma. È un passaggio semplice, ma riduce il rischio di procedere per automatismo, soprattutto se sto pagando per conto di qualcun altro o se la cifra è diversa dal solito. Dopo l’operazione, ritrovare il movimento aiuta a capire se il mio metodo di organizzazione funziona davvero.
Questo approccio è utile anche per chi riceve pagamenti da clienti stranieri: invece di mescolare subito ogni movimento con le spese personali, può trattare Wise come un canale dedicato e fare un controllo periodico delle entrate e delle uscite legate al lavoro. Non è un sostituto della contabilità, ma una distinzione mentale può rendere più semplice verificare ciò che è arrivato e ciò che è stato speso.
Quando devo scegliere un’app finanziaria, parto da una domanda pratica: mi serve soprattutto gestire le spese di tutti i giorni, oppure voglio anche muovermi con più facilità tra valute e Paesi? Wise mi sembra particolarmente interessante per chi risponde “entrambe le cose”, ma non la considererei automaticamente un sostituto perfetto di qualsiasi conto bancario. La sua utilità dipende da come ricevi, spendi e trasferisci denaro.
È un’app gratuita di finanza sviluppata da Wise Payments Ltd.; su Android richiede almeno la versione 7.0 del sistema operativo. La sua storia nello store comincia nel marzo 2014 e oggi è alla versione 9.44.1. Ha un giudizio medio di 4,8, basato su circa 2,1 milioni di valutazioni, e ha superato i 50 milioni di installazioni. Sono segnali di diffusione notevole, non una garanzia che ogni funzione sia adatta alle esigenze del singolo: per decidere, conviene guardare al proprio modo concreto di usare il denaro.
La scelta dipende da come usi il denaro
Prima domanda: paghi soprattutto in una sola valuta?
Se entrate, bollette, acquisti e risparmi restano quasi sempre nella valuta del tuo Paese, una banca tradizionale o un’app bancaria locale potrebbe essere più lineare. Di solito è più facile valutare un servizio domestico partendo dalle operazioni che fai ogni settimana, come ricevere lo stipendio o organizzare pagamenti ricorrenti. Wise ha più senso quando la dimensione internazionale non è un’eccezione occasionale, ma una parte concreta della tua routine.
Per esempio, chi compra spesso da siti esteri, viaggia, lavora con clienti in altri Paesi o divide spese con familiari che vivono fuori può apprezzare un’app pensata per gestire il denaro oltre i confini nazionali. Il vantaggio da cercare non è “fare tutto con una sola app”, ma ridurre gli attriti nelle operazioni che coinvolgono valute diverse. Se invece non ti capita quasi mai di affrontare questi passaggi, il beneficio potrebbe essere modesto rispetto alla comodità del rapporto che hai già con la tua banca.
Conta anche il ruolo che vuoi darle
Io valuterei Wise come uno strumento finanziario da affiancare al conto che già usi, almeno all’inizio, anziché trasferire subito tutte le tue abitudini. Questa distinzione è utile perché “avere un’app per il denaro” non significa necessariamente usarla come conto principale per ogni esigenza. Prima chiarisci quali operazioni vuoi spostare: pagamenti in viaggio, trasferimenti internazionali, gestione di valute o spese legate al lavoro.
La classificazione PEGI 3 indica una fascia di età adatta a un pubblico molto ampio; non va confusa con un giudizio sulla complessità delle operazioni finanziarie. Per un adulto, la domanda decisiva resta quanto siano intuitive le funzioni necessarie nella propria situazione. Io partirei da un uso limitato e verificabile, così puoi capire se l’organizzazione dell’app ti aiuta davvero prima di affidarle una parte più importante della gestione quotidiana.
Dove Wise può fare la differenza
Le spese internazionali diventano più facili da seguire
Il caso d’uso più convincente, per me, è quello di chi alterna acquisti o pagamenti in contesti diversi. Immagina di organizzare un viaggio: puoi usare Wise come punto di riferimento per la parte finanziaria legata agli acquisti e alle spese all’estero, invece di affidarti soltanto a una carta che usi normalmente nel tuo Paese e cercare poi di ricostruire ogni movimento tra estratti conto e notifiche sparse. La comodità concreta è avere una destinazione riconoscibile per quel flusso di spesa.
Un altro scenario realistico è ricevere denaro da una persona che si trova in un altro Paese e dover poi usarlo per spese locali. In questo tipo di situazione, una soluzione progettata con un’attenzione internazionale può risultare più naturale di una banca concentrata soprattutto sui pagamenti nazionali. Non darei però per scontato che ogni trasferimento sia identico: prima di inviare somme importanti, controllerei nell’app i dettagli dell’operazione, compresi importo, valuta e condizioni mostrate in quel momento.
Un consiglio poco appariscente ma utile è tenere separati i flussi per obiettivo. Se usi Wise per un viaggio o per una specifica attività con l’estero, mantenere le operazioni legate a quell’uso in un unico posto può rendere più semplice rivedere le spese dopo. Non è solo una questione di cambio: è anche un modo per non confondere acquisti personali, pagamenti domestici e movimenti internazionali quando cerchi di capire dove è finito il tuo budget.
Può semplificare il controllo, non soltanto il pagamento
Le app bancarie locali sono spesso la scelta immediata per stipendio, addebiti e spese domestiche; un servizio come Wise è più interessante quando vuoi affiancare a quel quadro una gestione più adatta alle operazioni oltre confine. Questa differenza conta soprattutto per chi deve distinguere mentalmente tra “spese di casa” e “spese internazionali”. Usare un solo strumento per tutto può essere comodo, ma può anche rendere meno chiaro il bilancio se non hai un metodo di controllo.
Io imposterei una verifica semplice: dopo alcune operazioni, chiediti se riesci a ricostruire con facilità cosa hai pagato, in quale contesto e con quale obiettivo. Se la risposta è sì, l’app sta contribuendo a una gestione più ordinata. Se finisci comunque per annotare tutto altrove o a confrontare più servizi per capire il costo complessivo, il vantaggio organizzativo è minore di quanto sembrava all’inizio.
La reputazione aiuta, ma non decide al posto tuo
La popolarità di Wise è notevole: le recensioni pubblicate sono circa 7,3 mila e la valutazione media è alta. Io la considero un motivo per prenderla in esame, non una prova che ogni esperienza sia identica. Le esigenze finanziarie cambiano molto in base al Paese, al tipo di pagamento e alla frequenza con cui si opera in valute diverse; anche il modo in cui un’app si inserisce nella routine personale pesa più di un numero generale.
Conviene inoltre controllare che l’app sia aggiornata quando la si usa: la versione attuale è la 9.44.1. In un servizio finanziario, mantenere il software aggiornato è una buona abitudine pratica, ma non sostituisce l’attenzione quando confermi un trasferimento o rivedi i dati di una spesa. Io eviterei di approvare operazioni di fretta, soprattutto se sto usando una valuta o una modalità di pagamento che non utilizzo abitualmente.
Quando un’alternativa è più adatta
Una banca tradizionale resta sensata per una routine domestica
Se cerchi soprattutto un rapporto bancario familiare per le necessità di tutti i giorni, la banca che già conosci può essere la scelta più comoda. Potresti preferire tenere nello stesso posto stipendio, pagamenti ricorrenti e gestione ordinaria, senza aggiungere un’altra app da controllare. Per chi non ha esigenze internazionali frequenti, questa semplicità può valere più di una maggiore flessibilità sulle valute.
Non confonderei però “più completa per la mia routine” con “migliore in assoluto”. Un servizio locale e Wise possono rispondere a problemi diversi. Se la tua priorità è gestire i rapporti finanziari di casa, confronta le operazioni che fai davvero; se invece una parte consistente delle tue spese attraversa Paesi o valute, valutare un’app con un’impostazione internazionale diventa più ragionevole.
Un’app di budget può essere preferibile per analizzare le spese
Se il tuo obiettivo principale è classificare gli acquisti, pianificare un budget mensile o osservare in dettaglio le abitudini di spesa, può essere più adatta un’app specializzata nel monitoraggio. Wise la sceglierei per la gestione di operazioni finanziarie con una componente internazionale, non soltanto perché vuoi vedere grafici o costruire un piano di risparmio. Prima di sostituire il tuo sistema attuale, chiediti se ti serve un posto in cui eseguire pagamenti oppure uno strumento che ti aiuti soprattutto a interpretarli.
Per alcune persone la risposta sarà una combinazione: mantenere il conto principale e il metodo di bilancio già rodato, aggiungendo Wise soltanto per le attività internazionali. È una soluzione meno “tutto in uno”, ma può evitare di cambiare abitudini utili senza una ragione concreta. La scelta migliore non è quella con più funzioni sulla carta: è quella che ti permette di svolgere le operazioni necessarie senza passaggi confusi o duplicazioni.
Prima di spostare le abitudini, prova un percorso piccolo
Il costo del passaggio non riguarda solo il denaro: comprende il tempo per imparare una nuova interfaccia, ricordarsi quale app usare e verificare che le operazioni siano finite dove ti aspettavi. Per questo suggerisco di cominciare da un impiego circoscritto, come un acquisto internazionale pianificato o un trasferimento non urgente. Così puoi osservare l’esperienza senza cambiare immediatamente le modalità con cui gestisci tutte le spese.
Un’accortezza concreta è annotare, prima dell’operazione, cosa vuoi confrontare: quanto è semplice completarla, quanto sono chiari i dettagli e quanto ti risulta facile ritrovare il movimento in seguito. Evita di giudicare un servizio da una sola schermata o da una sola transazione, ma non insistere neppure se ti ritrovi a fare continui controlli fuori dall’app per sentirti sicuro. La trasparenza percepita e la facilità di verifica sono parte dell’esperienza, non dettagli secondari.
Il mio verdetto: utile se l’estero fa parte della tua vita
Consiglierei Wise a chi viaggia, riceve o invia denaro oltre confine, oppure desidera tenere più ordinata la parte internazionale delle proprie finanze. Per queste persone, Wise può essere un’aggiunta concreta al conto abituale, soprattutto quando le operazioni estere si ripetono. La diffusione dell’app e il giudizio medio di 4,8 sono rassicuranti come contesto, ma non sostituiscono la prova sul proprio caso d’uso.
La salterei, o la userei solo saltuariamente, se gestisci tutto in una sola valuta e vuoi un’unica app per ogni esigenza bancaria e di bilancio senza dover confrontare servizi. In quel caso una banca locale può risultare più semplice, mentre uno strumento dedicato al budget può aiutarti meglio a pianificare. Se invece vuoi testare la gestione finanziaria internazionale senza migrare tutto subito, la versione gratuita rende ragionevole iniziare con un uso mirato e decidere in seguito, sulla base della tua esperienza, se darle un ruolo più ampio.
Articoli correlati a Wise
Mapy.com: Navigazione Offline Senza Compromessi
Mapy.com rivoluziona la navigazione offline con mappe dettagliate e GPS, ideale per chi viaggia in zone con scarsa connessione.
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
Scopri come PLAYit-All in One Video Player sfrutta l'ecosistema mobile per dominare il mercato degli strumenti video, creando abitudini e influenzando il comportamento degli utenti.
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Un'immersione nel mondo dell'arte digitale con AR Drawing Sketch Paint App, esplorando come cambia il nostro rapporto con l'espressione creativa.
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Dragon City Mobile ridefinisce il gioco di simulazione, intrecciando strategia e creatività in un mondo di draghi che affascina e intrattiene.
FAQ
Che cos’è Wise e quali servizi offre?
Wise è un servizio finanziario digitale pensato soprattutto per inviare e ricevere denaro a livello internazionale, convertire valute e gestire un conto multivaluta. Dall’app puoi controllare i saldi disponibili, consultare il tasso di cambio mostrato prima di un’operazione e seguire i trasferimenti. Le funzioni, le valute supportate e la disponibilità di una carta Wise dipendono dal Paese e dal tipo di conto: verifica i dettagli aggiornati nell’app prima di registrarti.
Wise è sicuro da usare per trasferimenti e pagamenti?
Wise adotta misure di sicurezza come la verifica dell’identità, l’autenticazione e le notifiche sulle attività del conto; nell’app puoi inoltre controllare le operazioni e, se disponibile, gestire la carta. Come per qualunque servizio finanziario, la sicurezza dipende anche dalle tue abitudini: usa una password robusta, proteggi il telefono e non condividere codici di accesso. Wise non è una banca in tutti i Paesi, quindi controlla sul sito ufficiale come vengono custoditi e tutelati i fondi nella tua area.
Quanto costa usare Wise e quali commissioni si applicano?
Wise non applica un’unica tariffa valida per tutte le operazioni. Il costo di un trasferimento può variare in base all’importo, alle valute coinvolte, al metodo di pagamento e alla rapidità scelta; anche conversioni, prelievi o servizi collegati alla carta possono avere condizioni specifiche. Prima di confermare, l’app mostra normalmente una stima dei costi e dell’importo che riceverà il destinatario. Controlla sempre il riepilogo aggiornato, perché le tariffe possono cambiare.
Quanto tempo impiega un trasferimento Wise ad arrivare?
I tempi dipendono dalla combinazione di valute, dal Paese del destinatario, dal metodo usato per pagare e dagli eventuali controlli necessari. Alcuni trasferimenti possono completarsi rapidamente, mentre altri richiedono più tempo, per esempio se intervengono banche o giorni festivi. Wise indica una stima prima dell’invio e consente di seguire lo stato dell’operazione nell’app. Considera la stima come indicativa e verifica che i dati del destinatario siano corretti per evitare ritardi.
Che cosa serve per aprire un conto Wise e posso usarlo ovunque?
Per registrarti devi fornire informazioni personali e, in base al Paese e ai servizi richiesti, potrebbe essere necessario verificare la tua identità con un documento e ulteriori controlli. La disponibilità del conto, delle valute, dei pagamenti e della carta non è identica in tutte le regioni; inoltre, possono esserci requisiti specifici per uso personale o aziendale. Prima di scaricare l’app, consulta le condizioni e l’elenco delle funzioni disponibili nel tuo Paese. L’app può essere scaricata senza che ciò garantisca l’accesso a ogni servizio.