BPER
4,6FinanzaAggiornata il 17 ottobre 2026
Screenshot
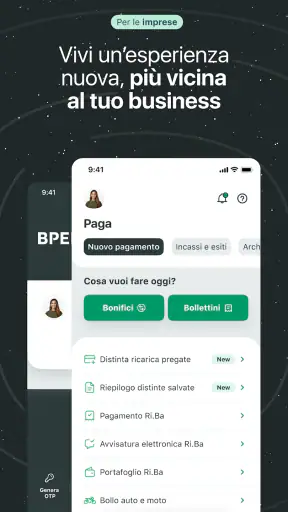
 Analisi di Mobexer
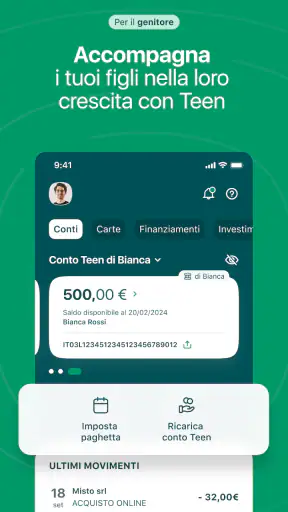
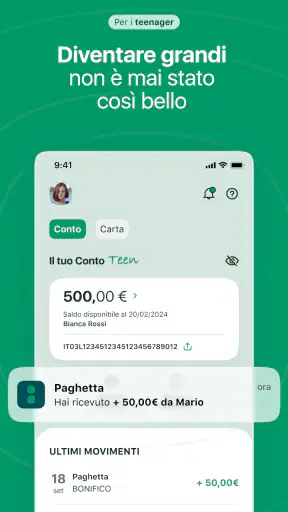
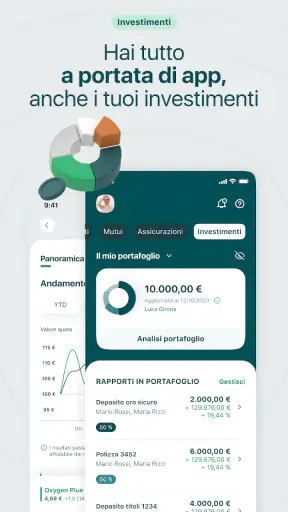
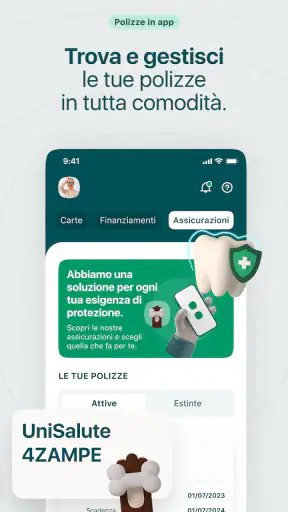
Gestire il conto dallo smartphone dovrebbe essere semplice: controllare il saldo, capire dove sono finiti i soldi e autorizzare un’operazione senza trasformare ogni passaggio in una piccola ricerca. Dopo aver provato BPER, l’app di finanza personale sviluppata da Gruppo BPER, la mia impressione è quella di uno strumento pensato soprattutto per chi ha già un rapporto con la banca e vuole portare le operazioni quotidiane sul telefono.
L’esperienza è abbastanza ordinata e adatta anche a chi non ama le app bancarie troppo elaborate. Non la considero però una soluzione universale: il suo valore dipende molto dal fatto che tu sia già cliente BPER e da quanto ti servano funzioni avanzate oltre alla normale operatività. È gratuita, ha classificazione PEGI 3 e richiede Android 7.0 o versioni successive, quindi può essere accessibile anche su dispositivi non recentissimi.
Come si presenta oggi l’esperienza Smart Banking
La prima cosa che apprezzo è il ruolo centrale dato alle attività che si fanno più spesso. In un’app bancaria non cerco effetti visivi o schermate spettacolari: voglio arrivare rapidamente al saldo, leggere i movimenti e capire se un pagamento è andato a buon fine. BPER segue questa logica e mantiene l’attenzione sulle operazioni concrete.
Il vantaggio principale emerge nelle giornate normali. Posso controllare il conto mentre sono fuori casa, verificare un addebito appena ricevuto o preparare un bonifico senza dover aspettare di usare un computer. Questo non cambia il modo in cui gestisco il denaro, ma riduce l’attrito tra una necessità e la relativa azione.
La valutazione media di 4,6, accompagnata da circa 184 mila valutazioni e 19 mila recensioni, mostra che l’app ha trovato un pubblico ampio. Anche la presenza su oltre un milione di dispositivi indica una diffusione significativa. Questi numeri non sostituiscono una prova personale, ma suggeriscono che non si tratta di un prodotto marginale o lasciato a pochi utenti.
Il punto importante è distinguere l’app dal conto bancario. Installarla non significa ottenere automaticamente nuovi servizi finanziari: è il canale digitale attraverso cui il cliente può utilizzare quelli collegati al proprio rapporto con BPER. Chi cerca un conto completamente indipendente dalla banca, invece, dovrebbe orientarsi verso una soluzione nata direttamente come banca digitale o portafoglio elettronico.
Un flusso utile per le commissioni di ogni giorno
Immagino una situazione molto comune: sono al supermercato, ricevo una notifica relativa a un addebito e voglio controllare subito se la cifra corrisponde davvero alla spesa. Con un’app bancaria funzionante non devo ricordare ogni movimento a memoria. Apro l’area del conto, confronto descrizione e importo e posso decidere se approfondire più tardi oppure archiviare mentalmente la questione.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Lo stesso vale per un bonifico ricorrente. Prima di confermare, conviene fermarsi un momento e verificare destinatario, importo e causale. Il telefono rende l’operazione comoda, ma la comodità può portare a toccare troppo velocemente i pulsanti. Il mio consiglio è di usare l’app per velocizzare il lavoro, non per saltare i controlli.
Per chi divide le spese familiari, il controllo frequente dei movimenti è più pratico rispetto all’estratto conto consultato solo a fine mese. Si possono individuare prima gli addebiti inattesi e capire se una spesa appartiene al periodo corrente. È un piccolo cambiamento di abitudine, ma può aiutare molto chi vuole avere maggiore consapevolezza senza usare fogli di calcolo.
La versione 20.0.1 e il senso dell’evoluzione
La versione attuale è la 20.0.1. Per me questo dato va letto come il segnale di un prodotto arrivato a una fase matura, non come la promessa automatica di un’esperienza perfetta. Un’app bancaria deve continuare a evolversi perché cambiano i dispositivi, i sistemi operativi, le esigenze di sicurezza e il modo in cui le persone si aspettano di autorizzare le operazioni.
La sua storia parte dal 13 settembre 2012, quindi BPER non è un’app comparsa da poco nel panorama del mobile banking. Nel tempo, l’idea di banca sul telefono è diventata molto più ampia: oggi l’utente si aspetta non soltanto di vedere il saldo, ma anche di trovare informazioni comprensibili, conferme chiare e percorsi che non lascino dubbi sul risultato di un’azione.
Non attribuisco automaticamente ogni miglioramento alla versione corrente. Un numero di versione più alto non dice da solo quali schermate siano cambiate o quali funzioni siano state aggiunte. Quello che posso valutare è l’impostazione complessiva: l’app punta a rendere più vicino il rapporto con la banca e a spostare sullo smartphone una parte consistente delle attività abituali.
Per chi la usa già da tempo, l’aspetto più importante non è inseguire ogni novità, ma capire se il flusso quotidiano è diventato più naturale. Se riesci a trovare rapidamente il movimento giusto, a riconoscere lo stato di un’operazione e a completare una conferma senza esitazioni, l’evoluzione ha un effetto concreto. Se invece ogni aggiornamento modifica troppo la disposizione dei comandi, il passaggio può risultare fastidioso soprattutto per chi usa l’app solo occasionalmente.
Cosa cambia davvero per chi è già cliente
Un utente abituale dovrebbe valutare BPER in base al tempo risparmiato e alla chiarezza, non soltanto alla quantità di funzioni visibili. La possibilità di avere la banca sempre a portata di mano è utile, ma crea anche una nuova responsabilità: quando il telefono diventa il principale punto di accesso, è importante mantenere attenzione sulle notifiche, sulle conferme e sul dispositivo utilizzato.
Il mio approccio è separare tre momenti. Prima controllo il conto e il movimento interessato; poi preparo l’operazione; infine rileggo tutto prima dell’autorizzazione. Questa sequenza è particolarmente utile per i bonifici, dove un errore nel destinatario o nella causale può creare problemi più avanti. L’app può rendere il percorso breve, ma non può sostituire la verifica personale.
Un altro vantaggio riguarda la reperibilità delle informazioni. Invece di accumulare ricevute e rimandare ogni controllo, posso usare l’accesso mobile come una piccola routine settimanale. Non serve aprire l’app continuamente: è più sensato scegliere un momento tranquillo, controllare i movimenti recenti e annotare eventuali spese da chiarire.
Chi passa da un sistema basato soprattutto sulla filiale o sul computer potrebbe avere bisogno di un periodo di adattamento. Il telefono è più immediato, ma anche più piccolo: leggere con attenzione tutti i dettagli può essere meno comodo su uno schermo compatto. Per operazioni importanti preferisco quindi usare un momento senza fretta, magari evitando di farlo mentre cammino o sono distratto.
Tre accorgimenti che migliorano l’uso quotidiano
Il primo accorgimento è non confondere la velocità con la sicurezza. Quando preparo un’operazione da una rete mobile o in un luogo affollato, controllo sempre di essere nell’app corretta e non seguo richieste ricevute tramite messaggi sospetti. Una banca sul telefono è utile proprio perché è sempre disponibile, ma questa disponibilità rende ancora più importante distinguere una comunicazione autentica da un tentativo di inganno.
Il secondo è usare la cronologia come strumento di controllo, non solo come archivio. Se noto una spesa insolita, non mi limito a guardare l’importo: confronto la descrizione con il giorno e con l’attività svolta. Questo aiuta a riconoscere addebiti legittimi che magari hanno una denominazione diversa da quella del negozio conosciuto.
Il terzo riguarda le operazioni ripetitive. Prima di confermare un pagamento già eseguito in passato, verifico che il destinatario e l’importo siano ancora corretti. La familiarità è comoda, ma può diventare un rischio: proprio perché il percorso sembra già noto, si tende a saltare la lettura finale.
Un quarto suggerimento è pensare all’app come a un supporto per il bilancio personale, non come a un consulente. Può aiutarmi a osservare i movimenti e a prendere decisioni più ordinate, ma la scelta di ridurre una spesa, creare un obiettivo o modificare un’abitudine richiede una valutazione che va oltre la schermata del conto.
Dove resta qualche attrito
La semplicità può essere un pregio, ma anche un limite per gli utenti più esigenti. Chi desidera strumenti molto sofisticati per analizzare il bilancio, collegare numerosi conti di banche diverse o costruire report personalizzati potrebbe trovare più adatta un’app specializzata nella gestione finanziaria aggregata.
Allo stesso modo, chi non è cliente BPER non dovrebbe installarla aspettandosi un portafoglio indipendente. Il suo senso principale è accompagnare i servizi del Gruppo BPER. Per un utente che vuole soltanto pagare, trasferire piccole somme o gestire una carta senza aprire un rapporto bancario tradizionale, un’altra categoria di prodotto può risultare più coerente.
La dipendenza dallo smartphone è un altro compromesso. Se il telefono è scarico, danneggiato o non disponibile, l’accesso digitale diventa meno pratico. Non è un difetto esclusivo di questa app, ma è una conseguenza concreta del mobile banking: prima di partire o affrontare una giornata intensa, conviene avere il dispositivo in condizioni affidabili e sapere come gestire eventuali necessità urgenti attraverso i canali della banca.
Anche gli utenti meno abituati alle procedure digitali possono incontrare un po’ di frizione durante le conferme. In una banca, un passaggio aggiuntivo può sembrare scomodo, ma spesso serve a evitare operazioni involontarie. Io preferisco un percorso leggermente più lento ma leggibile a uno rapidissimo che non chiarisca bene cosa sto autorizzando.
Confronto con le alternative più comuni
Rispetto all’home banking usato dal browser, l’app è più adatta ai controlli veloci e alle operazioni svolte fuori casa. Il sito può risultare preferibile quando devo leggere molti dettagli, lavorare con maggiore spazio sullo schermo o gestire una serie di attività in una sola sessione. Non vedo quindi l’app come una sostituzione assoluta: i due canali possono completarsi.
Rispetto alle app di banche nate direttamente online, BPER ha un’impostazione più legata al rapporto con un istituto bancario tradizionale. Questo può essere un vantaggio per chi vuole continuità tra servizi bancari e accesso digitale, ma è meno interessante per chi cerca un’esperienza costruita interamente intorno a funzioni mobili, registrazione rapida e gestione di più servizi finanziari in un unico ambiente.
Rispetto ai portafogli elettronici, la differenza è ancora più netta. Un portafoglio è spesso centrato su pagamenti e trasferimenti agili; BPER è pensata per il rapporto con il conto e per le esigenze bancarie collegate. Se il tuo obiettivo è soltanto pagare in negozio o inviare una somma occasionale, potresti preferire uno strumento più focalizzato. Se invece vuoi controllare il conto e mantenere una relazione bancaria completa, l’app ha una logica più adatta.
Per chi la consiglio e per chi no
La consiglio soprattutto ai clienti BPER che vogliono ridurre le visite in filiale e avere un controllo regolare del conto. È adatta a chi fa operazioni ordinarie, preferisce verificare spesso i movimenti e desidera un accesso pratico senza trasformare la gestione finanziaria in un’attività complicata.
Può essere una buona scelta anche per una persona che sta imparando a gestire il proprio denaro, purché inizi con operazioni semplici e impari a rileggere ogni conferma. La presenza mobile rende più facile osservare le proprie abitudini, ma non elimina la necessità di prudenza.
La sceglierei meno volentieri per chi usa più banche e vuole una visione unificata di tutti i conti, oppure per chi cerca analisi dettagliate, automazioni finanziarie e strumenti di pianificazione molto avanzati. In questi casi è meglio affiancare l’app a un’applicazione specializzata o valutare un servizio progettato fin dall’inizio per l’aggregazione.
Cosa osservare nei prossimi aggiornamenti
Guardando avanti, mi aspetto che il valore dell’app dipenda soprattutto da tre aspetti: chiarezza delle conferme, continuità dell’esperienza tra versioni e capacità di rendere comprensibili le informazioni finanziarie. Non considero utile aggiungere funzioni soltanto per aumentare il numero dei comandi; preferisco miglioramenti che riducano gli errori e facciano capire subito cosa è successo dopo un’operazione.
Per gli utenti esistenti sarà importante che gli aggiornamenti mantengano riconoscibili i percorsi principali. Un’interfaccia può modernizzarsi senza costringere chi usa l’app da anni a reimparare tutto. Allo stesso tempo, chi arriva per la prima volta dovrebbe trovare indicazioni abbastanza chiare da non sentirsi escluso, soprattutto nelle operazioni che richiedono attenzione.
La versione 20.0.1 rappresenta quindi un punto concreto da cui partire, mentre le aspettative future vanno tenute separate dai fatti già osservabili. Io valuterei ogni nuova release chiedendomi se rende più facile controllare il conto, riconoscere un movimento e autorizzare un’operazione in modo consapevole. Sono questi i miglioramenti che contano davvero in un’app bancaria.
Il mio giudizio dopo l’uso
La forza di BPER è portare le attività bancarie quotidiane in un ambiente pratico senza pretendere di essere uno strumento finanziario universale. La diffusione, la valutazione positiva e la lunga presenza su Android sono segnali incoraggianti, ma la decisione dovrebbe partire dal tuo rapporto con la banca e dalle funzioni che usi davvero.
La considero una scelta sensata per il cliente BPER che vuole controllare il conto con regolarità, gestire operazioni comuni e avere un canale mobile sempre disponibile. La considero meno indicata per chi cerca un’app indipendente, un aggregatore di più banche o un sistema avanzato di analisi del budget.
In definitiva, io la installerei se avessi un rapporto con Gruppo BPER e volessi rendere più autonomi i controlli di ogni giorno. La userei con una routine semplice: verificare i movimenti, preparare con calma le operazioni e leggere sempre l’ultima schermata prima di confermare. È un approccio poco spettacolare, ma proprio per una banca è quello che mi dà più fiducia.
FAQ
Che cos’è BPER e quali servizi offre tramite l’app?
BPER Banca è l’applicazione ufficiale di BPER pensata per gestire le proprie operazioni bancarie da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, pagare bollettini e F24, gestire carte, consultare documenti e verificare alcune informazioni sui prodotti bancari. Le funzioni disponibili possono variare in base al conto, al profilo del cliente e agli aggiornamenti dell’app.
Come posso accedere all’app BPER per la prima volta?
Per utilizzare l’app BPER è generalmente necessario essere clienti della banca e avere attivato i servizi di internet banking o mobile banking. Durante la prima configurazione vengono richiesti i dati di accesso e una procedura di verifica dell’identità, spesso accompagnata da un codice temporaneo o da un sistema di autenticazione forte. È importante scaricare l’app esclusivamente dagli store ufficiali e non condividere mai password, PIN o codici ricevuti via SMS.
L’app BPER permette di effettuare bonifici e pagamenti?
Sì, l’app consente normalmente di eseguire diverse operazioni, tra cui bonifici ordinari e, quando previsto dal proprio conto, bonifici istantanei. È inoltre possibile pagare bollettini, utenze, modelli F24 o altri servizi abilitati dalla banca. Prima di confermare un’operazione conviene controllare attentamente beneficiario, importo e causale, perché alcune transazioni potrebbero non essere annullabili e possono prevedere commissioni.
L’app BPER è sicura per gestire il conto e le carte?
BPER utilizza sistemi di autenticazione e autorizzazione delle operazioni progettati per proteggere l’accesso e i pagamenti, come codici temporanei, notifiche push e, sui dispositivi compatibili, riconoscimento biometrico. La sicurezza dipende anche dal comportamento dell’utente: è consigliabile mantenere aggiornati sistema operativo e applicazione, usare un blocco schermo, evitare reti Wi-Fi pubbliche per operazioni sensibili e contattare subito la banca in caso di attività sospette.
Cosa posso fare se l’app BPER non funziona o non riesco ad accedere?
In caso di problemi è utile verificare innanzitutto la connessione internet, aggiornare l’app all’ultima versione disponibile e riavviare il dispositivo. Se il problema riguarda password, PIN, codici di sicurezza o dispositivo associato, non bisogna effettuare tentativi casuali ripetuti, perché l’utenza potrebbe essere bloccata. Per assistenza è preferibile utilizzare i canali ufficiali BPER, il servizio clienti o una filiale, senza affidarsi a contatti trovati su siti non verificati.
Scarica