Crédit Agricole Italia
4,5FinanzaAggiornata il 17 ottobre 2026
Screenshot
 Analisi di Mobexer
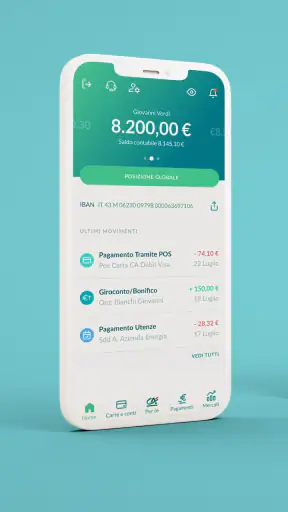
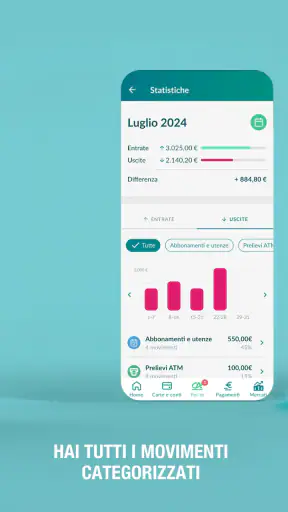
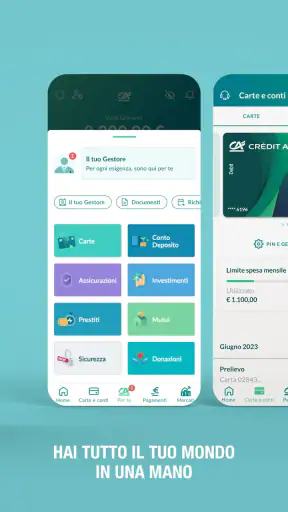
Quando si parla di app bancarie, la domanda non è soltanto se permettano di controllare il saldo. Per me conta soprattutto quanto siano pratiche nei momenti normali: una spesa da verificare, un pagamento da autorizzare, un movimento da ritrovare mentre si è fuori casa. Ho provato Crédit Agricole Italia con questa prospettiva concreta e l’ho trovata una soluzione pensata per portare sullo smartphone le operazioni quotidiane legate al proprio rapporto bancario, senza trasformare il telefono in un ambiente complicato.
L’app appartiene alla categoria della finanza ed è sviluppata da Crédit Agricole Italia S.p.A. È gratuita, adatta a un pubblico PEGI 3 e richiede almeno Android 8.0. La versione attuale è la 6.6.34, mentre la sua presenza sul mercato risale al 21 settembre 2020. Sono dettagli utili soprattutto per capire se il dispositivo è compatibile e se si sta usando un prodotto mantenuto nel tempo, non una semplice vetrina per i servizi della banca.
Come funziona nella vita reale, soprattutto in casa
Lo scenario in cui l’ho apprezzata di più è quello domestico. Immagino una coppia o una famiglia in cui ciascun adulto gestisce il proprio conto, ma deve comunque coordinarsi sulle spese comuni: una bolletta, un acquisto per la casa, un addebito che non si riconosce subito. In questi casi l’app non sostituisce il dialogo tra le persone, però riduce il bisogno di aspettare di essere davanti a un computer o di passarsi documenti e schermate bancarie.
La distinzione importante è questa: l’app serve a ogni titolare per accedere al proprio rapporto e alle funzioni collegate, non è uno spazio familiare condiviso. Io eviterei quindi di configurarla su un telefono usato indistintamente da tutti, perché il dispositivo può contenere informazioni finanziarie personali e l’accesso deve restare legato alla persona autorizzata. Per coordinarsi in casa è meglio che ogni adulto utilizzi il proprio profilo e condivida soltanto ciò che serve, invece di lasciare una sessione aperta.
Questa separazione può sembrare poco comoda quando si gestiscono spese comuni, ma in realtà è una buona abitudine. Un conto personale, le notifiche e la cronologia dei movimenti non dovrebbero diventare automaticamente visibili a partner, figli o altri conviventi. La comodità non deve cancellare i confini dell’accesso bancario: per me è il primo criterio da tenere presente prima di installare qualsiasi applicazione finanziaria.
In una situazione concreta, potrei controllare dall’app se una spesa appena fatta è stata registrata, verificare il movimento corretto e poi comunicare alla persona con cui condivido il budget soltanto l’informazione necessaria. Questo è più ordinato rispetto a fotografare schermate complete, dove possono comparire saldo, descrizioni di altri acquisti o dettagli che non c’entrano con la spesa da dividere.
La configurazione iniziale richiede attenzione
La prima installazione non va affrontata come quella di un’app qualsiasi. Si tratta di uno strumento bancario, quindi io sceglierei un telefono personale, aggiornato e protetto da un metodo di sblocco affidabile. Eviterei di completare la configurazione su un dispositivo prestato, su un tablet lasciato in una stanza comune o sul telefono di un familiare che potrebbe continuare a usarlo.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Il punto non è soltanto accedere una volta. Il vero confine da stabilire è chi può prendere in mano il dispositivo dopo l’accesso, quali anteprime possono apparire sulla schermata e se il telefono viene lasciato incustodito. Anche quando l’app è comoda, il contesto fisico resta fondamentale: una password salvata senza criterio o una sessione lasciata aperta possono annullare parte della protezione che ci si aspetta da un servizio finanziario.
Per questo suggerisco di installare l’app sul telefono del titolare, controllare con calma le impostazioni disponibili e poi fare una prova semplice: chiudere l’app, bloccare lo schermo e verificare che il dispositivo non resti immediatamente consultabile da chiunque in casa. Non è un trucco specifico del prodotto, ma è un passaggio che molti saltano proprio perché l’app bancaria sembra più innocua di quanto sia.
Un altro aspetto pratico riguarda gli aggiornamenti. La versione 6.6.34 funziona su dispositivi con Android 8.0 o versioni successive; prima di attribuire eventuali problemi all’app, controllerei quindi il sistema operativo e lo spazio disponibile. Su telefoni molto datati, anche quando l’installazione è tecnicamente possibile, l’esperienza può risultare meno fluida e la gestione delle notifiche o dell’autenticazione può essere più scomoda.
Il fatto che sia gratuita è positivo, ma non significa che ogni operazione bancaria collegata sia priva di eventuali condizioni proprie del conto o del servizio utilizzato. Io separerei sempre il costo dell’app dal costo dei prodotti bancari: scaricarla non richiede un prezzo, mentre le condizioni economiche dipendono dal rapporto con la banca e dalle operazioni effettuate.
Coordinare le spese senza confondere gli account
In casa, la difficoltà non è sempre fare un’operazione; spesso è capire chi deve controllare cosa. Se due persone usano lo stesso telefono per comodità, aumenta il rischio di aprire il profilo sbagliato, mostrare dati personali o lasciare tracce di accesso che l’altro non dovrebbe vedere. Io considero quindi più sano mantenere un account per dispositivo e usare messaggi o note separate per la parte organizzativa del bilancio familiare.
Un metodo che trovo utile è stabilire una piccola routine: una persona verifica i propri movimenti, l’altra controlla i propri, e per le spese condivise si annotano soltanto data, importo e motivo. In questo modo l’app rimane lo strumento per consultare il rapporto bancario, non diventa un archivio familiare improvvisato. È una differenza sottile, ma aiuta a evitare accessi incrociati e discussioni nate da informazioni lette fuori contesto.
Se invece si deve autorizzare o controllare un’operazione mentre si è insieme, conviene che sia il titolare a prendere il telefono e completare il passaggio. Io non consegnerei il dispositivo sbloccato a un’altra persona per farle “fare prima”, soprattutto se sullo schermo possono comparire altri dati. La collaborazione può esserci, ma l’azione finanziaria dovrebbe restare sotto il controllo dell’intestatario.
Questo approccio è particolarmente importante per chi vive con coinquilini. Un telefono lasciato sul tavolo della cucina non è un ambiente privato, anche se tutti si conoscono. L’app può essere utile per controllare il proprio conto mentre si dividono affitto e spese, ma non dovrebbe diventare una porta d’accesso condivisa. In questo scenario preferisco nettamente un uso individuale, con comunicazioni separate per la contabilità comune.
Un vantaggio concreto della gestione mobile è la possibilità di verificare un movimento vicino al momento in cui avviene, invece di accumulare ricevute per giorni. Questo aiuta a individuare prima un errore di memoria, una spesa attribuita al conto sbagliato o una descrizione poco chiara. Non elimina la necessità di controllare con attenzione, ma rende più naturale farlo con regolarità.
Età, fiducia e uso da parte dei più giovani
Il rating PEGI 3 indica un’app adatta anche dal punto di vista della classificazione dei contenuti, ma non significa che sia pensata per essere utilizzata autonomamente da bambini. La finanza richiede maturità, comprensione delle conseguenze e gestione responsabile delle credenziali. Io non affiderei a un minore il mio telefono sbloccato con l’app aperta, anche se l’applicazione è classificata per tutte le età.
Con un adolescente, il discorso cambia soltanto se esiste un rapporto bancario intestato a lui o se un adulto lo sta educando alla gestione del denaro. In quel caso può essere utile mostrargli come leggere un movimento, distinguere un saldo da una disponibilità e riconoscere un’operazione, senza consegnargli automaticamente il controllo del profilo di un genitore. L’apprendimento dovrebbe svolgersi con dati e accessi appropriati alla sua situazione, non attraverso la condivisione delle credenziali altrui.
Per me la fiducia non è una sostituta della sicurezza. Anche in una famiglia unita, ogni persona dovrebbe sapere quali informazioni può vedere e quali azioni può compiere. Se un genitore vuole aiutare un figlio a comprendere il conto, è meglio spiegare il funzionamento davanti allo schermo e poi chiudere la sessione, invece di lasciare il telefono disponibile per consultazioni successive.
Lo stesso vale per una persona anziana che si sta avvicinando alla banca digitale. L’app può rappresentare un’alternativa più immediata rispetto alla gestione esclusivamente allo sportello, ma io inizierei con operazioni di consultazione e con una guida paziente. Il familiare può aiutare a riconoscere le sezioni e a impostare una routine, senza memorizzare o conservare le credenziali dell’altra persona. È un modo concreto per offrire supporto senza creare dipendenza o confusione sulla titolarità dell’account.
Cosa mi convince rispetto alle alternative
Rispetto alla gestione tramite sito web da computer, l’app è più adatta a chi controlla spesso il conto durante la giornata e non vuole aspettare di tornare alla scrivania. Il telefono è già sempre con noi, quindi il controllo di un movimento o l’accesso a una funzione bancaria si inseriscono più facilmente nelle abitudini quotidiane. Il compromesso è che lo smartphone deve essere protetto con maggiore disciplina, perché resta un oggetto molto più esposto a smarrimento, prestito o uso occasionale da parte di altri.
Rispetto a un’app finanziaria indipendente, Crédit Agricole Italia ha un vantaggio naturale per chi è già cliente della banca: l’esperienza è collegata al proprio rapporto bancario, invece di richiedere l’aggregazione di conti diversi in un ambiente esterno. Per chi cerca una panoramica di più istituti, però, una soluzione specializzata nel monitoraggio complessivo può risultare più adatta. In quel caso si rinuncia a una parte della centralità dell’app bancaria, ma si può ottenere una visione più ampia delle proprie finanze.
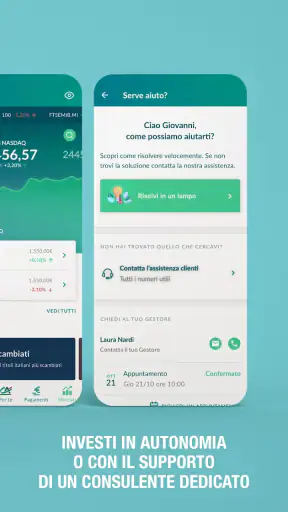
Non la sceglierei come unico strumento per chi vuole analisi avanzate del budget, grafici dettagliati o una gestione complessa di conti appartenenti a più banche. La sua utilità principale, nella mia esperienza, è stare vicino alle operazioni del rapporto Crédit Agricole Italia e renderne più semplice il controllo. Se l’obiettivo è costruire un sistema completo per investimenti, spese di più nuclei familiari e pianificazione a lungo termine, probabilmente servono strumenti aggiuntivi.
Il numero di persone che la utilizzano è comunque significativo: ha superato il milione di installazioni e mantiene una media di 4,5 su circa trentottomila valutazioni. Questi segnali fanno pensare a un’app conosciuta e apprezzata, ma io non li userei come unico motivo per installarla. La scelta dipende soprattutto dal fatto che siate clienti della banca, dal vostro telefono e dal modo in cui intendete gestire l’accesso in casa.
Dove può creare attrito
La comodità mobile porta con sé una responsabilità maggiore. Se il telefono è condiviso, se il blocco schermo è debole o se le notifiche vengono mostrate senza attenzione, l’esperienza può diventare meno privata. Questo non è un difetto esclusivo dell’app, ma nel caso di uno strumento bancario pesa più che in una normale applicazione di acquisti o intrattenimento.
Un secondo possibile limite riguarda chi preferisce fare tutto da un computer. Uno schermo più grande può risultare migliore per leggere molti movimenti, confrontare documenti o lavorare con calma. Io userei l’app per i controlli rapidi e il computer, quando disponibile, per le attività che richiedono più concentrazione. Non vedo il mobile come un sostituto obbligatorio di ogni altro canale.
Infine, una famiglia con conti completamente separati deve accettare che l’app non trasformi automaticamente quei rapporti in un unico pannello domestico. Questa è una limitazione se cercate una visione condivisa, ma è anche una conseguenza sensata della privacy bancaria. Nel dubbio, preferisco un po’ di coordinamento manuale in più piuttosto che un accesso troppo ampio ai dati personali.
La mia conclusione per una casa organizzata
Dopo averla valutata in questo modo, considero Crédit Agricole Italia una scelta convincente per il cliente della banca che vuole controllare il proprio rapporto in mobilità, con un’app gratuita e compatibile con dispositivi Android non recentissimi. La presenza di oltre un milione di installazioni e di circa tredicimila recensioni rafforza l’impressione di un prodotto già entrato nelle abitudini di molte persone, anche se la popolarità non sostituisce una configurazione prudente.
La consiglierei a chi vive da solo, a una coppia che mantiene account distinti ma coordina le spese e a chi vuole ridurre la dipendenza dal computer per le verifiche quotidiane. La eviterei come strumento condiviso su un unico telefono familiare e non la considererei sufficiente per chi cerca una piattaforma indipendente capace di riunire automaticamente rapporti bancari diversi.
Il mio consiglio finale è semplice: installatela sul dispositivo del titolare, proteggete bene il telefono, mantenete separati gli account e definite in casa quali informazioni servono davvero per le spese comuni. Usata così, l’app rende la banca più vicina senza confondere comodità e accesso indiscriminato. Per una gestione personale e ordinata del rapporto Crédit Agricole Italia, resta una soluzione che mi sento di raccomandare.
FAQ
Che cos’è l’app Crédit Agricole Italia e a cosa serve?
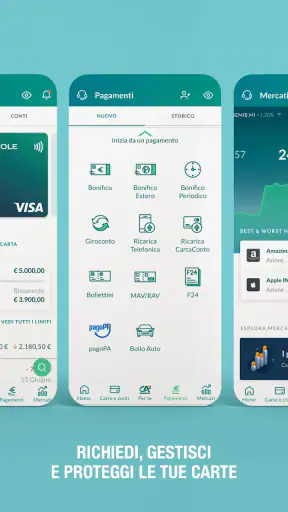
L’app Crédit Agricole Italia è il servizio di mobile banking della banca, pensato per gestire le proprie operazioni quotidiane direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, consultare carte e finanziamenti, pagare bollettini e gestire alcune impostazioni del conto senza recarsi in filiale. Le funzioni disponibili possono variare in base al tipo di rapporto bancario sottoscritto.
Come si accede all’app Crédit Agricole Italia per la prima volta?
Per utilizzare l’app è generalmente necessario essere clienti Crédit Agricole Italia e avere attivato i servizi di home banking. La prima configurazione richiede l’inserimento delle credenziali personali e una procedura di verifica dell’identità, che può includere codici temporanei o altri sistemi di sicurezza. In seguito si può impostare un PIN, l’impronta digitale o il riconoscimento facciale, se supportati dal dispositivo. In caso di problemi, è consigliabile seguire le istruzioni ufficiali della banca.
L’app Crédit Agricole Italia è sicura per effettuare operazioni bancarie?
L’app utilizza sistemi di autenticazione e autorizzazione pensati per proteggere l’accesso e le operazioni bancarie, come credenziali personali, codici dispositivi e, sui telefoni compatibili, dati biometrici. La sicurezza dipende anche dal comportamento dell’utente: è importante scaricare l’app solo dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione, non comunicare mai codici via telefono o messaggio e bloccare immediatamente il dispositivo in caso di furto o smarrimento.
Quali operazioni si possono effettuare con Crédit Agricole Italia?
Dall’app è possibile svolgere numerose attività di gestione del conto, tra cui verificare saldo e movimenti, disporre bonifici, controllare carte e disponibilità, visualizzare documenti bancari e, quando previsto dal contratto, effettuare pagamenti o ricariche. Alcuni servizi possono richiedere una specifica abilitazione, limiti operativi o un’autenticazione aggiuntiva. Prima di confermare un’operazione è sempre opportuno controllare con attenzione beneficiario, importo e commissioni eventualmente applicate.
L’app Crédit Agricole Italia è gratuita e su quali dispositivi funziona?
Il download dell’app Crédit Agricole Italia è normalmente gratuito, ma l’utilizzo dei servizi bancari dipende dal conto, dal contratto e dalle condizioni economiche applicate dalla banca. Alcune operazioni potrebbero prevedere commissioni indipendenti dall’app. L’app è destinata a dispositivi Android e iOS compatibili; i requisiti minimi possono cambiare con gli aggiornamenti. Per evitare versioni non ufficiali o rischi di sicurezza, è consigliabile installarla esclusivamente da Google Play Store o App Store.
Scarica