Deblock - App bancaria
4,6FinanzaAggiornata il 17 ottobre 2026
Screenshot
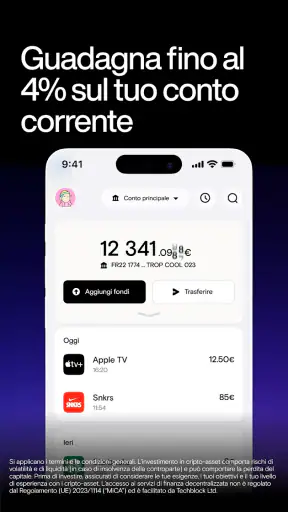
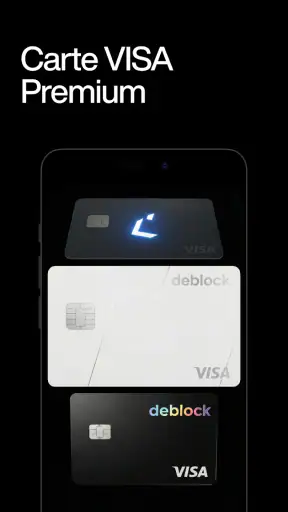
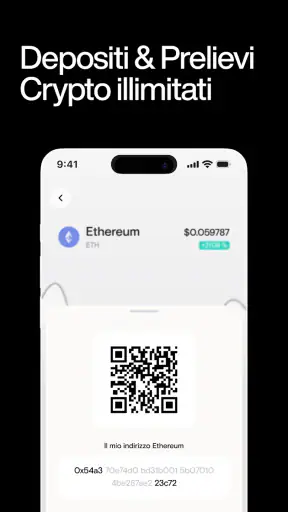
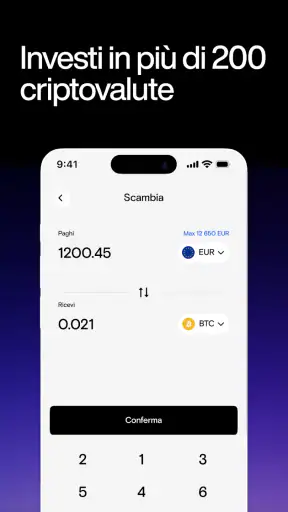
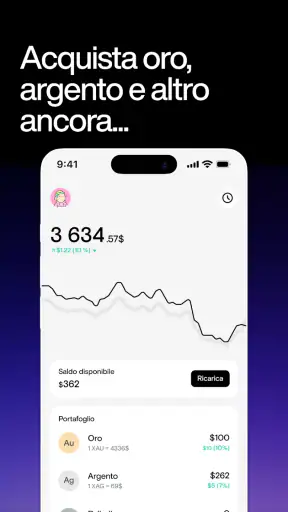
 Analisi di Mobexer
Prima di affidare a Deblock una parte delle mie abitudini finanziarie, mi chiederei in quali momenti uso davvero un’app del genere. La apro per una necessità precisa, magari per controllare il denaro mentre sono fuori, oppure mi aspetto che sia sempre pronta a risolvere qualsiasi imprevisto? La differenza conta: un’app finanziaria sul telefono è comoda, ma la sua utilità pratica dipende anche dalla rete disponibile e da quanto tempo ho per completare un’operazione.
Una routine più semplice se pianificata
Per me ha più senso considerare l’app come uno strumento da inserire gradualmente nella propria routine, non come un motivo per trasferire di colpo ogni attività finanziaria sul telefono. Un approccio prudente è provarla prima in momenti tranquilli, capire come si svolgono le operazioni che mi interessano e poi decidere quali abitudini vale la pena cambiare. Così posso distinguere la comodità reale dalla semplice novità di avere un’altra app sullo schermo.
Un caso quotidiano realistico è rientrare dal lavoro, fermarsi a fare una spesa e voler verificare una voce o sistemare qualcosa prima di tornare a casa. Se so già che cosa devo fare e ho una connessione stabile, il telefono può essere un punto d’accesso pratico. Se invece mi accorgo di dover prendere una decisione finanziaria più articolata mentre sono in fila, preferisco rimandarla: lo spazio e il tempo limitati rendono facile sbagliare schermata o agire di fretta.
Questo tipo di gestione è adatto soprattutto a chi usa già lo smartphone con disinvoltura e non ha difficoltà a dedicare qualche minuto alle operazioni. Chi vuole invece un servizio che richieda il minimo cambiamento possibile può trovare più naturale restare nell’app della banca che già conosce, soprattutto se lì gestisce entrate, pagamenti ricorrenti e altre attività abituali. La scelta migliore non è necessariamente quella con più funzioni, ma quella che riduce gli attriti nel proprio caso.
Quando la rete fa parte dell’operazione
Deblock è un’app di finanza sviluppata da Deblock SAS, disponibile gratuitamente. Il suo messaggio ruota intorno alla gestione del proprio denaro, ma il modo concreto in cui la si usa dipende anche dal telefono e dalla qualità della connessione. Per operazioni finanziarie è ragionevole aspettarsi che alcune schermate o verifiche richiedano comunicazione con il servizio: una rete lenta può quindi trasformare un’azione breve in una pausa inattesa.
Nel mio approccio, la distinzione importante è tra consultare qualcosa con calma e dover completare un’operazione in fretta. Se sto controllando l’app da casa, posso attendere qualche secondo e riprovare senza particolare pressione. Se invece mi trovo alla cassa o devo sistemare una spesa mentre sono in movimento, una connessione incerta pesa molto di più. Il punto pratico è non affidare un pagamento urgente a un’unica app senza avere un’alternativa pronta.
Questa attenzione non è una critica esclusiva a Deblock: riguarda le app finanziarie in generale. Però è utile ricordarla prima di renderla il solo strumento che porto con me. Una carta fisica o un altro metodo di pagamento può essere un piano di riserva sensato, soprattutto nei luoghi dove la copertura cambia da un momento all’altro. Chi usa già un’app bancaria per controlli rapidi riconoscerà il compromesso: la comodità sul telefono dipende dalla rete proprio quando si è lontani da una postazione stabile.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Un esempio concreto, tra commissioni e spostamenti
Immagino una situazione semplice: sto tornando a casa, mi fermo a comprare qualcosa e voglio verificare una spesa o gestire il denaro dal telefono. In un ambiente con buona copertura, l’app può rientrare comodamente nella routine. Se il segnale è debole, però, non conviene iniziare un’operazione complessa davanti alla fila e presumere che si risolva all’istante. Meglio controllare prima, quando si ha tempo, e rimandare ciò che non è urgente.
Un’abitudine utile è separare i momenti di pianificazione da quelli di necessità. Posso occuparmi delle decisioni finanziarie quando sono fermo e con una rete affidabile, lasciando per strada soltanto le azioni davvero rapide. Questo riduce la pressione e aiuta a non confondere un rallentamento della connessione con un problema del conto o con un errore dell’app. È un accorgimento semplice, ma particolarmente utile con qualsiasi servizio che richieda conferme online.
Fuori casa: telefono, attenzione e tempi reali
Deblock è più adatta a chi vuole tenere una parte della gestione finanziaria sullo smartphone e si sente a proprio agio nel passare dall’app alle normali attività quotidiane. La considero meno indicata per chi pretende che ogni operazione sia immediata in qualsiasi contesto, per esempio in viaggio, in metropolitana o in un edificio con copertura discontinua. Non è una questione di preferenze astratte: se il telefono è anche lo strumento con cui devo pagare, comunicare e orientarmi, un’interruzione può diventare scomoda proprio nel momento peggiore.
Per usarla con più serenità, eviterei di aprirla mentre sto camminando o quando ho fretta. Mi fermerei, verificherei di essere collegato in modo stabile e solo allora procederei. Oltre a rendere più chiaro cosa sto facendo, questo riduce il rischio di ripetere un’azione perché la schermata sembra bloccata. È un piccolo metodo di lavoro, non una funzione speciale dell’app, ma fa una differenza concreta nell’esperienza mobile.
Il telefono conta anche per un altro motivo: una sessione finanziaria merita attenzione. Se ricevo notifiche, passo da una rete all’altra o chiudo l’app a metà, posso perdere il filo dell’operazione. Per questo non la userei come una schermata da consultare distrattamente mentre faccio altro. Quando devo gestire denaro, preferisco prendermi un momento, completare un passaggio per volta e controllare l’esito prima di passare alla schermata successiva.
Se un’azione si interrompe
Quando la rete cade o diventa instabile, la cosa più prudente è non toccare ripetutamente i comandi. Prima controllerei la connessione del telefono e aspetterei che si stabilizzi; poi riaprirei l’app e verificherei lo stato dell’operazione prima di tentare di nuovo. In un servizio finanziario, ripetere un’azione senza aver capito se il primo tentativo sia stato ricevuto può creare confusione, anche quando il problema iniziale era soltanto una schermata lenta.
Questa è una delle differenze tra un’app di banca e molte app di intrattenimento: se un video si interrompe, in genere si riprende da dove si era fermato; con il denaro, invece, l’obiettivo non è soltanto far caricare la pagina, ma sapere con chiarezza che cosa è successo. Perciò consiglio di non interpretare subito un caricamento prolungato come una transazione fallita. La verifica dello stato viene prima di un secondo tentativo.
Un’altra buona precauzione è evitare di avviare passaggi importanti quando si sta per perdere la rete, per esempio entrando in un parcheggio sotterraneo o salendo su un treno. Se l’operazione può aspettare, la rimanderei a un luogo con copertura migliore. Se è urgente, terrei a disposizione un canale alternativo appropriato. È un compromesso poco spettacolare, ma più realistico che aspettarsi un’esperienza identica ovunque.
Per chi è abituato a risolvere tutto chiudendo e riaprendo subito l’app, suggerisco un ordine più cauto: attendere, controllare la rete, riaprire una volta e leggere con attenzione la schermata. Solo dopo deciderei se riprovare. Questo modo di procedere evita di trasformare un semplice ritardo in dubbi inutili e rende più facile capire se il problema è momentaneo o persistente.
Consumo di dati e abitudini sensate
Non serve tenere l’app aperta continuamente per farne un uso ragionevole. La userei quando ho una domanda precisa o un’operazione da svolgere, invece di ricaricare le schermate di continuo. Oltre a essere più ordinato, questo approccio limita le sessioni inutili e riduce la dipendenza da una connessione mobile quando non c’è niente da fare. Se il piano dati è ristretto, è una precauzione pratica anche senza conoscere in anticipo il consumo di ogni schermata.
Per controllare il traffico del telefono, si può osservare l’uso dati nelle impostazioni del sistema dopo qualche giorno di utilizzo normale. Così si ottiene un’indicazione personale, legata alle proprie abitudini, invece di affidarsi a supposizioni generiche. Se si usa spesso l’app fuori casa, può essere utile confrontare giornate con un numero simile di accessi e verificare se il consumo complessivo del dispositivo cambia in modo significativo.
Un’altra scelta sensata è effettuare le operazioni non urgenti quando si dispone di una connessione affidabile, senza presumere che una rete Wi-Fi pubblica sia sempre la soluzione migliore per questioni finanziarie. In movimento, la rete cellulare può essere più comoda; in ogni caso, sceglierei una connessione di cui mi fido e presterei attenzione a ciò che appare sullo schermo. La priorità non è risparmiare qualche dato a ogni costo, ma evitare accessi affrettati e poco consapevoli.
Come si colloca rispetto alle alternative
Rispetto all’app della banca tradizionale, Deblock può interessare chi cerca un’esperienza finanziaria centrata sul telefono e un accesso diretto alla gestione del proprio denaro. La banca abituale, però, può essere una scelta più naturale per chi ha già lì le proprie entrate, i pagamenti ricorrenti e le procedure che conosce. Cambiare abitudini solo perché un’app è facile da installare non è necessariamente un vantaggio: prima valuterei quali attività voglio davvero spostare e quali preferisco lasciare dove sono.
Rispetto ai servizi finanziari usati soltanto per consultazioni occasionali, una soluzione come Deblock ha più senso se si vuole includere la gestione mobile nella routine. Se invece il proprio bisogno si limita a controllare ogni tanto il saldo del conto principale, l’app già fornita dalla propria banca potrebbe bastare e richiedere meno cambiamenti. La scelta dipende quindi meno dalla quantità di schermate e più dal ruolo che si vuole assegnare al servizio.
Non la sceglierei come unica opzione per una persona che viaggia spesso in zone con segnale debole, per chi non ama gestire le proprie finanze dal telefono o per chi ha bisogno di continuità assoluta senza un piano alternativo. La consiglierei più volentieri a chi è disposto a fare le operazioni con un minimo di calma, tenere sotto controllo la connessione e affiancare l’app alle proprie abitudini finanziarie invece di sostituirle tutte in un giorno.
Una scelta da valutare nel proprio contesto
Il percorso dell’app è recente: Deblock è stata rilasciata il 10 dicembre 2024 e la versione attuale è la 6.9.0. Sul dispositivo richiede Android 9 o successivo, mentre la classificazione PEGI 3 indica un’età consigliata molto ampia; questo, naturalmente, non significa che la gestione del denaro sia un’attività da affidare a un bambino. La gratuità elimina il costo di download, ma non cambia la domanda più importante: l’app si adatta al modo in cui voglio organizzare le mie finanze?
La diffusione è già significativa: ha superato 500.000 installazioni e la valutazione media è di 4,6, basata su circa 33.000 valutazioni. Sono segnali utili per capire che interessa a molte persone, ma non sostituiscono una prova personale: la comodità dipende da come la si integra nella propria routine e da quanto spesso ci si trova in luoghi con connessione instabile. Preferisco usare questi numeri come contesto, non come garanzia di un’esperienza identica per tutti.
Prima di decidere se farne un uso abituale, mi chiederei anche quale ruolo voglio darle: punto principale per le attività finanziarie da smartphone, oppure app complementare per gestire alcune necessità? Nel secondo caso, la transizione è più semplice perché posso mantenere i metodi che già conosco e osservare con calma se Deblock mi fa risparmiare passaggi. Nel primo, conviene invece essere più rigorosi nel verificare che il servizio si adatti ai luoghi e ai momenti in cui mi serve davvero.
Un dettaglio pratico è non confondere la gratuità del download con la convenienza complessiva per ogni persona. Il valore dipende dal modo in cui si integra con la propria organizzazione finanziaria e dalle alternative già disponibili. Se l’app della banca abituale copre già bene le necessità quotidiane, aggiungere un altro strumento può creare più passaggi che vantaggi; se invece si cerca un accesso finanziario centrato sul telefono, vale la pena valutarla senza fretta e capire se la routine migliora davvero.
In conclusione, Deblock mi sembra una candidata interessante per chi vuole gestire il denaro dal telefono e affronta le operazioni con un po’ di metodo. Il suo limite più concreto, nel quotidiano, è il compromesso tipico dei servizi finanziari connessi: quando la rete è incerta, anche un’attività semplice può richiedere pazienza. Se questo non crea problemi e si tiene un’alternativa per i momenti critici, vale la pena provarla; se invece si ha bisogno di accesso prevedibile in qualunque luogo o si preferisce concentrare tutto nella propria banca, restare con la soluzione abituale può essere più pratico.
FAQ
Che cos’è Deblock e a cosa serve?
Deblock è un’app finanziaria che combina funzionalità bancarie con servizi legati alle criptovalute. In base ai servizi disponibili nel tuo Paese, può consentire di gestire un conto, consultare le transazioni e utilizzare strumenti per acquistare, conservare o scambiare asset digitali. Le funzioni e le condizioni possono variare: prima di registrarti, verifica nell’app quali servizi sono effettivamente disponibili per la tua residenza.
Deblock è una banca e i miei fondi sono protetti?
Deblock si presenta come un’app bancaria, ma è importante distinguere tra i servizi di pagamento offerti e quelli di una banca tradizionale. Protezione dei depositi, custodia delle criptovalute e responsabilità in caso di problemi dipendono dalle entità e dai partner indicati nei termini del servizio. Prima di trasferire denaro, leggi le informazioni legali nell’app e controlla se le eventuali garanzie si applicano ai tuoi fondi.
Quali documenti servono per aprire un conto Deblock?
Per creare un account, di norma è necessario registrarsi con i propri dati personali e completare una verifica dell’identità. Potrebbe essere richiesto un documento valido e, in alcuni casi, una verifica tramite selfie o controlli aggiuntivi. Le regole dipendono dal Paese e dai requisiti normativi. Assicurati che i dati forniti siano corretti e consulta nell’app i criteri di idoneità prima di iniziare la procedura.
Deblock applica commissioni per pagamenti, prelievi o operazioni in criptovalute?
Le commissioni possono cambiare in base al tipo di operazione, alla valuta, al Paese e al piano associato all’account. Alcuni servizi potrebbero essere gratuiti entro determinati limiti, mentre prelievi, conversioni o acquisti di criptovalute possono comportare costi o spread. Controlla il tariffario aggiornato nell’app prima di confermare una transazione: l’importo mostrato e le condizioni applicabili sono più affidabili di informazioni generiche online.
Deblock è disponibile su Android e iOS e come posso scaricarla in sicurezza?
La disponibilità di Deblock può dipendere dal sistema operativo, dal Paese e dalla compatibilità del dispositivo. Per ridurre il rischio di scaricare una copia non ufficiale, cerca l’app su Google Play o sull’App Store e controlla attentamente il nome dello sviluppatore e le informazioni pubblicate. Dopo l’installazione, leggi le autorizzazioni richieste e scarica gli aggiornamenti dagli store ufficiali, evitando file APK o link non verificati.
Scarica