Mediobanca Premier
4,6FinanzaAggiornata il 17 ottobre 2026
Screenshot
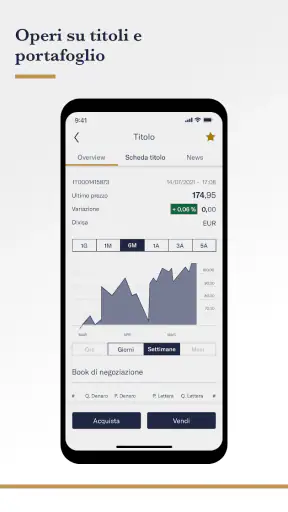
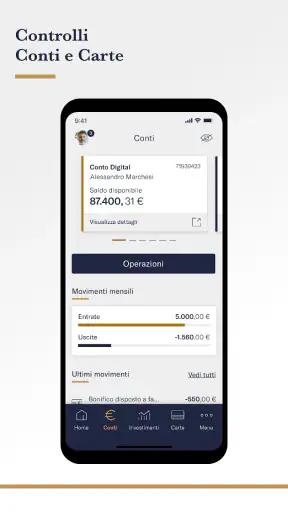
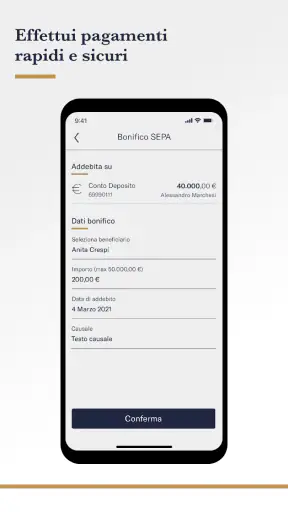
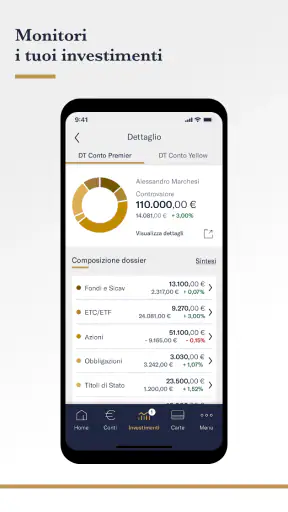
 Analisi di Mobexer
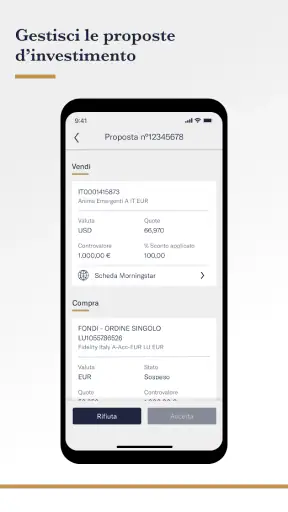
Gestire il risparmio dallo smartphone può essere comodo, ma solo quando l’app non trasforma ogni operazione in una caccia ai menu. Ho provato Mediobanca Premier con questo criterio: non mi interessava soltanto controllare il saldo, ma capire quanto fosse pratica nella routine, quanto aiutasse a seguire gli investimenti e dove invece lasciasse spazio alle procedure più tradizionali. La mia impressione è quella di uno strumento pensato soprattutto per i clienti di Mediobanca Premier che vogliono avere il rapporto sotto controllo anche fuori dal computer, senza aspettarsi che il telefono sostituisca ogni confronto con un consulente.
L’app appartiene alla categoria della finanza personale e della gestione del risparmio, è sviluppata da Mediobanca Premier S.p.A. ed è disponibile gratuitamente. Il suo pubblico naturale è quindi diverso da quello di una semplice app per segnare le spese quotidiane: qui il punto centrale è accedere ai propri rapporti, osservare la situazione finanziaria e svolgere le operazioni messe a disposizione dalla banca in modo ordinato e rapido.
Come si inserisce nella routine di tutti i giorni
Il flusso che ho trovato più efficace parte da un controllo breve, non da una consultazione continua. Apro l’app quando devo verificare la liquidità, controllare un movimento o capire se una disposizione è stata eseguita. Questo approccio evita di confondere la gestione del patrimonio con il semplice controllo compulsivo del saldo. In un’app bancaria, infatti, vedere molte informazioni non significa automaticamente comprenderle meglio.
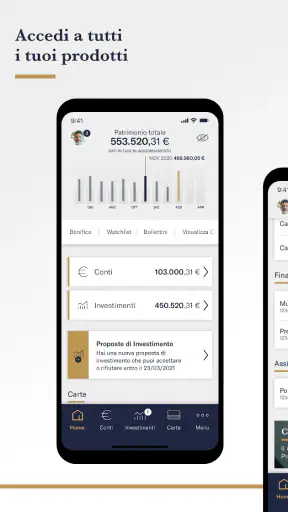
Per un cliente Mediobanca Premier, il vantaggio principale è avere un punto di accesso mobile al proprio rapporto. Invece di aspettare di essere davanti al computer, posso fare una verifica mentre sono fuori casa, prima di una spesa importante o quando devo ricordare la disponibilità effettiva. È un uso molto concreto: l’app diventa una console di controllo, non un luogo in cui passare tempo.
Un caso realistico è quello di chi riceve una comunicazione relativa a un pagamento o deve verificare un’operazione prima di procedere con un acquisto. In pochi passaggi può aprire l’app, controllare il conto e uscire senza lasciare aperta una sessione inutilmente. La praticità, in questo scenario, conta più della quantità di funzioni. Se il percorso è chiaro, il telefono è spesso più utile del sito completo.
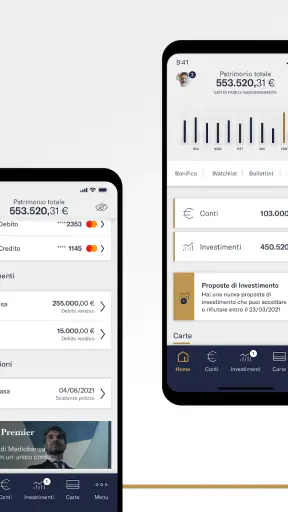
La prima abitudine che consiglio è separare tre momenti: controllo della liquidità, lettura dei movimenti e consultazione degli investimenti. Mescolare tutto porta a interpretazioni frettolose. Un saldo disponibile non racconta la stessa cosa di un patrimonio investito, e un movimento recente non dovrebbe essere letto senza considerare la data e la causale. L’app aiuta a fare queste verifiche, ma il metodo deve arrivare dall’utente.
Ho apprezzato anche la possibilità di usare il telefono per una verifica veloce senza trasformare ogni attività in una telefonata o in un accesso da desktop. Questo è il suo punto forte più evidente. Al tempo stesso, chi cerca un’app per costruire un bilancio familiare dettagliato, classificare automaticamente ogni spesa o confrontare molti conti diversi potrebbe trovarla meno adatta: non è quello il suo ruolo principale.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Il primo controllo da fare dopo l’accesso
Quando si utilizza un’app finanziaria, il primo errore è toccare subito il comando che serve senza osservare il contesto. Io preferisco leggere prima la schermata iniziale, verificare quale rapporto è selezionato e controllare che il periodo dei movimenti sia quello corretto. Questa piccola pausa riduce il rischio di attribuire un’operazione al conto sbagliato o di confondere un importo contabilizzato con uno ancora in attesa.
Un’altra buona pratica consiste nel non usare la cronologia come se fosse un archivio contabile perfetto per ogni esigenza. Per una verifica rapida funziona bene; per preparare una situazione più complessa o ricostruire mesi di attività, il computer e la documentazione bancaria possono risultare più comodi. La forza dell’app è la tempestività, non la sostituzione di ogni strumento di rendicontazione.
Impostazioni e abitudini che vale la pena controllare
Le impostazioni meritano attenzione perché determinano quanto l’app si adatti al mio modo di usarla. Le controllo soprattutto quando cambio telefono, aggiorno il sistema operativo o modifico il metodo con cui proteggo l’accesso. Non considero mai la configurazione iniziale definitiva: un’app finanziaria va rivista ogni tanto, anche solo per capire se le preferenze di accesso e le notifiche sono ancora coerenti con le mie esigenze.
La protezione dell’accesso viene prima della velocità. Se il dispositivo offre un metodo di sblocco biometrico compatibile con l’app, può rendere più pratico il controllo quotidiano, ma non dovrebbe diventare un motivo per ignorare il codice principale o le procedure di sicurezza. Prima di attivare qualunque accesso rapido, mi assicuro che il telefono abbia un blocco schermo affidabile e che non sia condiviso con altre persone.
Le notifiche, quando disponibili e configurate, vanno trattate come promemoria e non come prova definitiva di un’operazione. Una notifica può aiutarmi a ricordare di controllare un movimento, ma per una decisione finanziaria preferisco sempre aprire l’app e leggere i dettagli direttamente. Questo passaggio è particolarmente importante se il telefono mostra anteprime sulla schermata bloccata: la comodità non dovrebbe esporre informazioni economiche a chi si trova vicino.
Consiglio anche di controllare come l’app si comporta quando la connessione è instabile. Una schermata caricata lentamente o un’operazione interrotta non significa necessariamente che il comando non sia stato ricevuto. In questi casi evito di ripetere subito la disposizione. Prima verifico lo storico o lo stato dell’operazione, così non rischio di inviare due volte la stessa richiesta. È un dettaglio semplice, ma distingue un uso prudente da uno impulsivo.
Un controllo utile dopo ogni aggiornamento
La versione attuale è la 6.23.1, mentre l’app richiede almeno Android 6.0. Dopo un aggiornamento, io ricontrollerei accesso, notifiche, rapporti visualizzati e modalità di conferma delle operazioni. Non perché un aggiornamento debba necessariamente cambiare tutto, ma perché le applicazioni finanziarie vanno usate con maggiore attenzione rispetto a un’app di intrattenimento. Una verifica di pochi minuti può evitare sorprese quando serve davvero operare.
Il fatto che sia arrivata sul mercato il 27 marzo 2013 mostra una presenza lunga nel tempo. Per me questo è rassicurante sul piano della continuità, ma non lo interpreto come una garanzia assoluta di esperienza identica su ogni telefono. Le prestazioni dipendono anche dal dispositivo, dalla versione del sistema e dalla qualità della rete. Chi usa uno smartphone molto datato dovrebbe aspettarsi un’esperienza meno fluida rispetto a un modello recente.
Un’impostazione che spesso viene trascurata è la gestione del contesto: luminosità, timeout dello schermo e uso in luoghi pubblici. Non sono funzioni specifiche dell’app, ma incidono sulla sicurezza reale. Io evito di consultare dettagli patrimoniali su reti Wi-Fi pubbliche non necessarie e non lascio il telefono sbloccato mentre l’app è aperta. Sono accorgimenti più utili di qualunque scorciatoia se l’obiettivo è proteggere il rapporto.
Come velocizzare i percorsi senza perdere il controllo
Gli utenti esperti non cercano di fare tutto più velocemente: cercano di eliminare i passaggi inutili senza saltare quelli importanti. Con Mediobanca Premier, il mio schema è semplice. Prima decido cosa devo verificare, poi apro direttamente il rapporto pertinente, controllo il dettaglio e chiudo. Evito di esplorare sezioni diverse durante una disposizione, perché ogni deviazione aumenta il rischio di perdere il filo.
Per i controlli ripetuti, aiuta stabilire una routine. Per esempio, posso controllare la liquidità in un momento fisso della settimana e lasciare la consultazione degli investimenti a un momento separato, quando ho davvero il tempo di leggere. Questo riduce la tentazione di reagire a una variazione momentanea. L’app rende l’accesso facile, ma proprio per questo serve una regola personale su quando guardare e quando non guardare.
Un secondo schema pratico è usare la cronologia per verificare, non per cercare a caso. Se sto controllando un addebito, parto dal periodo approssimativo e poi confronto importo, data e descrizione. Se invece sto cercando di capire la disponibilità, non mi fermo al primo numero visibile: considero anche i movimenti recenti e quelli che potrebbero non essere ancora definitivi. Questa lettura incrociata richiede qualche secondo in più, ma evita conclusioni sbagliate.
Quando devo compiere un’operazione, preparo prima le informazioni necessarie e uso l’app solo per eseguire e confermare. È una tecnica utile soprattutto da smartphone, dove scrivere dati lunghi è meno comodo che su una tastiera. In questo modo diminuisco il rischio di interrompere il flusso per cercare un riferimento, e posso rileggere con calma prima della conferma finale.
Le scorciatoie del telefono possono aiutare ad aprire rapidamente l’app, ma non le considero un sostituto della verifica. La velocità migliore è quella che porta alla schermata giusta, non quella che fa saltare i controlli. Se l’app propone un accesso rapido, lo userei soltanto su un dispositivo personale, protetto e aggiornato. Su un telefono condiviso preferirei una procedura meno comoda ma più riservata.
Quando il computer resta la scelta migliore
Per un controllo al volo, lo smartphone è più pratico. Per leggere documenti, confrontare molte informazioni o lavorare con attenzione su una situazione articolata, invece, preferisco uno schermo grande. Questa non è una bocciatura dell’app: è una distinzione corretta tra due strumenti. Mediobanca Premier funziona bene come estensione mobile del rapporto, mentre il sito o il contatto con la banca possono essere più adatti quando la domanda non è soltanto “quanto ho?” ma “come devo interpretare questa situazione?”.
Rispetto alle app generaliste per il budget, il vantaggio è la vicinanza al rapporto Mediobanca Premier e alla gestione del risparmio. Le alternative dedicate alle spese quotidiane possono offrire una visione più ampia di conti, carte e categorie, ma spesso richiedono inserimenti, collegamenti o una manutenzione costante. Io sceglierei questa app se il mio obiettivo principale fosse seguire il rapporto bancario; sceglierei uno strumento di budgeting se volessi analizzare in profondità le abitudini di consumo.
Dove arrivano i limiti per chi vuole fare di più
Il limite più importante è concettuale: un’app mobile non può trasformare automaticamente una decisione finanziaria complessa in una scelta semplice. Può mostrare informazioni, facilitare l’accesso e rendere più rapidi alcuni passaggi, ma non sostituisce la valutazione del rischio, la lettura dei documenti o il confronto con un professionista quando la situazione lo richiede.
Non la consiglierei come unico strumento a chi vuole aggregare patrimoni distribuiti presso molte banche, costruire analisi avanzate del budget o seguire in modo estremamente dettagliato ogni categoria di spesa. In questi casi, un’app indipendente per la gestione finanziaria o un foglio di calcolo possono offrire una visione più ampia. Il rovescio della medaglia è che quelle soluzioni richiedono più configurazione e possono essere meno immediate per il semplice controllo del rapporto.
La prudenza è necessaria anche quando una disposizione sembra non riuscire. Connessione lenta, sessione scaduta o conferma poco chiara possono creare dubbi. Io non ripeterei mai un’operazione soltanto perché la schermata non ha risposto subito. Prima controllerei lo storico, attenderei il caricamento completo e, se resta un’incertezza concreta, contatterei la banca. Questo è uno dei casi in cui la rapidità deve lasciare spazio alla verifica.
Un altro limite riguarda l’uso emotivo. Avere investimenti sempre a portata di mano può spingere a controllare troppo spesso e a reagire a variazioni di breve periodo. L’app non crea questo comportamento, ma lo rende più facile. Per questo la considero più utile quando inserita in una routine definita: controlli programmati, decisioni ponderate e niente operazioni impulsive nate da una lettura frettolosa dello schermo.
La valutazione degli utenti è comunque molto positiva: l’app ha una media di 4,6 su Google Play, con più di 71 mila valutazioni e oltre 23 mila recensioni. Il numero di installazioni supera il milione, segnale che Mediobanca Premier viene usata da una platea ampia. Io leggo questi risultati come un buon indicatore di affidabilità percepita, non come una ragione per ignorare le esigenze personali o le differenze tra dispositivi.
Per chi la consiglierei davvero
La consiglierei a chi è già cliente Mediobanca Premier e vuole gestire il rapporto con maggiore autonomia durante la giornata. È adatta a chi controlla spesso liquidità e movimenti, preferisce il telefono al computer per le verifiche rapide e apprezza un accesso diretto alle informazioni finanziarie. Anche chi viaggia o si sposta molto può trarne beneficio, perché non deve aspettare di tornare davanti a una postazione fissa per una consultazione ordinaria.
La vedo meno indicata per chi cerca una piattaforma indipendente da usare senza un rapporto con Mediobanca Premier, per chi vuole un’app centrata esclusivamente sul budget familiare o per chi pretende analisi finanziarie approfondite direttamente dall’interfaccia mobile. In quei casi, una soluzione diversa può essere più completa. La scelta dipende dal problema da risolvere, non dal numero di funzioni promesse.
È un’app gratuita, con classificazione PEGI 3, quindi l’accesso non comporta un costo di acquisto e la fascia di età indicata è adatta a un pubblico generale. Naturalmente, gratuito non significa che ogni servizio bancario o finanziario collegato al rapporto abbia le stesse condizioni: prima di operare, io leggerei sempre le informazioni mostrate nella procedura e i documenti pertinenti.
Per iniziare bene, suggerisco di fare una prima sessione tranquilla: verificare il rapporto visualizzato, leggere alcuni movimenti recenti, controllare le impostazioni di accesso e capire dove trovare le conferme delle operazioni. Dopo questa fase, l’uso quotidiano diventa più naturale. La parte davvero importante non è imparare ogni schermata, ma sapere dove controllare prima di prendere una decisione.
Il mio giudizio dopo un uso ragionato
Mediobanca Premier mi sembra una scelta solida per la gestione mobile del risparmio quando il rapporto con la banca è già il centro dell’esperienza. La sua utilità emerge nei controlli rapidi, nella consultazione fuori casa e nelle operazioni che voglio seguire senza accendere il computer. Non la considero una soluzione universale per il bilancio personale, né uno strumento che possa sostituire il giudizio umano negli investimenti.
Il mio consiglio finale è usarla con una combinazione di impostazioni prudenti, percorsi ripetibili e controlli separati. Accesso rapido sì, ma solo su un dispositivo protetto; notifiche utili sì, ma sempre con verifica nell’app; consultazione frequente sì, ma senza trasformarla in una reazione automatica a ogni variazione. La differenza la fa il metodo con cui la si usa, non soltanto la presenza dell’app sul telefono.
Con una media di 4,6 e più di un milione di installazioni, il prodotto ha raggiunto una diffusione notevole. La mia esperienza resta positiva soprattutto per il cliente che desidera un collegamento mobile ordinato con Mediobanca Premier. Se questo è il tuo caso, la scaricherei senza esitazioni, iniziando però con una configurazione consapevole e mantenendo il computer o il supporto della banca per le situazioni più complesse.
FAQ
Che cos’è Mediobanca Premier e a chi è rivolto?
Mediobanca Premier è il servizio bancario digitale dedicato alla gestione quotidiana del conto, dei pagamenti e, in base ai servizi attivati, anche del risparmio e degli investimenti. L’app è pensata soprattutto per i clienti Mediobanca Premier che desiderano controllare le proprie finanze da smartphone o tablet, verificare il saldo, consultare i movimenti e operare senza recarsi necessariamente in filiale.
Quali operazioni si possono effettuare tramite l’app Mediobanca Premier?
Dall’app è generalmente possibile visualizzare saldo e movimenti, consultare la documentazione bancaria, effettuare bonifici e gestire pagamenti, controllare carte e disponibilità, oltre a ricevere notifiche sulle operazioni. Le funzioni effettivamente disponibili possono dipendere dal tipo di conto, dalle carte possedute, dai servizi sottoscritti e dagli eventuali aggiornamenti dell’applicazione.
L’app Mediobanca Premier è sicura per gestire conto e pagamenti?
L’app utilizza sistemi di autenticazione e autorizzazione pensati per proteggere l’accesso e le operazioni, come credenziali personali, codici di sicurezza e, sugli smartphone compatibili, riconoscimento biometrico. È comunque importante installarla esclusivamente dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione, non condividere i codici e contattare subito la banca in caso di attività sospette.
Come si accede per la prima volta a Mediobanca Premier?
Per il primo accesso è necessario essere già clienti e disporre delle credenziali o delle istruzioni fornite dalla banca. Dopo aver scaricato l’app ufficiale, la procedura può richiedere la verifica dell’identità, l’associazione dello smartphone e la creazione o conferma di un codice personale. I passaggi possono variare in base al profilo e ai servizi attivati, quindi conviene seguire attentamente le indicazioni mostrate.
Cosa fare se l’app Mediobanca Premier non funziona o l’accesso viene bloccato?
In caso di problemi è consigliabile controllare la connessione internet, aggiornare l’app, riavviare il dispositivo e verificare che il sistema operativo sia supportato. Se l’accesso resta bloccato, non bisogna tentare ripetutamente inserendo codici casuali: è preferibile utilizzare i canali ufficiali di assistenza Mediobanca Premier per recuperare le credenziali o sbloccare il profilo. Per sicurezza, evitare supporto e download provenienti da siti non ufficiali.
Scarica