MoneyGram®: Invia denaro
4,6FinanzaAggiornata il 17 ottobre 2026
Screenshot
 Analisi di Mobexer
Quando devo mandare denaro a una persona che vive in un altro Paese, non scelgo un servizio soltanto perché promette di essere rapido: prima voglio capire come il destinatario potrà riceverlo e quanto sarà semplice seguire l’operazione. MoneyGram®: Invia denaro è pensata proprio per chi vuole gestire questo passaggio dallo smartphone, con possibilità di invio e ricezione tramite banca, wallet o contanti. Nella mia valutazione, il suo punto forte è offrire più strade per completare un trasferimento; il suo limite è che la convenienza concreta dipende dalla situazione, dal luogo e dalle preferenze di chi riceve.
Non la considererei una soluzione universale per ogni pagamento. È un’app di finanza sviluppata da MGI, rivolta soprattutto a chi invia denaro a familiari, amici o altre persone all’estero e vuole poter controllare il percorso dell’invio. Se invece devo dividere il conto di una cena con qualcuno che ho accanto, o fare un pagamento quotidiano domestico, un’app di pagamento locale o il normale bonifico possono essere più lineari. La scelta giusta comincia quindi da una domanda pratica: il destinatario può e vuole ricevere il denaro nel modo che ti è più comodo?
Una scelta da fare prima di aprire l’app
Io partirei da tre verifiche molto concrete: dove si trova chi riceve, quale modalità di incasso può usare e quanto è importante poter controllare lo stato dell’invio. Sono domande più utili di una ricerca astratta sul “miglior” servizio, perché un trasferimento internazionale dipende dalla compatibilità tra due persone, non soltanto dalle preferenze di chi invia. Se il destinatario non può usare il canale scelto, la comodità della procedura sul mio telefono perde gran parte del suo valore.
Per esempio, se sto aiutando un parente con una spesa imprevista, gli chiederei prima se preferisce ricevere sul conto, tramite wallet o in contanti e quando gli serve il denaro. Poi confronterei il riepilogo del trasferimento con un eventuale bonifico o con un altro servizio che entrambi conosciamo. Questo piccolo confronto evita di scegliere solo in base all’abitudine del mittente: il percorso migliore è quello che funziona anche per chi deve ricevere.
È una distinzione che rende l’app più adatta ai trasferimenti pianificati o organizzati con un minimo di coordinamento che ai pagamenti impulsivi. Se la richiesta è urgente, non darei per scontato che la scelta digitale risolva tutto all’istante: leggerei i passaggi visualizzati prima di confermare e non prometterei una tempistica al destinatario finché non ho chiaro il percorso disponibile. In un servizio di invio, la prudenza non è burocrazia superflua: è parte dell’esperienza.
La scelta dipende da come deve arrivare il denaro
Io partirei da una domanda che spesso si lascia per ultima: che cosa dovrà fare il destinatario per avere accesso al denaro? In questa sezione considero come la modalità di ricezione, la familiarità con gli strumenti digitali e la necessità di seguire l’invio cambino la scelta. Sono criteri pratici che aiutano a evitare un trasferimento comodo per chi lo avvia, ma scomodo per chi lo aspetta.
Prima chiarisci il metodo di ricezione
La possibilità di scegliere tra conto bancario, wallet e contanti è utile perché le persone non hanno tutte le stesse abitudini o lo stesso accesso ai servizi finanziari. Prima di avviare un trasferimento, io chiederei al destinatario quale modalità preferisce davvero, invece di dare per scontato che abbia un conto o che voglia ricevere denaro in contanti. Questa conversazione evita di impostare un invio che sulla carta sembra comodo, ma che crea un passaggio in più a chi deve incassarlo.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
È una distinzione particolarmente importante quando si manda denaro a parenti che vivono in un’altra area o che usano strumenti diversi dai propri. Se la persona riceve abitualmente su un wallet, quella scelta può ridurre le incombenze rispetto a un’opzione che richiede di spostarsi. Se preferisce i contanti, ha senso partire da quella necessità e verificare con attenzione i passaggi mostrati dall’app prima di confermare. Non considero le diverse modalità intercambiabili: sono alternative pensate per circostanze diverse.
Controllare il trasferimento fa parte dell’esperienza
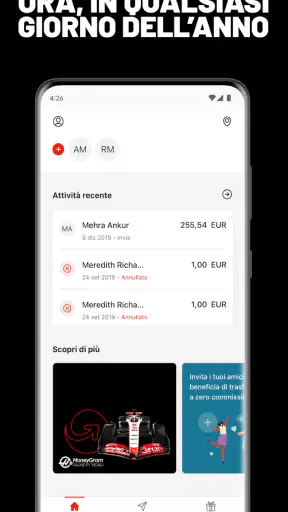
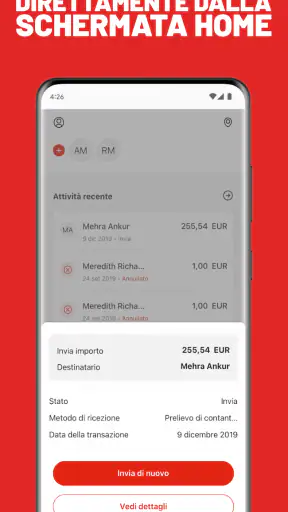
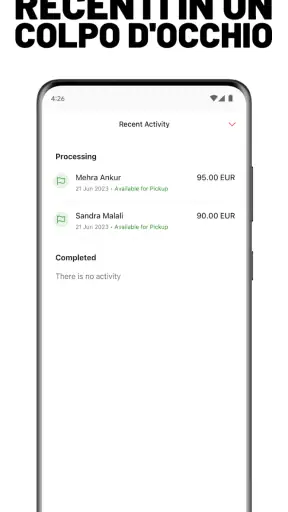
Un altro criterio concreto è la possibilità di seguire ogni invio. Quando mando denaro per una spesa familiare o per un imprevisto, sapere che posso tornare a controllare lo stato dell’operazione è più utile che affidarmi soltanto alla memoria o a uno scambio di messaggi. La funzione di monitoraggio aiuta anche a coordinarsi con chi aspetta il denaro: posso spiegare che sto verificando l’invio, anziché lasciare la persona senza un aggiornamento.
Per usarla bene, terrei a portata di mano le informazioni corrette sul destinatario e controllerei con calma la schermata riepilogativa prima di procedere. È un’accortezza semplice ma importante: in un trasferimento, un errore nei dati può trasformare un’operazione rapida in una serie di verifiche e comunicazioni. L’app non elimina la necessità di prestare attenzione; rende però più pratico gestire l’invio e tornarci sopra per controllarne l’avanzamento.
Un esempio quotidiano, senza complicare il passaggio
Immagina di dover contribuire alle spese di un familiare che vive all’estero. Prima di inviare, gli chiedi se preferisce ricevere sul conto, tramite wallet oppure in contanti. Poi imposti il trasferimento nell’app, ricontrolli i dettagli e tieni d’occhio lo stato mentre l’altra persona attende. In questo scenario il vantaggio non è soltanto poter avviare l’operazione dal telefono: è organizzare il passaggio in base a chi riceve e avere un punto da cui seguire l’invio.
Il consiglio pratico che ne ricavo è di non iniziare dall’app, ma dalla conversazione con il destinatario. Chiarire in anticipo la modalità preferita e il momento in cui gli serve il denaro rende più sensata la scelta del canale. Se la necessità è urgente, eviterei comunque di promettere una tempistica prima di aver letto con attenzione le indicazioni che compaiono durante l’operazione. La comodità digitale non sostituisce il controllo delle condizioni specifiche del trasferimento.
Per chi ha senso e per chi no
La consiglierei soprattutto a chi invia denaro a persone che non condividono necessariamente le stesse abitudini finanziarie e vuole discutere con loro il modo più pratico per riceverlo. Può essere utile anche quando, prima di un invio, desidero poter ritrovare lo stato dell’operazione invece di ricostruire tutto da messaggi sparsi. Non la sceglierei invece per un semplice rimborso tra amici che usano già lo stesso sistema locale: in quel caso aggiungere un nuovo flusso può essere più macchinoso che utile.
Il punto meno intuitivo è che la flessibilità non significa automaticamente meno lavoro. Avere più canali da valutare richiede una decisione in più e una breve intesa con il destinatario. Se la persona non sa quale modalità può usare, non mi affretterei a iniziare l’invio: prima chiarirei la sua situazione, altrimenti rischio di confondere una scelta ampia con una scelta facile. Per me è proprio questo il criterio per capire se l’app è adatta: le opzioni devono risolvere un problema reale, non aggiungere passaggi per principio.
Quando MoneyGram è più utile e quando guarderei altrove
Qui confronto i casi in cui la flessibilità di MoneyGram può risolvere un problema concreto con quelli in cui un bonifico o un’app già usata da entrambi potrebbe essere più semplice. Valuto anche il piccolo costo organizzativo del passaggio a un nuovo servizio: non basta poter scegliere tra più modalità, bisogna che quella selezionata sia davvero accessibile al destinatario. È da questo equilibrio che nasce una raccomandazione sensata.
Il vantaggio è la flessibilità, non la promessa di essere sempre la scelta migliore
Tra le app dedicate ai trasferimenti di denaro, questa mi sembra più interessante quando mittente e destinatario hanno esigenze diverse: chi invia preferisce fare tutto dal telefono, mentre chi riceve potrebbe avere bisogno di una modalità particolare. La possibilità di considerare più canali di ricezione aiuta a non imporre a tutti lo stesso percorso. Anche poter seguire l’invio è un elemento concreto per chi effettua trasferimenti ricorrenti e vuole tenere sotto controllo ciò che ha avviato.
La sua reputazione pubblica appare consolidata: ha una media di 4,6 su circa 93 mila valutazioni, con oltre 5 milioni di installazioni. Questi numeri suggeriscono che molte persone la prendono in considerazione, ma non dimostrano che sia la soluzione più conveniente per ogni Paese, cifra o metodo di ricezione. Io li leggerei come un’indicazione di diffusione, non come un motivo per saltare il confronto tra le opzioni mostrate prima di confermare un invio.
Se la mia priorità è mandare denaro a una persona che non usa gli stessi strumenti che uso io, la varietà delle modalità è un motivo per provarla. Se invece entrambi abbiamo già un sistema locale che conosciamo bene e il trasferimento è semplice, non cambierei abitudine senza un vantaggio chiaro. La scelta dovrebbe partire dal caso specifico, non dal nome del servizio o dalla sua popolarità.
Le alternative cambiano a seconda del tipo di pagamento
Per un trasferimento internazionale, le alternative possono includere altri servizi specializzati oppure un bonifico tramite banca. Non li metterei sullo stesso piano senza confrontare le condizioni mostrate per il singolo invio: il costo complessivo, il metodo disponibile per chi riceve e la praticità dei passaggi contano più di una classifica generale. Se il destinatario vuole incassare in contanti o non usa un wallet, per esempio, un servizio che offre soltanto un percorso digitale potrebbe non rispondere alla sua esigenza.
Per pagamenti tra persone vicine o per rimborsi occasionali, invece, un’app di pagamento domestica può risultare più immediata, soprattutto se mittente e destinatario la usano già. Per inviare denaro a un conto, un bonifico può essere più adatto quando si preferisce gestire tutto attraverso la propria banca. MoneyGram ha più senso quando le modalità di ricezione disponibili sono parte centrale della decisione, non quando si cerca semplicemente un modo per trasferire qualsiasi somma a chiunque.
Qui c’è un compromesso da valutare: avere più possibilità può aiutare, ma richiede anche di scegliere con attenzione. Io confrontarei le opzioni offerte nella schermata del trasferimento con ciò che il destinatario può effettivamente usare. Se le alternative proposte non coincidono con le sue preferenze, la flessibilità teorica non si traduce in un vantaggio pratico. In quel caso un servizio diverso, o il canale bancario abituale, potrebbe essere più semplice.
Prima di cambiare, controlla i passaggi e i costi dell’operazione
L’app è gratuita da scaricare, ma questo non significa che ogni trasferimento sia privo di costi. Prima di procedere, leggerei il riepilogo dell’operazione e tutte le condizioni che vengono presentate, così da sapere cosa sto accettando. Non mi baserei sull’idea che un invio tramite app sia automaticamente più economico di un’alternativa: la convenienza va valutata sul trasferimento concreto e sul modo in cui il destinatario riceverà il denaro.
Il costo di passare a un nuovo servizio non è solo economico. Bisogna imparare il flusso, inserire i dati con attenzione e accordarsi con chi riceve sul canale più adatto. Se il tuo familiare preferisce continuare a usare il metodo che conosce, forzare un cambiamento può aggiungere confusione invece di semplificare. Io proverei prima con un invio pianificato con cura, senza trattare l’app come un automatismo da usare alla cieca.
Un’altra buona abitudine è conservare le informazioni utili sull’operazione e tornare a controllarne lo stato, soprattutto se il destinatario non conferma subito la ricezione. Questo riduce il rischio di avviare un secondo invio per impazienza. La funzione di monitoraggio è particolarmente sensata proprio in questo momento: permette di distinguere tra un trasferimento da seguire e uno che richiede di ricontrollare i dettagli, invece di affidarsi a supposizioni.
Compatibilità e profilo dell’app
La versione attuale è la 27.17.0 e l’app richiede Android 7.0 o successivo. È classificata PEGI 3 e può essere scaricata gratuitamente. La manutenzione nel tempo è un elemento rassicurante per chi desidera usare uno strumento finanziario aggiornato, ma il numero di versione da solo non dice quanto un determinato trasferimento sia adatto alle proprie esigenze: conviene comunque valutare il percorso specifico e verificare i dati prima della conferma.
Le recensioni sono circa 2.900, un elemento da considerare insieme alle valutazioni e alla diffusione, non come garanzia che ogni esperienza sia uguale. Nei servizi finanziari la riuscita dipende anche dalla correttezza delle informazioni inserite e dalla scelta del metodo di ricezione. Per questo mi concentrerei soprattutto su quanto è chiaro il riepilogo dell’invio e su quanto bene il destinatario riesce a completare la parte che gli spetta.
Non la sceglierei se vuoi soltanto inviare piccoli rimborsi a contatti locali e hai già un sistema più diretto, né se il destinatario non è disposto a usare nessuna delle modalità previste per ricevere. È meno adatta anche a chi preferisce non gestire trasferimenti da smartphone o vuole affidarsi esclusivamente al proprio istituto bancario. In queste situazioni, la familiarità e la semplicità del metodo già in uso possono pesare più della possibilità di scegliere fra diversi canali.
Il mio verdetto: utile quando il destinatario guida la scelta
Consiglierei MoneyGram®: Invia denaro a chi trasferisce denaro a persone che vivono in luoghi diversi e vuole valutare più modalità di ricezione, mantenendo la possibilità di controllare l’invio. La vedo particolarmente adatta a chi organizza aiuti familiari o trasferimenti non quotidiani e ha bisogno di accordarsi con il destinatario prima di scegliere come inviare. In questo contesto, l’app offre un percorso che può risultare più pratico di un’alternativa non compatibile con le preferenze di chi riceve.
La mia raccomandazione è meno netta per chi cerca un metodo universale, sempre più rapido o sempre meno costoso: queste qualità non si possono dare per scontate senza esaminare le condizioni della singola operazione. Prima di confermare, sceglierei il canale insieme al destinatario, controllerei con attenzione i dati e leggerei il riepilogo. Se quei passaggi corrispondono alle vostre esigenze, l’app ha un ruolo chiaro; se complicano un pagamento che un servizio già usato gestisce meglio, non vedo un motivo per cambiare.
FAQ
Che cos’è MoneyGram®: Invia denaro e a cosa serve?
MoneyGram®: Invia denaro è l’app ufficiale di MoneyGram per gestire alcune operazioni di trasferimento di denaro dal telefono. In base al Paese e ai servizi disponibili, consente di inviare fondi, controllare lo stato di un trasferimento e trovare agenzie MoneyGram. Prima di iniziare, verifica nell’app quali opzioni sono effettivamente disponibili nella tua area e nel Paese del destinatario.
Come si invia denaro con l’app MoneyGram?
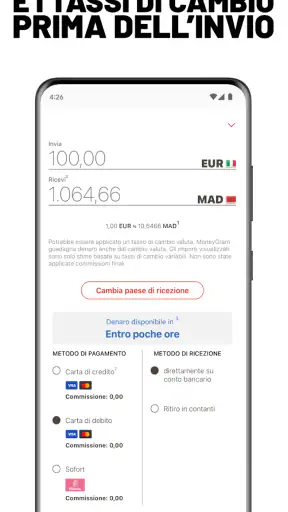
In genere, occorre creare un profilo o accedere, indicare il Paese e l’importo, scegliere il metodo di consegna e inserire i dati richiesti del destinatario. L’app mostra i costi e il tasso di cambio prima della conferma: controllali con attenzione, perché importi, commissioni e modalità di pagamento possono variare. Potrebbe essere necessario verificare la propria identità e usare un metodo di pagamento supportato.
Quanto costa inviare denaro con MoneyGram e quanto tempo impiega il trasferimento?
Il costo e i tempi dipendono da fattori come Paese di invio e ricezione, importo, metodo di pagamento e modalità di consegna. Un trasferimento con ritiro in contanti può avere tempi diversi da uno diretto a un conto o a un portafoglio digitale; inoltre, la disponibilità non è uguale in tutti i Paesi. Consulta il riepilogo nell’app prima di confermare e non basarti su stime generiche.
Quali dati servono per inviare o ricevere un trasferimento MoneyGram?
Per inviare denaro possono essere richiesti i dati identificativi del mittente, quelli del destinatario e le informazioni necessarie per la modalità scelta. Per ritirare contanti, il destinatario potrebbe dover presentare un documento d’identità valido e il riferimento del trasferimento; i requisiti esatti variano secondo il Paese e le normative locali. Inserisci i dati con precisione e condividi i dettagli del trasferimento solo con il destinatario previsto.
MoneyGram®: Invia denaro è sicura e cosa fare in caso di problemi?
MoneyGram adotta procedure di sicurezza e può richiedere verifiche dell’identità, ma nessun servizio elimina del tutto il rischio di truffe o di errori. Invia denaro solo a persone che conosci e di cui ti fidi, controllando nome, importo e destinazione prima della conferma. Se l’app non funziona, un trasferimento risulta in ritardo o sospetti un’attività non autorizzata, consulta l’assistenza ufficiale e conserva i riferimenti dell’operazione.
Scarica