Mooney App: pagamenti digitali
4,0FinanzaAggiornata il 17 ottobre 2026
Screenshot
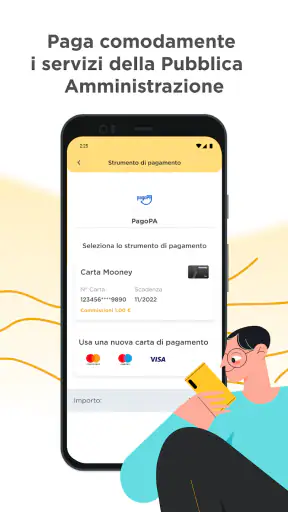
 Analisi di Mobexer
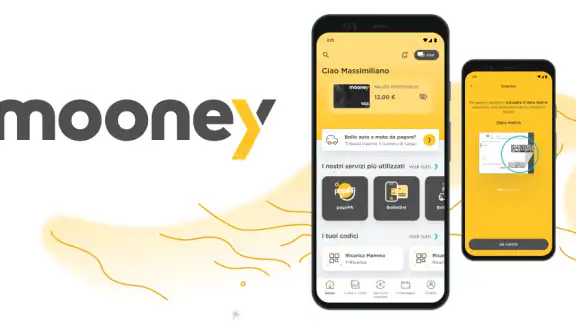
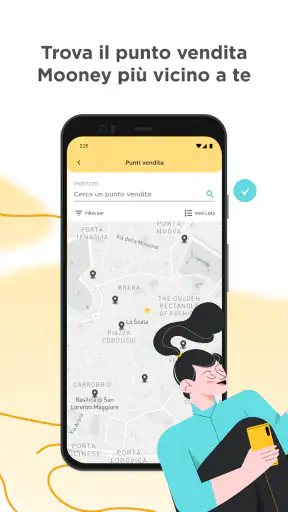
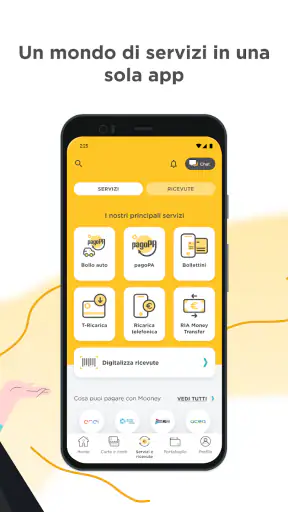
Quando devo gestire un pagamento occasionale senza passare da più siti o recarmi allo sportello, Mooney App mi sembra una soluzione pratica da tenere sul telefono. È un’app di finanza sviluppata da Mooney S.p.A. che riunisce operazioni molto diverse: pagamenti PagoPA, bollo auto, bollettini, ricariche telefoniche e T-Ricarica. Il suo punto forte non è una singola funzione spettacolare, ma la possibilità di affrontare commissioni e scadenze quotidiane da un unico ambiente.
La considero soprattutto un’app per chi vuole semplificare pagamenti italiani abbastanza specifici. Non la vedo come un sostituto completo dell’app della propria banca, né come uno strumento pensato per analizzare risparmi, investimenti o bilanci familiari. Se invece ti capita di pagare un avviso, rinnovare il bollo o ricaricare una SIM e preferisci evitare passaggi separati, il suo approccio può essere convincente.
Che cosa aspettarsi prima di iniziare
La prima cosa da capire è la sua natura: Mooney App è un punto di accesso a diversi servizi di pagamento, non un conto corrente tradizionale. Questa distinzione evita aspettative sbagliate. Io la aprirei quando ho già in mente un’operazione concreta, come un avviso PagoPA o una ricarica telefonica, invece di usarla come applicazione finanziaria da consultare ogni giorno.
Il catalogo è abbastanza ampio per coprire situazioni reali. PagoPA può essere utile per avvisi della pubblica amministrazione, mentre il bollo auto riguarda una scadenza che molti preferiscono non gestire all’ultimo momento. I bollettini coprono un’altra esigenza comune e le ricariche telefoniche rendono l’app interessante anche per chi non vuole entrare nell’app del proprio operatore.
Il vantaggio pratico sta nella concentrazione dei percorsi. Invece di ricordare quale servizio usare per ogni pagamento, posso partire dalla stessa app e scegliere la categoria adatta. Il beneficio più concreto è ridurre il numero di passaggi mentali: riconosco il documento o l’operazione, seleziono il servizio corrispondente e controllo i dati prima di procedere.
La gratuità dell’applicazione rende semplice provarla, ma non significa automaticamente che ogni singola operazione sia priva di costi. Prima di confermare un pagamento conviene leggere con attenzione il riepilogo mostrato a schermo, soprattutto quando confronto l’app con il canale della banca, dell’ente o dell’operatore telefonico. Per me è una regola importante: la comodità va valutata insieme al costo dell’operazione specifica.
Il progetto è rivolto a un pubblico ampio, con classificazione PEGI 3, e può essere installato su dispositivi con sistema operativo Android 8.0 o successivo. La versione attuale è la 5.37.1. Questi dettagli contano se usi un telefono datato: prima di organizzare un pagamento urgente, controllerei che il dispositivo sia compatibile e che l’app si apra correttamente.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
La presenza sul mercato è ormai consistente: il servizio supera il milione di installazioni e raccoglie una media di 4,0 su circa 59 mila valutazioni, con oltre 26 mila recensioni. Non interpreto questi numeri come una garanzia personale, ma indicano che l’app è abbastanza conosciuta da essere presa in considerazione da chi cerca un’alternativa ai percorsi di pagamento più frammentati.
Configurazione iniziale senza perdersi
Al primo avvio il mio consiglio è di non esplorare tutto in modo casuale. Conviene procedere con un obiettivo preciso: aprire l’area relativa al pagamento che vuoi effettuare e capire quali informazioni vengono richieste. Questo approccio fa emergere subito se hai con te il documento corretto, il numero necessario o i dati della ricarica.
Per un avviso PagoPA, terrei a portata di mano il documento completo e non soltanto una fotografia parziale. I codici e gli identificativi devono essere letti con attenzione; una cifra sbagliata può portare a un pagamento non riuscito o, peggio, a un controllo da rifare con l’ente destinatario. Non digiterei rapidamente mentre sono in movimento: il risparmio di tempo dell’app si perde se devo correggere un errore.
Nel caso del bollo auto, preparerei prima le informazioni del veicolo e verificherei ogni dato nella schermata di riepilogo. Questo è uno dei punti in cui la fretta è controproducente. La scadenza può spingere a confermare subito, ma io controllerei targa, periodo e importo visualizzato prima dell’ultimo passaggio.
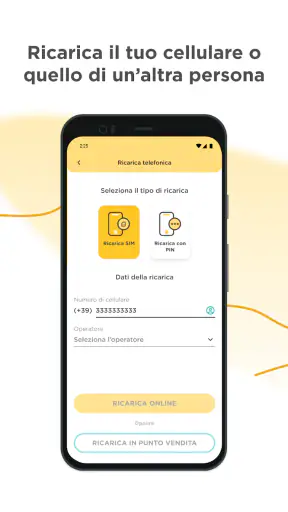
Per una ricarica telefonica il percorso è generalmente più immediato, ma anche qui bisogna distinguere il numero da ricaricare da quello del contatto che sta usando il telefono. Una soluzione semplice è rileggere le cifre ad alta voce o confrontarle con la rubrica prima di confermare. È un piccolo accorgimento, ma evita l’errore più fastidioso: ricaricare la persona sbagliata.
La configurazione è più rassicurante se la si affronta come una sequenza di controlli, non come una procedura da completare il più velocemente possibile. Io terrei separati tre momenti: scelta del servizio, inserimento dei dati e verifica finale. Mescolarli porta facilmente a premere avanti senza aver capito che cosa si sta pagando.
Un altro consiglio utile è installare e provare l’app prima della scadenza reale. Non aspetterei il giorno del bollo o l’ultima sera per scoprire che devo recuperare un dato, aggiornare il sistema o ripetere un passaggio. Una prova senza confermare il pagamento permette di familiarizzare con l’interfaccia e di capire dove compare il riepilogo.
Il primo risultato concreto: completare un pagamento
Per il primo utilizzo sceglierei l’operazione più semplice per la tua situazione. Se hai una ricarica telefonica da fare, può essere un buon punto di partenza perché il risultato è facile da riconoscere. Se invece hai già un avviso PagoPA o un bollettino, userei direttamente quello: imparare su un caso reale è più utile che navigare tra menu senza uno scopo.
Il flusso che seguirei è lineare. Apro la sezione corretta, inserisco o acquisisco i dati richiesti, verifico destinatario e importo, poi controllo il metodo di pagamento e il riepilogo. Prima della conferma cerco eventuali costi aggiuntivi e rileggo i codici. Soltanto dopo procedo.
La schermata finale non va trattata come una formalità. Per me è il momento in cui l’app deve rispondere a tre domande: sto pagando la cosa giusta, l’importo è quello atteso e il destinatario è corretto? Se una risposta non è chiara, preferisco interrompere e ricominciare piuttosto che affidarmi alla fretta.
Dopo il pagamento, conserverei la ricevuta o almeno l’informazione che consente di ritrovarla. Questo è particolarmente importante per bollettini e PagoPA, perché potresti dover dimostrare l’avvenuta operazione o verificare lo stato con l’ente. Una cattura dello schermo può essere utile come promemoria personale, ma non la considererei automaticamente equivalente a una ricevuta ufficiale: leggerei sempre ciò che l’app mostra al termine.
Un uso intelligente è anche separare il pagamento dalla verifica successiva. Se l’operazione riguarda una scadenza importante, non darei per scontato che tutto sia risolto solo perché ho visto una schermata positiva. Controllerei la conferma e, quando necessario, verificherei con il servizio destinatario che l’avviso risulti regolarizzato. Non è un difetto esclusivo dell’app: i sistemi di pagamento e quelli degli enti possono avere tempi diversi.
Per le ricariche telefoniche il controllo è più immediato, ma aspetterei comunque la conferma prima di chiudere l’app. Se la ricarica serve a una persona che è senza credito, le chiederei di verificare il saldo soltanto dopo aver ricevuto l’esito dell’operazione. In questo modo distingui un pagamento inviato da un’operazione effettivamente completata.
Un esempio quotidiano e il modo migliore di organizzarsi
Immagina di ricevere un avviso PagoPA mentre sei al lavoro e di volerlo sistemare durante la pausa. Con Mooney App puoi iniziare dal documento, invece di cercare manualmente il sito dell’ente. Io fotograferei o leggerei i dati con calma, controllerei il riepilogo e rimanderei la conferma se non ho a disposizione il metodo di pagamento che intendo usare.
La sera, con il bollo auto vicino alla scadenza, seguirei invece un percorso più prudente. Preparerei i dati del veicolo, controllerei che l’importo sia coerente con il periodo da pagare e salverei l’esito. Qui il vantaggio non è solo la velocità: è poter affrontare l’operazione da casa senza dover ricordare quale sportello o sito utilizzare.
Per una famiglia, l’app può diventare utile anche quando le operazioni riguardano persone diverse. Prima di ogni conferma indicherei chiaramente chi è il destinatario: il numero telefonico del figlio, il veicolo di un familiare o l’avviso intestato a un’altra persona. Questo evita di confondere dati simili, soprattutto quando più pagamenti vengono eseguiti nello stesso momento.
Un metodo che trovo efficace è fotografare mentalmente la procedura, non il contenuto sensibile. Ricordo dove si trova PagoPA, dove iniziano i bollettini e dove si fanno le ricariche, ma non salvo codici o credenziali in note non protette. L’app può rendere il pagamento più semplice; la gestione disordinata dei dati può invece creare nuovi problemi.
Dove possono nascere dubbi
Il primo equivoco riguarda il rapporto con la banca. Mooney App non dovrebbe essere scelta pensando di ottenere tutte le funzioni dell’app bancaria, come una visione completa del conto, la gestione articolata delle spese o gli strumenti tipici di un conto corrente. Se il tuo obiettivo principale è controllare entrate e uscite, la banca resta probabilmente più adatta.
Il secondo riguarda la parola “digitale”. Un pagamento effettuato dal telefono non elimina la necessità di inserire dati corretti e controllare l’esito. L’app non può correggere un codice sbagliato né sapere che hai scelto il veicolo errato. La comodità è nel percorso, non nell’assenza di responsabilità da parte dell’utente.
Potresti anche chiederti se conviene usare Mooney App o il sito dell’ente. Io sceglierei l’app quando devo gestire servizi diversi e voglio un punto di accesso unico. Preferirei invece il canale diretto dell’ente quando una pratica è molto particolare, richiede informazioni aggiuntive o presenta istruzioni che voglio seguire alla lettera. Non esiste un vincitore assoluto: dipende dalla complessità dell’operazione.
Lo stesso confronto vale per le ricariche. L’app può essere più comoda se già la usi per un bollettino o per il bollo, mentre l’app dell’operatore può risultare migliore se vuoi controllare offerte, consumi e dettagli della linea nello stesso posto. Mooney App ha senso quando la ricarica è un’azione isolata o parte di una gestione più ampia di pagamenti.
Un’altra possibile fonte di confusione è il costo. Il fatto che l’app sia gratuita da installare non permette di dedurre che ogni servizio abbia lo stesso trattamento economico. Io confronterei sempre il riepilogo con le alternative disponibili, soprattutto per pagamenti ricorrenti. Se la differenza è minima, la comodità può giustificare la scelta; se è significativa, il canale bancario o quello dell’ente potrebbe essere più conveniente.
La presenza di molte funzioni può rendere la prima schermata meno immediata per chi cerca una sola operazione. Non la definirei difficile, ma richiede qualche secondo per orientarsi. Per questo partirei sempre dal nome del servizio, senza aprire sezioni a caso. Una volta riconosciuto il percorso, l’esperienza diventa più prevedibile.
Infine, non userei l’app come unica soluzione in una situazione davvero urgente finché non ne conosco il funzionamento sul mio telefono. Se devo pagare entro poche ore, preparo prima i dati, verifico la compatibilità del dispositivo e tengo a disposizione un’alternativa, come il canale della banca o dell’ente. È una precauzione ragionevole per qualsiasi servizio digitale che gestisca scadenze.
Per chi è adatta e chi dovrebbe scegliere altro
La consiglierei a chi vive in Italia e gestisce spesso PagoPA, bollettini, bollo auto o ricariche telefoniche, soprattutto se apprezza avere un’unica app per operazioni diverse. È adatta anche a chi non vuole memorizzare molti siti e preferisce affrontare i pagamenti da uno smartphone compatibile.
Può essere una buona scelta per un familiare che ha bisogno di un percorso più ordinato per le operazioni quotidiane, purché sappia controllare i dati prima della conferma. In questo caso la cosa migliore non è soltanto installarla, ma fare insieme il primo pagamento e spiegare la differenza tra inserimento, riepilogo ed esito.
La eviterei come strumento principale se cerchi un’app per investire, pianificare un budget, analizzare il conto o gestire prodotti finanziari complessi. Anche chi esegue soltanto pagamenti occasionali potrebbe preferire il proprio home banking, specialmente se la banca offre già gli stessi servizi con un flusso che conosce bene.
Non la sceglierei neppure senza confrontare i costi quando devo effettuare molti pagamenti simili. La sua comodità può essere maggiore del vantaggio economico, ma questa è una valutazione personale da fare operazione per operazione. Il fatto che riunisca più servizi non significa che sia sempre la soluzione più economica per tutti.
Il passo successivo dopo il primo pagamento
Dopo aver completato con successo la prima operazione, userei Mooney App in modo selettivo. Non serve trasformarla in un’abitudine quotidiana se la apri soltanto per il bollo o per un bollettino. È sufficiente ricordare il percorso che ha funzionato, controllare sempre i dati e conservare l’esito quando il pagamento ha valore amministrativo.
Per le scadenze future, preparerei i documenti con qualche giorno di anticipo. Questo lascia il tempo di correggere un dato, confrontare il costo con un altro canale o ripetere l’operazione se qualcosa non va. L’app dà il meglio quando riduce la frizione di un compito già chiaro; non può sostituire la preparazione necessaria per un pagamento delicato.
La mia impressione finale è positiva, ma mirata. Mooney App non cerca di essere tutto per tutti: è più utile come cassetta degli attrezzi per pagamenti italiani ricorrenti che come centro completo della propria vita finanziaria. La versione 5.37.1 porta avanti un servizio già conosciuto da molti utenti, ma il valore reale dipende da quanto spesso ti servono proprio quelle operazioni.
Se vuoi provare, inizierei da un’azione semplice e non urgente, controllando con calma il riepilogo e l’esito. In questo modo capisci se il percorso ti è naturale, se il costo è accettabile per le tue esigenze e se preferisci questa soluzione all’app della banca o al sito dell’ente. Per il primo utente, la scelta migliore è cominciare con un pagamento concreto, verificabile e senza fretta: dopo quella prova saprai già se può diventare uno strumento utile nel tuo telefono.
FAQ
Che cos’è Mooney App: pagamenti digitali e a cosa serve?
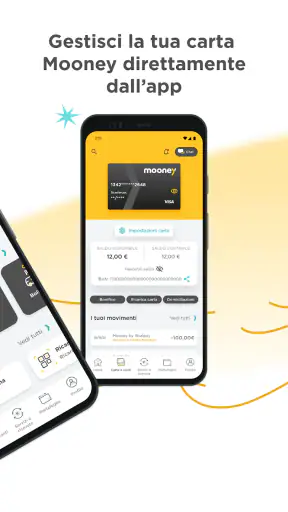
Mooney App: pagamenti digitali è un’applicazione pensata per gestire diversi servizi finanziari e operazioni quotidiane direttamente dallo smartphone. Dopo l’accesso è possibile consultare il saldo, controllare i movimenti, effettuare pagamenti e utilizzare le funzioni collegate alla propria carta o ai servizi Mooney disponibili. L’app è utile soprattutto a chi desidera centralizzare pagamenti e controlli senza recarsi fisicamente in un punto vendita.
Mooney App è sicura per effettuare pagamenti e gestire il proprio denaro?
L’app integra sistemi di accesso e verifica progettati per proteggere account, dati personali e operazioni finanziarie. A seconda del dispositivo e del servizio utilizzato, possono essere richiesti PIN, codici temporanei, conferme tramite smartphone o autenticazione biometrica. È comunque importante mantenere aggiornata l’app, usare una password sicura, non condividere i codici ricevuti e verificare sempre i dettagli prima di autorizzare un pagamento.
Quali operazioni si possono effettuare tramite Mooney App?
Le funzioni disponibili possono variare in base al profilo, alla carta o al servizio Mooney associato, ma l’app è orientata alla gestione dei pagamenti digitali e dei servizi finanziari. In genere permette di controllare saldo e movimenti, gestire le carte, eseguire alcune operazioni di pagamento e consultare informazioni sulle transazioni. Prima del download conviene verificare nell’app store quali funzioni sono attive per il proprio prodotto.
Mooney App è gratuita oppure prevede costi e commissioni?
Il download dell’app può essere gratuito, ma questo non significa necessariamente che tutte le operazioni disponibili siano prive di costi. Eventuali commissioni dipendono dal tipo di carta, dal servizio scelto, dall’importo e dall’operazione effettuata. Le condizioni economiche possono cambiare, quindi è consigliabile consultare i fogli informativi ufficiali e controllare sempre il riepilogo mostrato prima della conferma di un pagamento o di un trasferimento.
Cosa fare se non riesco ad accedere a Mooney App o riscontro un problema?
In caso di accesso bloccato, credenziali dimenticate o malfunzionamenti, è opportuno utilizzare le procedure di recupero presenti nella schermata di login e seguire le istruzioni ufficiali dell’app. Non bisogna comunicare PIN, password o codici di sicurezza a persone che li richiedono tramite messaggi o telefonate. Se il problema riguarda una transazione, una carta o un addebito inatteso, è preferibile contattare tempestivamente l’assistenza Mooney attraverso i canali ufficiali.
Scarica