Raiffeisen Smart Mobile
4,7FinanzaAggiornata il 17 ottobre 2026
Screenshot
 Analisi di Mobexer
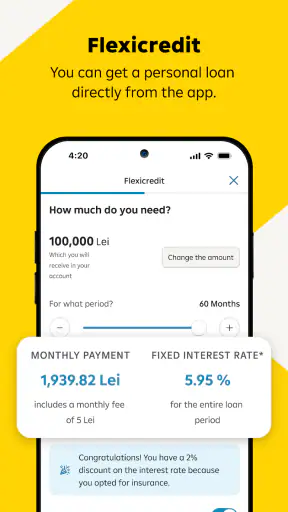
Quando si passa per la prima volta a un’app bancaria, la domanda non è soltanto “che cosa posso fare?”, ma anche “riuscirò a usarla senza perdermi?”. Ho provato Raiffeisen Smart Mobile con questo atteggiamento: cercavo un modo pratico per controllare il conto, capire meglio i movimenti e gestire le operazioni quotidiane senza dover ricorrere ogni volta a un’alternativa più lenta. È un’app di finanza sviluppata da Raiffeisen Bank Romania, gratuita e adatta a un pubblico PEGI 3, pensata soprattutto per chi ha già un rapporto con questa banca e vuole portarlo sul telefono.
La promessa “Fai di più con i tuoi soldi” è ampia, ma l’esperienza reale mi è sembrata più concreta: il valore sta nel ridurre i passaggi tra una necessità e la sua soluzione. Non la considero un’app per imparare a investire o per organizzare in modo completo il bilancio familiare. La vedo piuttosto come uno strumento operativo per verificare il saldo, seguire le entrate e le uscite e svolgere le attività bancarie disponibili dal proprio conto.
La reputazione sull’app store è molto solida, con una media di 4,7 su oltre 151 mila valutazioni e più di un milione di installazioni. Sono numeri che fanno pensare a un prodotto già entrato nelle abitudini di molte persone, ma non li interpreto come una garanzia automatica per ogni utente. Un’app bancaria deve essere valutata anche per la chiarezza dei suoi percorsi, per la fiducia che trasmette e per quanto bene si adatta al proprio modo di gestire il denaro.
Dal primo avvio alla prima operazione utile
Prima di esplorare tutte le schermate, io partirei da una verifica familiare: cercare un movimento che riconosco e confrontarlo con il saldo. È un modo semplice per capire se l’accesso e la lettura del conto mi risultano chiari, senza passare subito a un’operazione delicata. Da qui ha senso valutare quali controlli quotidiani rendono davvero utile la gestione mobile.
Che cosa aspettarsi prima di installarla
La prima cosa da chiarire è che Raiffeisen Smart Mobile non è un portafoglio digitale indipendente: il suo senso emerge quando la si usa insieme ai servizi bancari di Raiffeisen Bank Romania. Se non sei cliente della banca, non la sceglierei come semplice app per tenere sotto controllo spese generiche, perché il suo funzionamento ruota intorno al rapporto bancario e ai conti collegati.
Per chi invece utilizza già Raiffeisen, il vantaggio principale è avere una vista più immediata sulla propria situazione finanziaria. Invece di aspettare un estratto conto o cercare una postazione fisica, puoi aprire l’app nel momento in cui ti serve una risposta. Questo è particolarmente utile prima di un acquisto importante, dopo l’accredito dello stipendio o quando vuoi verificare se un’operazione è stata registrata correttamente.
Il primo errore che eviterei è installarla pensando che basti creare un profilo come in un social network. In un’app bancaria, l’accesso è legato all’identità e alla relazione con l’istituto. Per questo conviene avere a portata di mano i dati e gli strumenti che la banca richiede durante l’attivazione, senza cercare scorciatoie o affidarsi a procedure trovate casualmente online.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
La versione attuale è la 4.76.0.33 e l’app richiede almeno Android 8.0. Questo requisito rende possibile usarla su molti dispositivi non recentissimi, ma su un telefono molto datato controllerei comunque che il sistema sia aggiornato e che il dispositivo riceva ancora aggiornamenti di sicurezza. In ambito bancario, la compatibilità tecnica è solo una parte del problema: anche la protezione generale del telefono conta.
Come affrontare il primo accesso senza confusione
Durante la configurazione iniziale, il mio consiglio è di procedere con calma e leggere ogni schermata prima di confermare. Non è il momento giusto per toccare pulsanti a caso solo per arrivare più velocemente alla home. Quando un’app gestisce denaro e dati personali, una pausa di pochi secondi può evitare un accesso impostato male o una richiesta da ripetere.
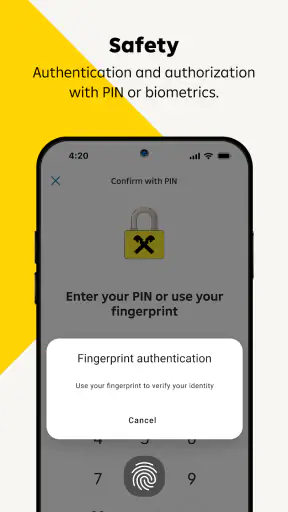
È utile distinguere subito tre elementi che spesso vengono confusi: le credenziali, il metodo con cui confermi l’accesso e il metodo con cui autorizzi un’operazione. Anche se l’app rende il percorso abbastanza guidato, questi passaggi non hanno necessariamente la stessa funzione. Se il telefono propone un sistema di sblocco rapido, lo userei solo dopo aver completato correttamente la configurazione principale e dopo aver capito che cosa sta confermando.
Un altro suggerimento concreto riguarda il numero di telefono e il dispositivo. Se stai cambiando smartphone o numero, non tratterei la migrazione come una normale reinstallazione. Prima di rimuovere l’app dal vecchio telefono, verificherei di poter accedere ai canali di recupero e di avere a disposizione le informazioni necessarie. Questo piccolo controllo è importante soprattutto se il vecchio dispositivo è ancora funzionante: può diventare un punto di appoggio nel caso in cui la nuova attivazione richieda una verifica aggiuntiva.
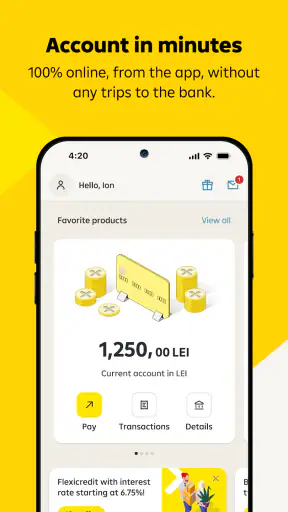
La prima schermata utile dovrebbe diventare il tuo punto di riferimento. Dopo l’accesso, non partirei subito da un’operazione complessa. Guarderei prima quali conti e movimenti sono visibili, controllerei se il saldo appare coerente e imparerei a riconoscere la differenza tra un movimento già contabilizzato e uno ancora in fase di registrazione, quando l’interfaccia li presenta in modo distinto.
Il primo successo: controllare un movimento reale
Per un nuovo utente, la prima azione significativa non deve essere necessariamente un trasferimento. Io inizierei cercando un movimento che conosco: l’ultimo pagamento con carta, un accredito recente o una spesa effettuata poco prima. Se riesci a trovarlo e a capire a quale conto appartiene, hai già verificato tre cose essenziali: l’accesso funziona, i dati sono aggiornati nel modo atteso e la navigazione di base ti è chiara.
Questo passaggio è più utile di una semplice apertura dell’app, perché crea un riferimento concreto. Impari dove guardare quando vuoi controllare una spesa e puoi capire se le descrizioni dei movimenti sono sufficienti per riconoscerli. Se usi la carta spesso, questa abitudine può aiutarti a individuare prima un addebito che non ricordi, senza aspettare la fine del mese per rivedere tutto.
Una situazione quotidiana rende bene il vantaggio. Immagina di essere alla cassa e di non ricordare se una spesa imprevista rientra nel budget disponibile. Invece di ricostruire mentalmente gli ultimi acquisti, apri l’app, controlli il saldo e dai un’occhiata ai movimenti recenti. Non è una consulenza finanziaria e non sostituisce un bilancio completo, ma offre una risposta rapida alla domanda pratica che ti serve in quel momento.
Per rendere questa verifica davvero utile, non guarderei soltanto il numero del saldo. Confronterei anche la data dell’operazione e la descrizione del movimento. Se il saldo sembra diverso da quello che ti aspettavi, il dettaglio delle transazioni può spiegare la situazione meglio della schermata iniziale. È una piccola procedura, ma riduce il rischio di interpretare un dato isolato in modo sbagliato.
Quando passare alle operazioni più importanti
Dopo aver preso confidenza con saldo e movimenti, puoi valutare le funzioni operative che ti servono davvero. Qui suggerisco di procedere per gradi: prima un’operazione semplice e facilmente verificabile, poi attività più delicate. Prima di confermare, rileggerei sempre il destinatario, l’importo e la causale, anche se pensi di aver già inserito tutto correttamente.
Il vantaggio di usare l’app in questo modo è che trasformi la banca mobile in una routine controllata, non in una serie di tocchi automatici. Per esempio, puoi aprirla al mattino per verificare un accredito, usarla durante il giorno per controllare una spesa e rientrare la sera solo se devi completare un’attività precisa. Non serve esplorare ogni sezione subito: conoscere bene i percorsi che usi più spesso è più importante che ricordare l’intera struttura.
Un consiglio poco appariscente ma pratico è conservare una traccia mentale dell’operazione appena completata. Dopo una conferma, controllerei se il movimento compare immediatamente, se viene indicato come in attesa o se deve ancora essere registrato. Questo evita di ripetere un’operazione perché non la vedi subito nell’elenco. In particolare, quando si tratta di un trasferimento o di un pagamento, la mancanza di un aggiornamento istantaneo non dovrebbe spingerti a confermare di nuovo senza prima verificare lo stato.
Le confusioni più comuni durante l’uso
La prima confusione possibile riguarda saldo e disponibilità. Molti utenti vedono una cifra e la interpretano come l’importo esatto che possono spendere in ogni istante. In realtà, un’operazione recente, un pagamento non ancora contabilizzato o una transazione in elaborazione possono rendere la lettura meno immediata. Quando qualcosa non torna, partirei dall’elenco dei movimenti e non soltanto dal numero principale.
La seconda nasce dalla differenza tra una notifica e una registrazione bancaria. Una notifica può avvisarti che è successo qualcosa, ma per capire l’effetto effettivo sul conto preferisco aprire l’app e controllare il movimento. Se ricevi più avvisi o se un pagamento viene autorizzato e poi completato in momenti diversi, seguire soltanto le notifiche può creare la sensazione di un doppio addebito.
Un terzo punto riguarda la sicurezza. Non approverei mai un accesso o un’operazione solo perché compare una richiesta sul telefono. Prima controllerei che l’azione corrisponda a ciò che ho appena iniziato nell’app. Se arriva una richiesta inattesa, la tratterei come un segnale da verificare, non come un passaggio da accettare automaticamente. Questa attenzione è più importante di qualsiasi scorciatoia per risparmiare qualche secondo.
Può anche capitare di confondere una difficoltà dell’app con un problema del conto. Una schermata che non si aggiorna, una connessione instabile o un caricamento interrotto non significano necessariamente che l’operazione sia fallita. In questi casi aspetterei, controllerei la cronologia e userei i canali ufficiali della banca se la situazione resta poco chiara. Eviterei di ripetere subito l’azione, soprattutto quando comporta un movimento di denaro.
Come usarla meglio dopo la prima settimana
Una volta superata la fase iniziale, il modo più efficace di usare Raiffeisen Smart Mobile è legarla a momenti precisi della giornata. Io la userei per controlli brevi e intenzionali, non per aprirla continuamente. Un controllo dopo un acquisto rilevante, uno quando arriva un’entrata attesa e uno prima di un pagamento programmato possono essere più utili di consultazioni casuali.
Se condividi alcune spese con un familiare, l’app può aiutarti a verificare rapidamente ciò che è già passato sul conto, ma non la trasformerei in un sistema completo di contabilità domestica. Per organizzare categorie, obiettivi e proiezioni mensili, un foglio di calcolo o un’app dedicata al budget può risultare più adatta. Qui il punto di forza è la vicinanza ai dati bancari, non l’analisi finanziaria approfondita.
Lo stesso vale per chi ha più conti o utilizza banche diverse. Raiffeisen Smart Mobile è una scelta naturale se la maggior parte delle operazioni passa da Raiffeisen Bank Romania. Se invece vuoi riunire in un’unica schermata conti di istituti differenti, potresti preferire un aggregatore finanziario, accettando però compromessi diversi in termini di integrazione, aggiornamento e gestione delle autorizzazioni.
Per chi usa raramente il telefono, l’alternativa web o l’assistenza tradizionale può essere sufficiente. Non tutti hanno bisogno di un’app bancaria sempre disponibile. La sceglierei soprattutto se vuoi verificare spesso il conto, se ti capita di muoverti e hai bisogno di autonomia o se preferisci risolvere piccole necessità senza telefonare.
Privacy, dispositivo e abitudini da non trascurare
Un’app finanziaria merita un’attenzione diversa da quella riservata a un’applicazione qualsiasi. Terrei il sistema operativo aggiornato, userei un blocco schermo affidabile e non installerei l’app su un dispositivo che condividi senza controllo. Eviterei inoltre di lasciare il telefono sbloccato su una schermata con saldo o movimenti visibili.
Quando devi cambiare telefono, preparerei il passaggio prima di cancellare l’app dal dispositivo precedente. È una procedura semplice, ma spesso viene dimenticata proprio quando il vecchio telefono è rotto, smarrito o già ripristinato. Organizzare prima l’accesso ai metodi di verifica può rendere la transizione molto meno stressante.
Non userei reti pubbliche poco affidabili per svolgere operazioni importanti, soprattutto se puoi aspettare di avere una connessione più sicura. E non salverei credenziali in note non protette o messaggi inviati a te stesso. L’app può rendere più comoda la gestione del conto, ma la sicurezza dipende anche dalle abitudini che la circondano.
A chi la consiglierei e chi dovrebbe scegliere altro
La consiglierei a un cliente Raiffeisen Bank Romania che vuole una gestione mobile chiara e pratica, senza trasformare la banca in un’attività complicata. È adatta a chi controlla spesso il saldo, vuole seguire le spese recenti e preferisce avere le operazioni a portata di mano. Anche un principiante può iniziare bene, purché affronti l’attivazione con calma e impari prima a leggere i movimenti.
La consiglierei meno a chi cerca un’app indipendente dalla propria banca, uno strumento completo per pianificare investimenti o un sistema avanzato per classificare automaticamente ogni spesa. In questi casi, un servizio specializzato potrebbe offrire una visione più ampia. Non sceglierei neppure questa soluzione soltanto perché è gratuita: il prezzo zero è utile, ma conta soprattutto la compatibilità con il conto che già possiedi.
Il dato che mi convince di più è l’equilibrio tra accessibilità e funzione pratica. Il dato che mi rende prudente è lo stesso tipico di ogni app bancaria: quando un percorso non è immediato o un’operazione resta in uno stato poco chiaro, l’utente ha bisogno di fermarsi e verificare, non di procedere alla cieca. Per questo non la definirei “senza pensieri”; la definirei una buona base per gestire il quotidiano, se la usi con attenzione.
Il mio giudizio dopo averla usata
Raiffeisen Smart Mobile fa bene una cosa importante: avvicina le operazioni bancarie alla vita reale. Il suo valore si vede quando devi rispondere rapidamente a domande semplici ma concrete, come quanto hai disponibile, se un pagamento è comparso o quale movimento ha modificato il saldo. Non cerca di sostituire ogni strumento finanziario, e secondo me è meglio così.
La procedura che suggerirei a un amico è lineare: installare l’app su un telefono aggiornato, completare l’accesso senza fretta, controllare un movimento già conosciuto e soltanto dopo provare un’operazione semplice. In seguito, conviene imparare a distinguere saldo, movimenti recenti e stati di elaborazione, mantenendo sempre una verifica prima delle conferme.
Con una media di 4,7 e una base di utenti superiore al milione di installazioni, è una soluzione che ha dimostrato di essere rilevante per molti clienti. La sua gratuità la rende facile da provare, mentre il requisito Android 8.0 evita di limitarla ai soli telefoni più moderni. La versione attuale, 4.76.0.33, è quella da cercare se vuoi iniziare oggi.
In conclusione, Raiffeisen Smart Mobile è una scelta sensata per chi possiede già un conto Raiffeisen Bank Romania e vuole trasformare il telefono in un punto di controllo quotidiano. Non la userei come sostituto di un’app per il budgeting o di un servizio finanziario indipendente, ma per controllare, verificare e gestire le necessità ordinarie la trovo concreta. Il mio consiglio finale è di cominciare da un solo obiettivo: aprirla, riconoscere il tuo ultimo movimento e capire dove trovare la risposta che cercherai più spesso. Da lì, l’app diventa molto più rassicurante e realmente utile.
FAQ
Che cos’è Raiffeisen Smart Mobile e a cosa serve?
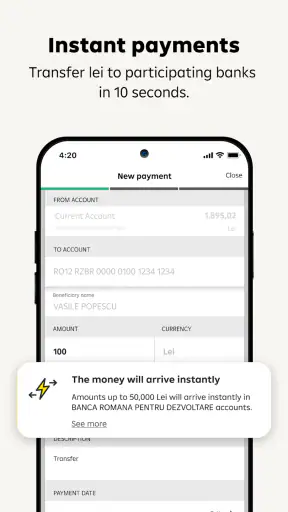
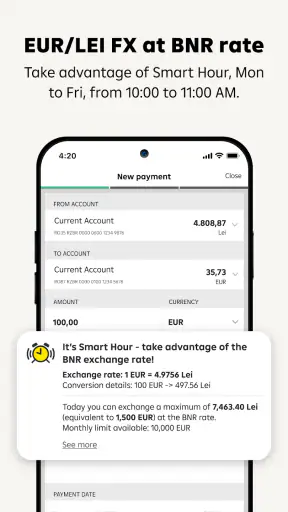
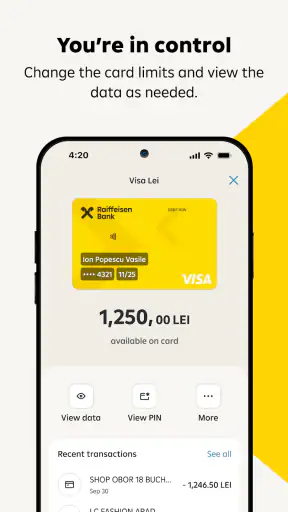
Raiffeisen Smart Mobile è l’applicazione di mobile banking di Raiffeisen che consente di gestire diversi servizi bancari direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldi e movimenti, effettuare pagamenti e bonifici, gestire alcune carte e consultare le comunicazioni della banca. Le funzioni disponibili possono variare in base al Paese, al tipo di conto e al contratto sottoscritto.
Come si accede a Raiffeisen Smart Mobile per la prima volta?
Per utilizzare Raiffeisen Smart Mobile è generalmente necessario essere clienti Raiffeisen e avere attivato il servizio di online banking o mobile banking presso la propria banca. La prima configurazione può richiedere credenziali personali, un codice di attivazione e una procedura di verifica tramite SMS, dispositivo di sicurezza o altro metodo previsto. È importante scaricare l’app esclusivamente dagli store ufficiali e seguire le istruzioni fornite dalla propria filiale.
Raiffeisen Smart Mobile è sicura per effettuare operazioni bancarie?
L’app utilizza normalmente sistemi di autenticazione e autorizzazione progettati per proteggere l’accesso e le operazioni, come PIN, biometria, codici temporanei o conferme aggiuntive. La sicurezza dipende anche dal comportamento dell’utente: non bisogna condividere credenziali, codici o notifiche di approvazione, né installare applicazioni da fonti non ufficiali. In caso di telefono smarrito o attività sospette, è consigliabile contattare subito Raiffeisen.
Quali operazioni posso effettuare dall’app Raiffeisen Smart Mobile?
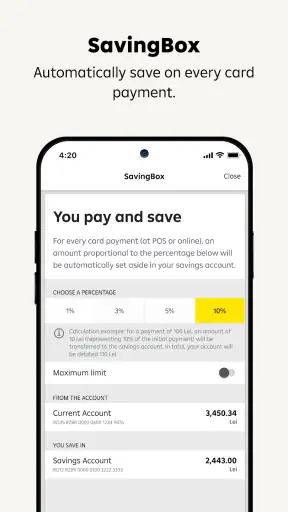
Le funzioni possono cambiare a seconda della versione dell’app e dei servizi disponibili presso la specifica entità Raiffeisen, ma in genere includono la consultazione di conto corrente, saldo e movimenti, bonifici, pagamenti, gestione delle carte e ricerca di filiali o sportelli automatici. Alcune operazioni potrebbero richiedere una conferma aggiuntiva o essere soggette a limiti, commissioni e condizioni contrattuali.
Raiffeisen Smart Mobile è gratuita e su quali dispositivi è disponibile?
Il download dell’app è normalmente gratuito dagli store ufficiali Android e iOS, ma l’utilizzo dei servizi bancari può dipendere dal piano sottoscritto e dalle condizioni applicate dalla propria banca Raiffeisen. Sono inoltre possibili costi per determinate operazioni, collegamento dati o SMS. Prima dell’installazione è opportuno verificare i requisiti minimi del sistema operativo, lo spazio disponibile e la compatibilità del dispositivo.
Scarica