RelaxBanking Mobile
4,5FinanzaAggiornata il 17 ottobre 2026
Screenshot
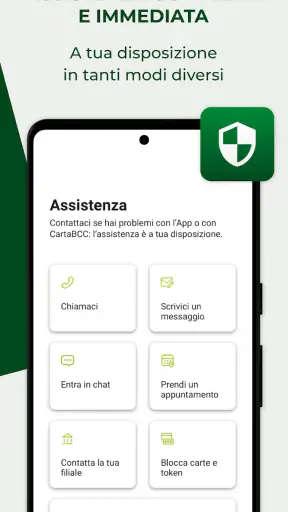
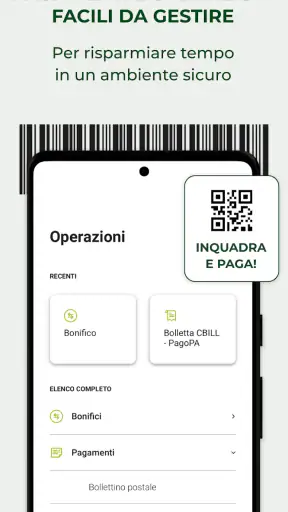
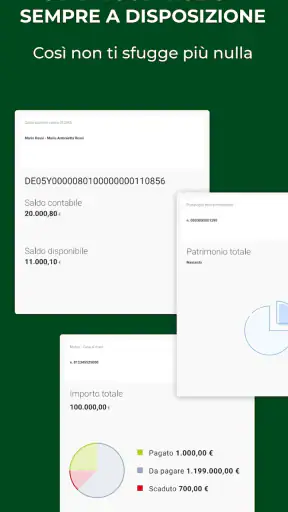
 Analisi di Mobexer
Quando si parla di banca da smartphone, la cosa che mi interessa davvero non è avere un’app piena di pulsanti, ma riuscire a controllare il conto e completare un’operazione senza perdere tempo. RelaxBanking Mobile nasce proprio per questo: portare sul telefono i servizi della propria banca cooperativa, con un’impostazione pensata per chi vuole fare le operazioni quotidiane senza passare ogni volta dalla filiale.
L’app appartiene alla categoria della finanza ed è sviluppata da BCC Sistemi Informatici S.p.A. È gratuita, ha una classificazione PEGI 3 e richiede almeno Android 8.0. La versione attuale è la 2.5.0. La sua presenza è ormai ampia: supera il milione di installazioni e raccoglie una media di 4,5 su 5, basata su circa 118 mila valutazioni e 35 mila recensioni. Sono numeri che fanno capire una cosa importante: non è uno strumento di nicchia, ma un canale usato con regolarità da molti clienti.
Che cosa aspettarsi prima di iniziare
La prima aspettativa da correggere è questa: installare RelaxBanking Mobile non significa automaticamente poter entrare nel proprio conto. L’app è il punto di accesso mobile al servizio bancario, quindi il primo passaggio dipende dal rapporto che ho già con la mia banca e dalle credenziali abilitate. Per un nuovo utente, è utile avere a portata di mano i dati necessari per l’accesso e sapere che alcune verifiche possono essere richieste prima di arrivare alla schermata principale.
Il vantaggio è che, una volta completata la configurazione, il telefono diventa un riferimento pratico per le attività più frequenti. Io la vedo soprattutto come uno strumento per controllare rapidamente la situazione, verificare un movimento, seguire un pagamento o intervenire quando non sono davanti a un computer. Non la sceglierei invece come sostituto universale di ogni contatto con la banca: per esigenze complesse, chiarimenti su un contratto o decisioni finanziarie importanti, il rapporto con la filiale resta più adatto.
Il fatto che sia gratuita rende semplice provarla, ma non va confuso con l’assenza di ogni possibile costo bancario. Il prezzo dell’app è gratuito; eventuali condizioni legate ai servizi bancari dipendono dal proprio conto e dal proprio istituto. È una distinzione banale, ma importante per evitare di attribuire all’app costi o vantaggi che in realtà appartengono al contratto bancario.
Dal punto di vista pratico, il suo pregio principale è la continuità. Se uso già i servizi RelaxBanking, avere l’accesso sullo smartphone riduce la distanza tra una necessità e la relativa azione. Posso controllare il saldo mentre sono fuori casa, verificare se un accredito è arrivato o prepararmi a fare un pagamento senza aprire il portatile. Questa comodità diventa concreta soprattutto per chi gestisce molte piccole spese e vuole evitare di rimandare i controlli a fine settimana.
Non bisogna però aspettarsi l’esperienza di un’app finanziaria indipendente, nata per riunire conti di banche diverse o per analizzare in modo approfondito tutto il bilancio familiare. RelaxBanking Mobile è legata al proprio ecosistema bancario. Questa è una forza se sono già cliente di una BCC compatibile, mentre può essere un limite se cerco un unico pannello per istituti differenti.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Il primo accesso senza complicarsi la vita
Per iniziare bene, io eviterei di installarla di fretta mentre sono in coda o con una connessione incerta. La configurazione iniziale merita qualche minuto tranquillo, perché l’errore più fastidioso non è usare male una funzione, ma bloccare il percorso prima ancora di arrivare alla home. Conviene leggere con attenzione ogni schermata, distinguere le credenziali di accesso dagli eventuali codici di conferma e non procedere a tentativi casuali.
Una volta aperta l’app, il percorso naturale è quello di autenticazione e associazione al servizio bancario. Le schermate possono sembrare più prudenti rispetto a quelle di un’app comune, ma in ambito finanziario è un comportamento positivo. Se il sistema richiede una conferma aggiuntiva, non la considererei un ostacolo inutile: serve a separare il semplice possesso del telefono dalla possibilità di entrare nel conto.
Il mio consiglio è di non salvare informazioni sensibili in appunti non protetti e di non usare codici facilmente intuibili. È anche preferibile installare l’app sul proprio dispositivo personale, non su un telefono condiviso. Queste non sono funzioni speciali di RelaxBanking Mobile, ma sono abitudini che fanno la differenza quando lo smartphone diventa il mezzo con cui si accede alla banca.
Un punto che può confondere chi arriva da un’app non bancaria è la differenza tra accesso informativo e conferma operativa. Vedere il conto e autorizzare un’azione non sono necessariamente la stessa cosa. Quando si prepara un pagamento o un’altra operazione, bisogna leggere la schermata finale con particolare attenzione: destinatario, importo e causale non vanno verificati solo mentalmente, ma uno per uno prima della conferma.
Se l’accesso non va a buon fine, io non continuerei a ripetere la password. Prima controllerei di stare usando le credenziali corrette per il servizio, poi verificherei che il dispositivo e la connessione siano quelli abituali. Se il problema riguarda l’abilitazione bancaria, la soluzione più rapida può essere chiedere supporto alla propria filiale invece di trattare l’app come se fosse un normale servizio con registrazione autonoma.
La prima operazione che dà davvero senso all’app
Per un nuovo utente, il primo successo non dovrebbe essere un’operazione complessa. Io inizierei dalla consultazione: entrare, riconoscere il conto, controllare il saldo e aprire i movimenti recenti. Questo passaggio serve a capire la logica dell’app senza assumere rischi e permette di verificare subito che sto guardando il rapporto bancario giusto.
Un esempio realistico è il controllo dopo una spesa importante. Immagino di aver pagato una bolletta o fatto un acquisto durante il fine settimana: invece di aspettare di rientrare a casa, apro RelaxBanking Mobile, verifico la disponibilità e cerco il movimento. Se l’addebito è già visibile, ho una conferma immediata; se non lo è, so che la situazione potrebbe dipendere dai tempi di registrazione e non necessariamente da un errore.
Questo uso apparentemente semplice è più utile di quanto sembri. Mi aiuta a distinguere il saldo disponibile dalla sensazione di avere ancora denaro, a riconoscere addebiti ricorrenti e a individuare più presto un movimento che non ricordo. Il consiglio concreto è di non limitarsi alla cifra principale: dopo l’accesso, aprire periodicamente l’elenco dei movimenti rende il controllo molto più affidabile.
Solo dopo aver preso confidenza passerei a un’operazione dispositiva, come un pagamento o un trasferimento previsto dal proprio servizio bancario. Prima di confermare, controllerei il beneficiario carattere per carattere, soprattutto se i dati sono stati copiati da un messaggio. La comodità dello smartphone può spingere a fare tutto rapidamente, ma proprio lo schermo piccolo rende più facile saltare un dettaglio.
Un’abitudine che trovo utile è preparare l’operazione quando ho tempo e usare la schermata di riepilogo come una lista di controllo. Non bisogna considerare la conferma come una formalità. Se l’importo è insolito o il destinatario è nuovo, mi fermerei e verificherei i dati tramite un canale indipendente, senza fidarmi di un messaggio che chiede urgenza o codici.
Il primo traguardo, quindi, non è fare più operazioni possibile, ma costruire un percorso sicuro: accesso, controllo del conto, lettura del movimento, eventuale azione e verifica finale. Una volta imparata questa sequenza, l’app diventa molto meno intimidatoria per chi non usa abitualmente il mobile banking.
Dove nascono le confusioni più frequenti
La confusione più comune riguarda le credenziali. Molti utenti pensano che basti la password dell’email, il codice del bancomat o un account generico del telefono. In realtà, l’accesso bancario segue regole proprie. Se una schermata chiede un dato che non riconosco, non improvviserei: controllerei la procedura ufficiale della mia banca o contatterei l’assistenza.
Un’altra fonte di dubbi è la differenza tra un movimento visibile e un’operazione ancora in corso. Il fatto che una spesa non compaia immediatamente non significa per forza che non sia stata eseguita; allo stesso modo, vedere una voce non equivale sempre ad aver completato ogni fase amministrativa. Per questo preferisco usare l’app per monitorare e verificare, senza interpretare ogni ritardo come un problema urgente.
Può creare incertezza anche il passaggio dalla consultazione alla disposizione. Guardare il saldo è un’azione relativamente passiva; inviare denaro o confermare un pagamento richiede maggiore attenzione. Se l’app presenta una richiesta di autorizzazione, la leggerei come parte integrante dell’operazione, non come un messaggio da chiudere automaticamente.
Il telefono stesso può diventare una fonte di attrito. Uno schermo piccolo, la tastiera che copre parte dei dati o una sessione interrotta possono rendere meno chiaro ciò che sto approvando. In questi casi, preferisco ruotare il dispositivo se la schermata lo consente, rileggere con calma e ripartire dalla sezione corretta invece di premere più volte lo stesso comando.
Per le persone anziane o poco abituate alle app bancarie, il problema non è necessariamente la difficoltà tecnica, ma la paura di sbagliare. Io suggerirei di fare le prime prove insieme a una persona fidata, limitandosi alla consultazione e senza condividere password o codici. L’obiettivo è imparare il percorso, non delegare a qualcun altro il controllo del conto.
Chi cambia telefono dovrebbe considerare il passaggio come una nuova fase di sicurezza, non come una semplice reinstallazione. Prima di cancellare il vecchio dispositivo, è prudente assicurarsi di poter accedere ancora al servizio e di conoscere la procedura prevista dalla propria banca. Se il telefono viene smarrito, la priorità è proteggere l’accesso bancario e rivolgersi rapidamente all’istituto, non aspettare di vedere se qualcuno prova a entrare.
Come usarla oltre il controllo del saldo
Dopo i primi accessi, RelaxBanking Mobile può diventare una piccola routine di gestione. Io la userei in tre momenti: quando arriva un accredito, dopo le spese più rilevanti e prima di un pagamento programmato. In questo modo l’app non serve soltanto a reagire a un problema, ma diventa uno strumento per mantenere una visione aggiornata del conto.
Un uso meno ovvio è sfruttare la consultazione dei movimenti per ricostruire le proprie abitudini. Non serve trasformare il telefono in un foglio di calcolo: basta osservare per qualche settimana quali addebiti si ripetono, quali spese vengono dimenticate e in quali periodi il saldo scende più rapidamente. Questo può aiutare a decidere quando controllare il conto e quali pagamenti meritano una verifica manuale.
Un secondo accorgimento riguarda i pagamenti ricorrenti. Quando riconosco una voce mensile, non la considero automaticamente corretta per sempre. Controllerei periodicamente importo e destinatario, soprattutto dopo un cambio di contratto o una modifica del servizio. L’app rende più facile vedere il movimento, ma la decisione di contestarlo o approfondirlo resta mia.
Un terzo punto è il confronto con le alternative. Rispetto all’home banking da computer, l’app è più immediata per controlli brevi e situazioni fuori casa, ma il browser può risultare più comodo quando devo leggere molti dettagli o lavorare su una schermata ampia. Rispetto a un’app di aggregazione finanziaria, RelaxBanking Mobile offre un rapporto più diretto con la banca di riferimento, mentre non è la scelta naturale per chi vuole riunire conti di istituti diversi in un unico quadro.
Rispetto alla filiale, il vantaggio è la disponibilità senza spostamenti e senza dover aspettare un appuntamento. La filiale resta però superiore quando serve parlare con una persona, risolvere una situazione anomala o ricevere orientamento su prodotti e servizi. Io non vedrei questi canali come concorrenti: l’app gestisce bene le attività ripetitive, mentre il contatto umano serve nei casi che richiedono contesto.
Per chi usa già un computer, la scelta migliore può essere alternare i due strumenti. Farei dal telefono il controllo quotidiano e lascerei allo schermo grande la consultazione più approfondita. Per chi invece usa quasi solo lo smartphone, l’app può diventare il canale principale, a condizione di mantenere buone abitudini di sicurezza e di sapere a chi rivolgersi quando un’operazione non è chiara.
Per chi la consiglierei e quando sceglierei altro
La consiglierei prima di tutto ai clienti delle banche aderenti all’ecosistema RelaxBanking che vogliono un accesso mobile semplice alle proprie attività bancarie. È adatta a chi controlla spesso il saldo, verifica gli accrediti, segue i movimenti e preferisce non dipendere dal computer per le operazioni ordinarie.
La trovo sensata anche per chi vive una gestione finanziaria molto concreta: stipendio, spese domestiche, bollette e trasferimenti abituali. In questo scenario il valore non sta nell’analisi sofisticata, ma nel poter controllare il conto nel momento giusto e ridurre le dimenticanze. Per un primo utente, questo è un risultato più importante di una lunga lista di strumenti avanzati.
Sarei invece più cauto nel consigliarla a chi cerca un’app indipendente dalla propria banca, un sistema completo per più conti o una piattaforma dedicata al budgeting dettagliato. In quel caso, un servizio specializzato potrebbe offrire una visione più ampia. Anche chi preferisce svolgere ogni operazione con l’aiuto di un operatore potrebbe trovarsi meglio in filiale.
La valutazione positiva e la diffusione dell’app sono segnali incoraggianti, ma non sostituiscono la compatibilità con il proprio rapporto bancario e la propria familiarità con l’autenticazione. Prima di considerarla il canale principale, io verificherei di riuscire a completare l’accesso e a riconoscere senza dubbi le funzioni che posso usare.
Nel complesso, la mia impressione è favorevole perché RelaxBanking Mobile risolve un bisogno preciso senza chiedere di cambiare completamente il modo in cui gestisco la banca. La sua forza è accompagnarmi nelle operazioni ricorrenti; il suo limite è che non vuole essere, e non dovrebbe essere, una piattaforma finanziaria universale.
Se la installassi oggi per la prima volta, seguirei questo ordine: preparare le credenziali, completare l’accesso con calma, controllare saldo e movimenti, provare una consultazione ripetibile e solo dopo valutare un’operazione di pagamento. Il primo successo è sapere esattamente che cosa sto guardando e che cosa sto confermando.
Per questo la considero una scelta pratica per il cliente BCC che vuole portare sul telefono la gestione ordinaria del conto. Non elimina la necessità di attenzione, non sostituisce ogni forma di assistenza e non trasforma la banca in un’app di gestione patrimoniale. Però, usata con metodo, offre un percorso concreto dal primo accesso al controllo quotidiano, con la comodità di avere il proprio servizio bancario sempre a portata di mano.
FAQ
Che cos’è RelaxBanking Mobile e a cosa serve?
RelaxBanking Mobile è l’applicazione di mobile banking offerta dalle banche aderenti al circuito RelaxBanking. Dopo l’attivazione consente di controllare saldo e movimenti, consultare i rapporti bancari, effettuare bonifici e gestire diverse operazioni quotidiane direttamente dallo smartphone. Le funzioni disponibili possono variare in base alla banca, al tipo di conto e ai servizi abilitati per il cliente.
Come si accede a RelaxBanking Mobile per la prima volta?
Per utilizzare RelaxBanking Mobile è generalmente necessario essere già titolari di un servizio di internet banking RelaxBanking presso una banca convenzionata. Durante il primo accesso l’app può richiedere credenziali personali, un codice di attivazione o una procedura di associazione del dispositivo. È importante seguire le istruzioni della propria banca e verificare che il numero di telefono registrato sia aggiornato.
Quali operazioni bancarie si possono effettuare dall’app?
Le operazioni dipendono dagli accordi della banca e dal profilo dell’utente, ma normalmente l’app permette di visualizzare saldo, lista movimenti, conti e carte collegate. In molti casi è possibile disporre bonifici, giroconti, pagamenti e ricariche, oltre a consultare documenti e notifiche. Prima di confermare un’operazione, controlla sempre beneficiario, importo e commissioni applicate.
RelaxBanking Mobile è sicura per gestire il conto bancario?
L’app utilizza sistemi di autenticazione e autorizzazione pensati per proteggere l’accesso e le operazioni, ma la sicurezza dipende anche dalle abitudini dell’utente. Evita di condividere password e codici, non installare l’app da fonti non ufficiali e mantieni aggiornati sistema operativo e applicazione. In caso di smarrimento dello smartphone, contatta immediatamente la banca per bloccare l’accesso.
Cosa fare se l’accesso non funziona o il telefono viene cambiato?
In caso di password dimenticata, dispositivo sostituito, numero modificato o blocco dell’autenticazione, la procedura può cambiare a seconda della banca aderente. Non effettuare tentativi casuali ripetuti, perché l’utenza potrebbe essere temporaneamente bloccata. Consulta l’assistenza ufficiale della tua banca o la filiale per ottenere il ripristino, la nuova associazione del dispositivo e le istruzioni corrette.
Scarica