Finom • Conto Business
4,1AffariAggiornata il 17 ottobre 2026
Screenshot
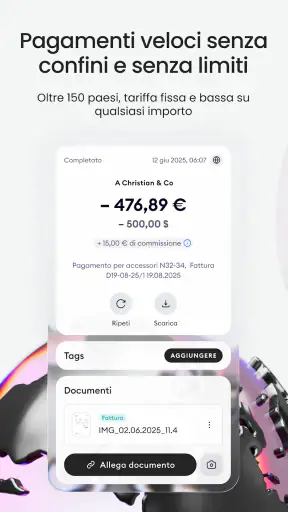
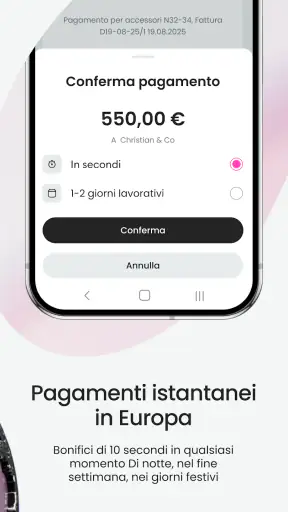
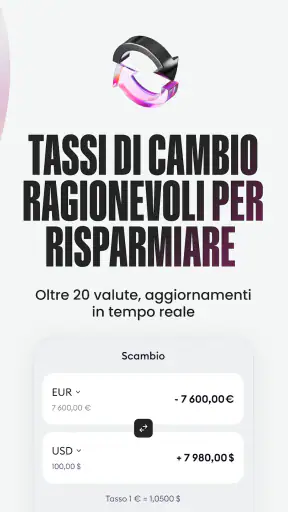
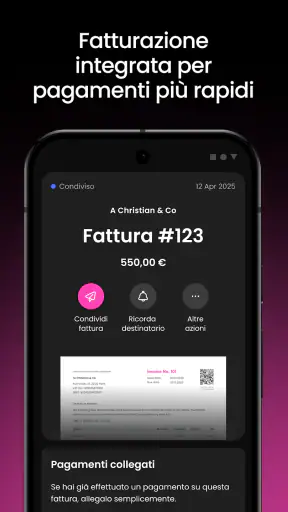
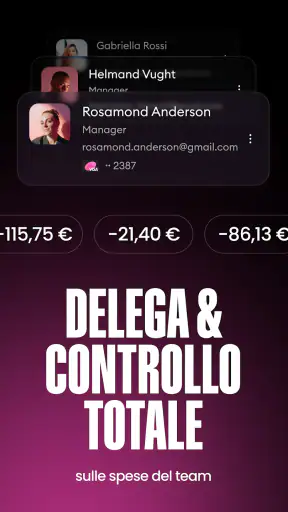
 Analisi di Mobexer
La cosa che apprezzo di più in un conto business da smartphone è che possa entrare nella giornata lavorativa senza trasformarsi in un’altra incombenza. Finom • Conto Business mi sembra pensata proprio per tenere il rapporto con il conto a portata di mano e rendere più naturali i controlli frequenti. La tesi, però, è semplice: la comodità mobile è un vantaggio concreto soltanto se il servizio si adatta alle operazioni e alle abitudini della tua attività. Non la sceglierei solo perché l’app appare pratica; prima valuterei come si inserisce nel lavoro reale.
Il conto funziona meglio dentro una routine
Il caso d’uso più convincente, secondo me, è quello del professionista che non vuole accumulare verifiche fino a fine settimana. Immagina di acquistare materiali tra un appuntamento e l’altro: puoi controllare il movimento quando hai ancora chiaro a cosa si riferisce e inserirlo nella tua procedura di gestione delle spese. Il vantaggio non è che l’app faccia sparire il lavoro amministrativo, ma che riduca il tempo tra l’operazione e il momento in cui la prendi in considerazione.
Una buona abitudine è distinguere tre passaggi: verificare che il movimento sia corretto, conservare il documento relativo e registrare la spesa nel sistema che usi per la contabilità. Sono attività collegate, ma non equivalenti. Se le tieni separate, la consultazione del conto diventa un controllo utile invece di dare l’impressione fuorviante che una spesa sia già stata sistemata solo perché l’hai vista sul telefono.
Per non controllare il saldo in modo compulsivo, proverei a scegliere in anticipo i momenti in cui l’app serve davvero: prima di un acquisto importante, dopo un pagamento che vuoi riconoscere o durante una breve revisione a fine giornata. Questo uso mirato è particolarmente sensato per chi lavora in movimento, mentre chi preferisce concentrare l’amministrazione in un’unica sessione settimanale potrebbe non sfruttare altrettanto il vantaggio della consultazione mobile.
Un conto da seguire mentre lavori
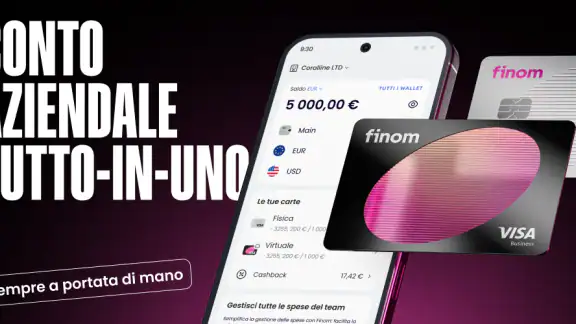
Finom • Conto Business è un’app finanziaria per il mondo degli affari, sviluppata da PNL Fintech BV, che opera con il nome FINOM. La sua impostazione è rivolta a imprenditori e professionisti: non è un’app generalista per organizzare le spese domestiche, né un semplice contenitore di informazioni commerciali. L’esperienza ha senso soprattutto per chi considera il conto una parte frequente del lavoro, da controllare tra una commissione e una fattura, senza dover aspettare di sedersi davanti a un computer.
Nella mia valutazione, la promessa più interessante non è una singola funzione spettacolare, ma la possibilità di dare più continuità alla gestione finanziaria. Per un’attività piccola, sapere dove verificare i movimenti e avere un punto di riferimento digitale può ridurre il disordine: meno appunti sparsi, meno controlli rimandati e più facilità nel ricostruire cosa è successo durante la giornata. Questo non sostituisce la contabilità, ma può rendere meno faticoso il controllo ordinario del conto.
L’app è gratuita da scaricare e ha una classificazione PEGI 3, con un’età minima del sistema operativo indicata pari a 9. È presente su Google Play da maggio 2020 e la versione corrente è la 3.5.0. Questi dati aiutano a inquadrare un prodotto già avviato, ma non dicono da soli se il conto sia adatto alla tua attività: per decidere, conta soprattutto verificare che i servizi e le condizioni disponibili corrispondano alle tue esigenze concrete.
Le ultime dalla redazione
LinkedIn, una settimana per rimettere a fuoco il proprio percorso professionale
Mapy.com: Navigazione Offline Senza Compromessi
Come PLAYit-All in One Video Player Domina l'Ecosistema Mobile
AR Drawing Sketch Paint App: Rivoluzione nell'Arte Digitale
Dragon City Mobile: Un Mondo Magico di Draghi e Strategie
Microsoft Excel su Mobile: Dominio e Sinergia nell'Ecosistema Tecnologico
Il valore emerge nei controlli brevi e frequenti
Il modo più sensato di usare un’app come questa è inserirla in piccoli momenti della giornata, anziché affidarle ogni decisione finanziaria. Per esempio, dopo aver pagato un fornitore, puoi dedicare un minuto a controllare il conto e annotare subito l’operazione nella tua routine amministrativa. È un’abitudine semplice, ma aiuta a evitare che una serie di acquisti di lavoro diventi difficile da ricostruire quando arriva il momento di fare ordine.
Un altro scenario realistico è quello di chi lavora fuori sede e alterna appuntamenti, acquisti di materiali e attività al computer. In quel contesto, poter consultare il conto dal telefono è più pratico che rimandare ogni verifica alla sera. Il beneficio non è automaticamente un risparmio di denaro: è soprattutto una maggiore tempestività nel notare un movimento che vuoi controllare e nel ricordarti di gestirlo mentre ne hai ancora fresco il contesto.
Per sfruttare bene questa comodità, suggerirei di stabilire un momento fisso per rivedere le operazioni, per esempio alla fine della giornata lavorativa, e di mantenere separata la verifica bancaria dalla registrazione contabile. Guardare un movimento nell’app non significa aver completato la sua documentazione: ricevute, fatture e classificazioni restano passaggi da curare nel flusso amministrativo che usi. Questa distinzione è particolarmente importante per chi tende a confondere “ho visto il pagamento” con “ho sistemato la spesa”.
Un’alternativa alle banche tradizionali, non un loro duplicato automatico
Rispetto all’app di una banca tradizionale, Finom punta a parlare direttamente a chi gestisce un’attività, anziché trattare il conto business come una variante secondaria del conto personale. Questo taglio può risultare più naturale per un libero professionista o per una piccola impresa che cerca un’esperienza centrata sul lavoro. D’altra parte, l’app non dovrebbe essere valutata solo per il suo aspetto digitale: la scelta del conto dipende anche dalle operazioni necessarie, dall’assistenza e dalle condizioni applicabili al proprio caso.
Rispetto a un foglio di calcolo o a un’app di note, il vantaggio di un servizio bancario è avere il conto come riferimento per consultare l’attività finanziaria, invece di ricostruirla soltanto da registrazioni manuali. Ma i due strumenti non svolgono lo stesso lavoro. Il foglio può restare utile per budget, previsioni o analisi personalizzate; Finom è più adatta al rapporto quotidiano con il conto. Io li considererei complementari, non concorrenti, soprattutto se devi preparare scadenze o pianificare entrate future.
Anche il confronto con un software di contabilità va fatto con attenzione. Un’app di conto può accompagnare i controlli e aiutarti a mantenere una routine, mentre la contabilità richiede un’organizzazione più ampia di documenti, categorie e obblighi. Se la tua priorità è produrre rendiconti dettagliati o coordinare processi amministrativi articolati, sceglierei prima uno strumento contabile adatto e poi valuterei Finom come supporto bancario, invece di aspettarmi che una sola app copra ogni necessità.
La frizione da considerare prima di affidarsi all’app
La prima cautela è pratica: la scheda di un’app non basta per sapere se un conto soddisfa tutte le esigenze operative di una specifica attività. Prima di spostare pagamenti ricorrenti o usarlo come unico riferimento, controllerei con attenzione le condizioni del servizio, le operazioni disponibili e il tipo di assistenza che ritengo necessario. È un passaggio meno immediato che installare l’app, ma evita di scoprire in seguito che un’esigenza importante non si accorda con il servizio scelto.
La seconda possibile difficoltà riguarda le abitudini. Chi controlla già il conto solo una volta al mese potrebbe non ricavare molto dalla consultazione mobile; chi invece apre continuamente l’app rischia di trasformare un controllo utile in una fonte di distrazione. Per me il punto d’equilibrio è usarla per verifiche mirate: un pagamento da riconoscere, un saldo da controllare prima di una spesa, oppure una revisione breve a fine giornata. Non serve controllare ogni movimento appena compare per sentirsi organizzati.
C’è poi il tema della separazione tra denaro aziendale e personale. Un conto orientato alle imprese può aiutare a rendere più chiara questa distinzione, ma l’app da sola non crea una buona disciplina finanziaria. Se paghi spese private e lavorative dallo stesso posto o archivi male le ricevute, la comodità del telefono non risolve il problema. In quel caso, la prima mossa utile è definire una procedura coerente per pagamenti e documenti; solo dopo ha senso valutare quanto l’app renda più semplice seguirla.
Non la sceglierei neppure basandomi soltanto sulla gratuità del download. Il fatto che l’app si scarichi senza costo non equivale a una valutazione delle condizioni economiche del conto o dei singoli servizi. Per un’attività con esigenze specifiche, leggere con calma ciò che è incluso e ciò che può comportare un costo è più importante di qualsiasi impressione iniziale. È un controllo che farei prima di impostare incassi e pagamenti ricorrenti, non dopo.
Per chi ha più senso, e chi può preferire altro
La vedo adatta soprattutto a imprenditori individuali e piccole realtà che vogliono seguire il conto da smartphone e sono disposte a costruire una routine amministrativa ordinata. Può essere utile anche a chi alterna lavoro da scrivania e spostamenti, perché consente di mantenere il controllo del rapporto bancario senza legare ogni verifica al computer. Il pubblico è ampio: l’app ha superato le 500 mila installazioni e raccoglie una valutazione media di 4,1 da circa 5.200 valutazioni. Sono segnali di interesse, non una garanzia che l’esperienza sia ideale per ogni professione.
Chi lavora con molte persone, autorizzazioni interne o procedure finanziarie complesse dovrebbe invece partire da una lista di requisiti, non dalla semplicità dell’interfaccia. In un’organizzazione articolata, i flussi di approvazione, la gestione dei ruoli e l’integrazione con gli strumenti già in uso possono pesare più della consultazione mobile. Se questi aspetti sono decisivi, confronterei direttamente le soluzioni disponibili e chiederei chiarimenti prima di migrare l’operatività.
Potrebbe non essere la scelta migliore anche per chi ha già un conto business che funziona bene e cerca soltanto un’app più gradevole. Cambiare servizio comporta lavoro: aggiornare gli addebiti, informare clienti e fornitori, verificare i pagamenti ricorrenti e abituarsi a una nuova procedura. Se il problema è soltanto tenere più ordinati i documenti, forse conviene migliorare il proprio sistema contabile invece di cambiare conto. Se invece il nodo è proprio il rapporto quotidiano con la banca, allora ha più senso confrontare Finom con le alternative.
Una verifica concreta prima di trasferire l’operatività
Prima di aprire o spostare il conto, preparerei una lista breve delle operazioni che non possono interrompersi: incassi dei clienti, pagamenti ricorrenti, spese con scadenza e accesso alle informazioni che servono per amministrare l’attività. Poi confronterei queste necessità con le condizioni e le modalità effettivamente disponibili. È un modo semplice per evitare di scegliere sulla base di un’impressione generale e accorgersi soltanto dopo che una routine importante richiede un passaggio diverso.
Mi chiederei anche quanto spesso ho davvero bisogno di consultare il conto e chi, oltre a me, deve occuparsene. Per un professionista autonomo, avere un riferimento mobile può essere sufficiente; per una realtà con più persone, la gestione dei ruoli e delle approvazioni può diventare prioritaria. In quest’ultimo caso non darei per scontato che una soluzione adatta al singolo si adatti automaticamente all’intera organizzazione: verificherei il flusso con un esempio concreto, dall’autorizzazione alla registrazione della spesa.
Un altro accorgimento utile è non trasferire tutto in un solo passaggio. Prima di cambiare il conto usato per le entrate e le uscite abituali, controllerei come vengono gestite le operazioni ricorrenti e pianificherei gli aggiornamenti necessari con clienti e fornitori. Questa attenzione non riguarda soltanto Finom: è il costo pratico di qualsiasi cambio di conto, e può pesare più dell’installazione dell’app. Se il vantaggio atteso è modesto, restare con una soluzione già stabile può essere la scelta più razionale.
Il mio verdetto sul conto business in formato mobile
Finom è una proposta da prendere sul serio per chi desidera mettere il conto aziendale più vicino alla routine lavorativa. Il suo potenziale sta nella consultazione frequente e nel taglio rivolto alle attività, non nell’idea che lo smartphone possa sostituire ogni altro strumento finanziario. La valutazione media di 4,1 e le 224 recensioni presenti indicano che il servizio ha raccolto riscontri, ma per me la decisione resta personale: conta se le funzioni e le condizioni sono adatte al tuo modo di lavorare.
La mia raccomandazione è concreta: prima di trasferire l’operatività, identifica le tre cose che fai più spesso con il conto e controlla che il servizio risponda bene a quelle necessità. Poi pensa a come terrai traccia di fatture, ricevute e registrazioni contabili, perché un’app bancaria non sostituisce quel processo. Se cerchi un’esperienza business da portare con te e sei pronto a mantenere una disciplina amministrativa chiara, Finom merita di essere valutata. Se invece hai bisogno soprattutto di contabilità avanzata, procedure aziendali articolate o condizioni bancarie specifiche, sceglierei prima lo strumento che risolve quel problema e solo dopo l’app da affiancargli.
FAQ
Che cos’è Finom • Conto Business e a chi è rivolto?
Finom è un servizio finanziario digitale pensato per professionisti, lavoratori autonomi e imprese che vogliono gestire operazioni aziendali da un’unica app. Può aiutare a tenere sotto controllo entrate e uscite, consultare i movimenti e organizzare attività amministrative, a seconda del piano e delle funzionalità disponibili. Prima di registrarti, verifica che il servizio sia adatto alla forma giuridica della tua attività e alle tue esigenze bancarie.
Finom offre un conto bancario vero e proprio?
Finom propone servizi di pagamento e gestione finanziaria per le imprese, ma il conto e i servizi associati possono essere forniti da istituti partner autorizzati: non è detto che Finom sia una banca. L’entità che custodisce i fondi, le eventuali tutele applicabili e le condizioni variano in base al Paese e al prodotto. Prima di versare denaro, consulta i documenti contrattuali e le informazioni legali aggiornate nell’app o sul sito ufficiale.
Quali funzioni sono disponibili nell’app Finom?
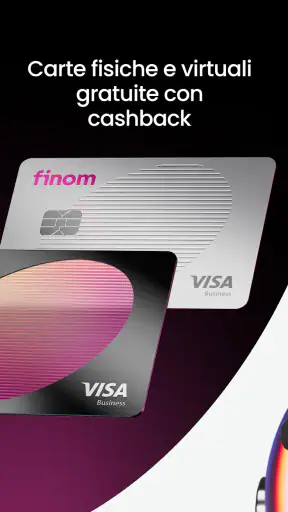
L’app è progettata per offrire strumenti utili alla gestione quotidiana dell’attività, come la consultazione dei movimenti, la gestione dei pagamenti e delle carte, nonché funzioni amministrative e di fatturazione che possono variare secondo il piano. Alcune opzioni potrebbero essere disponibili solo per determinati utenti o Paesi. Prima del download o della registrazione, controlla l’elenco aggiornato delle funzioni e i relativi limiti: la disponibilità può cambiare nel tempo.
Finom è gratuita oppure prevede commissioni?
La disponibilità di un piano senza canone e il costo degli altri piani dipendono dall’offerta vigente e dal Paese. Anche quando un piano ha un prezzo mensile contenuto o nullo, alcune operazioni, servizi aggiuntivi, prelievi o cambi valuta potrebbero comportare commissioni o limiti. Per evitare sorprese, esamina il tariffario ufficiale prima di attivare il conto e verifica se il piano scelto include le funzioni che ti servono.
Come posso proteggere il mio account Finom e cosa devo controllare prima di registrarmi?
Per proteggere l’account, usa una password robusta, non condividere codici di verifica e attiva le misure di sicurezza disponibili, come l’autenticazione aggiuntiva o il blocco delle carte. Durante la registrazione, Finom può richiedere dati personali e documenti per verificare l’identità e l’attività: prepara informazioni corrette e leggibili. Controlla inoltre i requisiti del tuo Paese, l’informativa sulla privacy e le condizioni di assistenza prima di inviare i dati.
Scarica